مقالات اتوگالری خلیقی

خرید خودرو اقساطی تحویل فوری برای بسیاری از خریداران امروز فقط یک انتخاب نیست، بلکه یک نیاز واقعی است. وقتی قیمت خودرو هر روز در حال تغییر است و زمان تحویل بعضی طرح‌های فروش به هفته‌ها یا حتی ماه‌ها می‌رسد، طبیعی است که بخواهید خودروی موردنظر خود را همین حالا تحویل بگیرید و از افزایش قیمت‌های ناگهانی در امان بمانید.

تحویل فوری خودرو اقساطی به شما این امکان را می‌دهد که بدون انتظار طولانی، بدون بلاتکلیفی و با شرایط شفاف مالی، سریع‌تر پشت فرمان بنشینید. چه برای استفاده شخصی، چه برای کار، خانواده یا حتی سرمایه‌گذاری، زمان در بازار امروز خودرو نقش کلیدی دارد. از طرفی، دسترسی به لیست لحظه‌ای خودروهای موجود، مقایسه قیمت‌ها و اطلاع از شرایط واقعی فروش، تصمیم‌گیری را بسیار ساده‌تر می‌کند.

در این صفحه، تلاش کرده‌ایم همه آنچه برای خرید مطمئن یک خودروی اقساطی ایران خودرو با تحویل فوری در تهران نیاز دارید را به‌صورت شفاف، کاربردی و به‌روز در اختیار شما قرار دهیم تا با خیال راحت و آگاهانه انتخاب کنید. ✅

خودروهای اقساطی تحویل فوری در تهران | لیست لحظه‌ای

اگر به‌دنبال خودرو اقساطی تحویل فوری در تهران هستید، مهم‌ترین نکته دسترسی به موجودی واقعی و به‌روز است. در بازار فعلی، بسیاری از آگهی‌ها صرفاً تبلیغاتی هستند و زمان تحویل واقعی آن‌ها با آنچه گفته می‌شود تفاوت دارد. به همین دلیل، لیست خودروهایی که در ادامه می‌بینید فقط شامل خودروهای آماده تحویل است؛ یعنی خودروهایی که مدارک آن‌ها تکمیل بوده و امکان تحویل در کمتر از ۲۴ ساعت کاری وجود دارد.

در این لیست، شما می‌توانید خودروها را بر اساس برند، قیمت نهایی و میزان پیش‌پرداخت بررسی کنید و متناسب با بودجه و شرایط مالی خود، بهترین گزینه را انتخاب نمایید. این شفافیت به شما کمک می‌کند بدون اتلاف وقت، سریع‌تر تصمیم بگیرید و قیمت فعلی بازار را برای خود قفل کنید؛ موضوعی که در شرایط نوسان قیمت اهمیت زیادی دارد.

فیلتر براساس برند

اگر برند خودرو برای شما اولویت دارد، این فیلتر دقیقاً برای شماست. برخی خریداران به‌دنبال خودروهای اقتصادی داخلی هستند و برخی دیگر ترجیح می‌دهند سراغ برندهای مونتاژی یا وارداتی بروند. با فیلتر برند، می‌توانید فقط خودروهای ایران‌خودرو، سایپا، مونتاژی‌ها یا وارداتی‌ها را مشاهده کنید و انتخابی هدفمند داشته باشید.

👉 پیشنهاد: اگر بین دو برند مردد هستید، مقایسه شرایط اقساط و پیش‌پرداخت می‌تواند تصمیم شما را ساده‌تر کند.

فیلتر براساس قیمت

این فیلتر به شما اجازه می‌دهد خودروها اقساطی سایپا را بر اساس بازه قیمتی موردنظر مرتب کنید؛ از خودروهای اقتصادی تا گزینه‌های لوکس‌تر. با این روش، بدون سردرگمی و جستجوی طولانی، فقط خودروهایی را می‌بینید که واقعاً در توان خرید شما هستند.

فیلتر براساس پیش‌پرداخت

میزان پیش‌پرداخت برای بسیاری از خریداران تعیین‌کننده است. در این بخش می‌توانید خودروها را بر اساس پیش‌پرداخت کم، متوسط یا بالا فیلتر کنید و متناسب با نقدینگی خود جلو بروید. این کار به شما کمک می‌کند بدون فشار مالی، وارد فرآیند خرید شوید و اقساطی متناسب با درآمدتان انتخاب کنید.

جدول خودروهای اقساطی تحویل فوری (نمونه)

برند / مدل سال ساخت قیمت (تومان) پیش‌پرداخت تحویل
پژو 207 اتومات 1403 1,050,000,000 350,000,000 فوری
دنا پلاس توربو 1403 980,000,000 320,000,000 ۲۴ ساعته
تارا اتومات 1403 1,120,000,000 400,000,000 فوری
جک S3 1402 1,350,000,000 450,000,000 ۲۴ ساعته

نکته مهم: موجودی و قیمت‌ها به‌صورت لحظه‌ای به‌روزرسانی می‌شوند. برای رزرو سریع، بهتر است همین امروز اقدام کنید.

چرا تحویل فوری برای شما مهم است؟ (۵ دلیل قانع‌کننده)

در بازار امروز خودرو، تحویل فوری فقط یک مزیت اضافی نیست؛ بلکه یک امتیاز استراتژیک برای خریدار محسوب می‌شود. وقتی قیمت‌ها نوسان دارند و زمان تحویل برخی طرح‌ها نامشخص است، انتخاب خودروی اقساطی با تحویل فوری می‌تواند خیال شما را از چند جهت راحت کند. در ادامه، مهم‌ترین دلایل اهمیت تحویل فوری را با هم بررسی می‌کنیم

صرفه‌جویی در زمان

زمان، یکی از باارزش‌ترین دارایی‌های شماست. با تحویل فوری، دیگر نیازی نیست هفته‌ها یا ماه‌ها در صف تحویل بمانید یا مدام وضعیت سفارش خود را پیگیری کنید.

شما در کوتاه‌ترین زمان ممکن، خودرو را تحویل می‌گیرید و بدون اتلاف وقت از آن استفاده می‌کنید؛ مخصوصاً اگر خودرو برای کار، خانواده یا رفت‌وآمد روزانه لازم باشد.

 قفل کردن قیمت فعلی

در شرایطی که قیمت خودرو ممکن است حتی در چند روز تغییر کند، تحویل فوری به شما کمک می‌کند قیمت امروز بازار را برای خود تثبیت کنید.

به این ترتیب، نگران افزایش قیمت در زمان تحویل نخواهید بود و برنامه‌ریزی مالی شما دقیق‌تر و مطمئن‌تر انجام می‌شود.

 استفاده فوری از خودرو

گاهی نیاز به خودرو، فوری و غیرقابل‌تعویق است؛ مثل شروع یک شغل جدید، اضافه شدن عضو خانواده یا جایگزینی خودروی قبلی.

تحویل فوری به شما این امکان را می‌دهد که بلافاصله پس از عقد قرارداد، پشت فرمان بنشینید و معطل شرایط نامشخص نشوید.

برای شروع خرید خودرو به‌صورت اقساطی، راهنمای خرید اقساطی خودرو ۱۴۰۴ را مطالعه کنید؛ در این راهنما شرایط ثبت‌نام، مدارک موردنیاز و روش‌های پرداخت اقساط به‌صورت کامل توضیح داده شده است

اگر در بازار پرنوسان خودرو به‌دنبال تصمیمی هوشمندانه و کم‌ریسک هستید، تحویل فوری به شما کمک می‌کند قیمت را تثبیت کنید، از انتظارهای طولانی دور بمانید و با خیال راحت، سریع‌تر صاحب خودرو شوید.

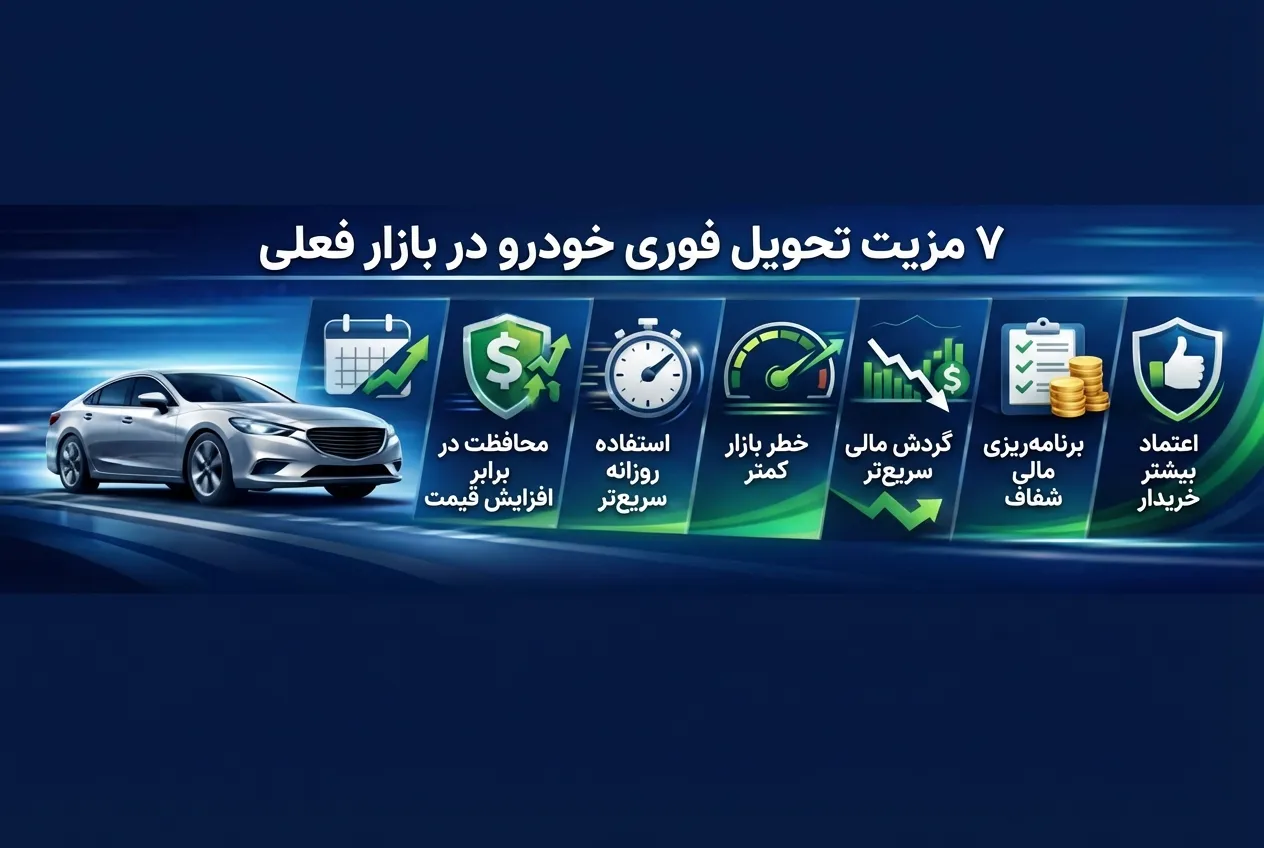
 ۷ مزیت خرید تحویل فوری در شرایط فعلی بازار

در شرایطی که بازار خودرو با نوسان قیمت و کمبود موجودی روبه‌روست، خرید تحویل فوری نه‌تنها یک گزینه، بلکه یک راهبرد هوشمندانه برای حفظ سرمایه و دسترسی به خودروی دلخواه است. در ادامه هفت مزیت کلیدی این روش را بررسی می‌کنیم.

تورم و افزایش قیمت

با توجه به تورم بالای سال‌های اخیر، قیمت خودروها به‌صورت روزانه در حال افزایش است. خرید تحویل فوری به شما امکان می‌دهد قیمت امروز را قفل کنید و از افزایش‌هایرسی به خودروی دلخواه است. در ادامه هفت مزیت کلیدی این روش را بررسی می‌کنیم.

کمبود موجودی

کمبود موجودی خودروهای پرطرفدار یکی از چالش‌های اصلی خریداران است. با انتخاب تحویل فوری، شما مستقیماً به موجودی واقعی و آماده‌ی تحویل دسترسی دارید و دیگر نیازی به انتظار برای تولید یا واردات خودرو ندارید. این امر ریسک لغو سفارش یا تأخیرهای طولانی را به‌طور کامل حذف می‌کند.

  • کاهش ریسک نوسان ارز و تعرفه: با تحویل فوری، نوسانات نرخ ارز و تغییرات احتمالی تعرفه‌های گمرکی تأثیری بر قیمت نهایی شما نخواهد داشت.
  • امکان استفاده فوری از خودرو: نیازی به انتظار برای طی مراحل طولانی ثبت‌نام، تولید و حمل نیست؛ خودرو در کمتر از ۲۴ ساعت در اختیار شماست.
  • شفافیت کامل در خرید: خودرویی که می‌بینید، همان است که دریافت می‌کنید. هیچ ابهامی در مورد کیفیت، رنگ یا تجهیزات وجود ندارد.
  • صرفه‌جویی در زمان و هزینه‌های جانبی: حذف رفت‌وآمدهای مکرر به نمایشگاه، پیگیری‌های تلفنی و هزینه‌های ایاب‌وذهاب.
  • دسترسی به طرح‌های تشویقی فوری: بسیاری از نمایشگاه‌ها برای فروش فوری، تخفیف‌های نقدی یا طرح‌های اقساطی ویژه‌ای ارائه می‌دهند.

در شرایط کنونی بازار، تحویل فوری به‌عنوان یک سپر امنیتی عمل می‌کند که شما را از تورم، کمبود موجودی و نوسانات بازار محافظت می‌کند و در عین حال، سریع‌ترین مسیر برای مالکیت خودروی دلخواهتان است.

جدول خودروهای موجود برای تحویل ۲۴ ساعته

اگر سرعت تحویل برای شما اولویت دارد، این بخش دقیقاً همان چیزی است که باید بررسی کنید. خودروهای زیر همگی دارای مدارک تکمیل، آماده فاکتور و قابل تحویل در کمتر از ۲۴ ساعت کاری هستند. این جدول به شما کمک می‌کند در یک نگاه، مدل، سال ساخت، قیمت و وضعیت موجودی را مقایسه کرده و سریع‌تر تصمیم بگیرید.

مشخصات خودروهای آماده تحویل | اتوگالری خلیقی

📌 وضعیت موجودی و قیمت نهایی پس از تماس با کارشناسان اتوگالری خلیقی تأیید می‌شود.

مدل خودرو سال ساخت قیمت وضعیت موجودی
پژو 207 اتوماتیک 1402–1403 استعلام تلفنی ✅ آماده تحویل
دنا پلاس توربو 1402–1403 استعلام تلفنی ✅ آماده تحویل
تارا اتوماتیک 1402–1403 استعلام تلفنی ⚠️ محدود
شاهین اتومات 1402–1403 استعلام تلفنی ✅ موجود
خودروهای مونتاژی 1401–1403 استعلام تلفنی ⚠️ بسته به مدل

در اتوگالری خلیقی، موجودی خودروهای تحویل فوری به‌صورت لحظه‌ای تغییر می‌کند و به همین دلیل قیمت و وضعیت نهایی هر خودرو فقط از طریق تماس مستقیم با کارشناسان فروش اعلام می‌شود. این رویکرد باعث جلوگیری از قیمت‌گذاری اشتباه و رزروهای غیرواقعی می‌شود.

👉 اگر یکی از خودروهای این جدول با شرایط شما هم‌خوانی دارد، پیشنهاد می‌شود در همان روز اقدام به رزرو کنید تا قیمت و موجودی برای شما تثبیت شود.

برای خرید بهترین خودرو دست دوم زیر ۵۰۰ میلیون، پیشنهاد می‌کنیم به راهنمای کامل ما مراجعه کنید و مطمئن‌ترین گزینه‌ها، قیمت‌گذاری و نکات مهم خرید خودروهای کارکرده را در این لینک بررسی کنید.

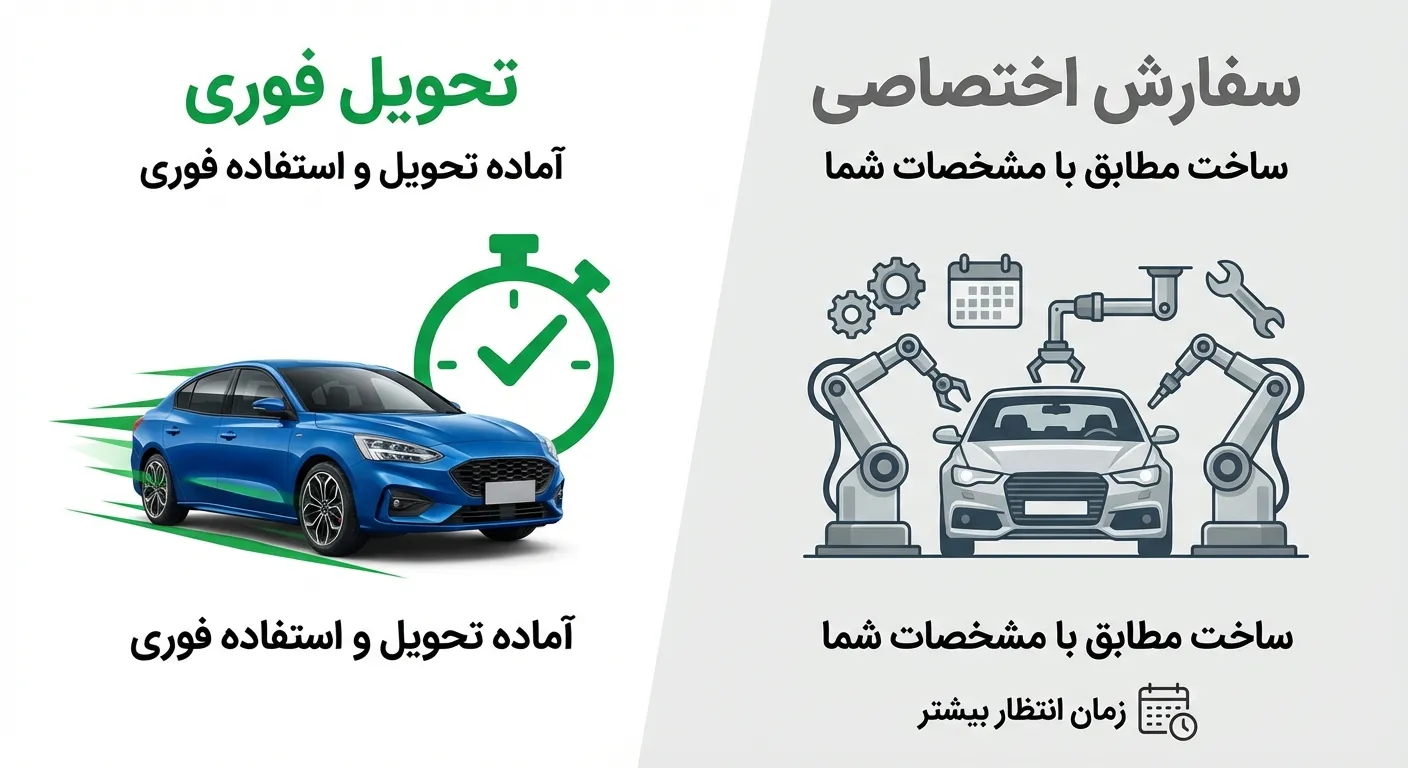
مقایسه زمان تحویل خودرو | فوری vs سفارشی

انتخاب بین خودروی اقساطی تحویل فوری و تحویل سفارشی یکی از تصمیم‌های مهم در فرآیند خرید خودرو است؛ تصمیمی که بر زمان تحویل، قیمت نهایی و میزان ریسک خریدار تأثیر مستقیم دارد. در ادامه، تفاوت‌های این دو روش را به‌صورت لیست‌شده و شفاف بررسی می‌کنیم.

مقایسه زمان تحویل خودرو | فوری vs سفارشی

تحویل فوری خودرو

در این روش، خودرو از موجودی آماده فروش انتخاب شده و در کوتاه‌ترین زمان ممکن به خریدار تحویل داده می‌شود.

مزایا:

  • تحویل سریع خودرو معمولاً بین ۲۴ تا ۷۲ ساعت
  • تثبیت قیمت در زمان عقد قرارداد و جلوگیری از افزایش‌های ناگهانی
  • حذف ریسک تغییر شرایط فروش یا حذف خودرو از موجودی
  • مناسب برای افرادی که نیاز فوری به خودرو دارند
  • گزینه‌ای امن‌تر در بازارهای ناپایدار و تورمی

معایب:

  • محدودیت در انتخاب رنگ، مدل یا برخی آپشن‌ها
  • احتمال بالاتر بودن قیمت نسبت به خرید سفارشی در برخی شرایط
  • وابستگی کامل به موجودی لحظه‌ای بازار

تحویل سفارشی خودرو

در تحویل سفارشی، خودرو بر اساس سفارش خریدار ثبت شده و پس از طی فرآیند تأمین، تحویل داده می‌شود.

مزایا:

  • امکان انتخاب رنگ، تیپ و امکانات دلخواه
  • مناسب برای خریدارانی که عجله‌ای برای تحویل ندارند
  • در برخی مقاطع بازار، قیمت نهایی کمتر از تحویل فوری

معایب:

  • زمان تحویل طولانی، از چند هفته تا چند ماه
  • ریسک افزایش قیمت در فاصله ثبت سفارش تا تحویل
  • احتمال تغییر شرایط فروش در طول زمان انتظار
  • نامناسب برای بازارهای دارای نوسان شدید قیمت

اگر سرعت، اطمینان و تثبیت قیمت برای شما اولویت دارد، تحویل فوری انتخاب منطقی‌تری است. اما اگر زمان کافی دارید و شخصی‌سازی خودرو برایتان مهم‌تر است، تحویل سفارشی می‌تواند گزینه مناسبی باشد، به شرط پذیرش ریسک‌های بازار.

در مجموع، شرایط ویژه تحویل فوری در اتوگالری خلیقی ترکیبی از شفافیت مالی، پشتیبانی حرفه‌ای و خدمات تکمیلی رایگان است که خرید خودرو اقساطی را به تجربه‌ای مطمئن و سریع تبدیل می‌کند.

چگونه خودروی اقساطی را در کمتر از ۲۴ ساعت تحویل بگیریم؟

تحویل خودروی اقساطی در کمتر از ۲۴ ساعت، در نگاه اول غیرممکن به نظر می‌رسد؛ اما اگر مراحل به‌درستی و بدون اتلاف زمان انجام شود، کاملاً قابل اجراست. اتوگالری خلیقی این فرآیند را به‌صورت استاندارد و زمان‌بندی‌شده طراحی کرده تا خریدار بتواند در کوتاه‌ترین زمان ممکن، خودروی خود را تحویل بگیرد. در ادامه، مراحل گام‌به‌گام و تایم‌لاین دقیق این فرآیند را بررسی می‌کنیم.

مراحل گام‌به‌گام تحویل فوری خودرو اقساطی

  1. تماس و مشاوره اولیه

    فرآیند با تماس تلفنی یا ارتباط آنلاین آغاز می‌شود. در این مرحله، کارشناسان فروش بر اساس بودجه، میزان پیش‌پرداخت و توان بازپرداخت اقساط، گزینه‌های موجود برای تحویل فوری را معرفی می‌کنند.

  2. انتخاب خودرو از موجودی آماده تحویل

    برای تحویل زیر ۲۴ ساعت، انتخاب خودرو باید از میان موجودی آماده انجام شود. در این مرحله مدل، سال ساخت و شرایط اقساط نهایی می‌شود.

  3. ارسال و بررسی مدارک

    مدارک مورد نیاز به‌صورت سریع و ترجیحاً آنلاین ارسال می‌شود تا بررسی اعتبار و تکمیل پرونده بدون وقفه انجام گیرد. تکمیل صحیح این مرحله نقش کلیدی در سرعت تحویل دارد.

  4. تأیید شرایط و عقد قرارداد

    پس از تأیید مدارک، شرایط نهایی اقساط و جزئیات قرارداد اعلام شده و قرارداد در کوتاه‌ترین زمان ممکن امضا می‌شود.

  5. پرداخت پیش‌پرداخت و آماده‌سازی تحویل

    با پرداخت پیش‌پرداخت، خودرو وارد مرحله آماده‌سازی نهایی شده و هماهنگی‌های تحویل انجام می‌گیرد.

تایم‌لاین دقیق تحویل زیر ۲۴ ساعت

  • ساعت ۰ تا ۲: مشاوره، انتخاب خودرو و اعلام شرایط اقساط
  • ساعت ۲ تا ۶: ارسال مدارک و بررسی اولیه
  • ساعت ۶ تا ۱۰: تأیید نهایی و تنظیم قرارداد
  • ساعت ۱۰ تا ۱۴: پرداخت پیش‌پرداخت و ثبت تحویل
  • ساعت ۱۴ تا ۲۴: آماده‌سازی و تحویل خودرو به خریدار

در صورتی که مدارک کامل باشد و خودرو از موجودی آماده انتخاب شود، این تایم‌لاین به‌طور کامل قابل اجراست. به همین دلیل، آماده بودن مدارک و تصمیم‌گیری سریع خریدار، مهم‌ترین عامل تحویل خودروی اقساطی در کمتر از ۲۴ ساعت محسوب می‌شود.

اگر به‌دنبال نکات خرید خودرو اقساطی هستید 🏙️🚗، در این مطلب معتبرترین نمایشگاه‌ها، شرایط خرید خودرو اقساطی بدون ضامن و نکات مهم انتخاب بهترین گزینه را به‌صورت کامل بررسی کرده‌ایم.

خودرو اقساطی تحویل فوری

مدارک لازم برای تحویل فوری خودرو اقساطی

یکی از مهم‌ترین عوامل در تحویل خودروی اقساطی در کوتاه‌ترین زمان ممکن، آماده بودن و کامل بودن مدارک است. هرگونه نقص یا تأخیر در ارائه مدارک می‌تواند فرآیند بررسی و عقد قرارداد را به تعویق بیندازد و تحویل فوری را به تحویل چندروزه تبدیل کند. به همین دلیل، آشنایی با مدارک مورد نیاز و رعایت نکات مهم، نقش کلیدی در تحویل زیر ۲۴ ساعت دارد.

چک‌لیست مدارک لازم برای تحویل فوری

برای تسریع فرآیند خرید و تحویل خودرو، معمولاً ارائه مدارک زیر الزامی است:

  • اصل و تصویر کارت ملی خریدار
  • اصل و تصویر شناسنامه (صفحه اول و توضیحات)
  • مدارک محل سکونت شامل سند، اجاره‌نامه یا قبض معتبر
  • چک صیادی به تعداد اقساط یا طبق شرایط قرارداد
  • اطلاعات حساب بانکی و شماره شبا
  • گواهی اشتغال به کار یا مدرک شغلی (در صورت نیاز)
  • مدارک ضامن یا تضمین‌کننده، در صورت درخواست کارشناس فروش

ارائه کامل این مدارک در همان مرحله اولیه، باعث می‌شود بررسی پرونده بدون وقفه انجام شود و خودرو سریع‌تر وارد مرحله تحویل گردد.

نکات مهم برای تحویل سریع‌تر

  • مدارک را به‌صورت خوانا و ترجیحاً دیجیتال ارسال کنید تا بررسی سریع‌تر انجام شود.
  • مشخصات هویتی باید کاملاً مطابق با اطلاعات درج‌شده در قرارداد باشد.
  • چک‌ها حتماً فعال، معتبر و به نام خریدار یا طبق شرایط اعلام‌شده باشند.
  • قبل از ارسال مدارک، از کارشناس فروش درباره تعداد چک‌ها و جزئیات آن سؤال کنید.
  • در صورت داشتن ضامن، مدارک وی را هم‌زمان با مدارک خود ارسال نمایید.

با رعایت این موارد و آماده‌سازی مدارک از پیش، فرآیند خرید خودرو اقساطی تحویل فوری بدون اتلاف زمان انجام می‌شود و امکان تحویل خودرو در کمتر از ۲۴ ساعت به‌صورت واقعی فراهم خواهد بود.

پلتفرم LendingTree

وام‌های خودروی فوری، فرآیند تأمین مالی خودرو را سرعت می‌بخشند؛ فرآیندی که معمولاً ممکن است ساعت‌ها یا حتی روزها طول بکشد. یک وام خودروی همان روز یا فوری، وامی است که می‌تواند در کمتر از یک ساعت تأیید شود، به شرط آنکه معیارهای خاصی را داشته باشید.

قیمت‌گذاری تحویل فوری | آیا گران‌تر است؟

یکی از پرتکرارترین سوالات خریداران خودرو اقساطی این است که آیا تحویل فوری باعث افزایش قیمت خودرو می‌شود یا خیر؟ در شرایط فعلی بازار، بسیاری تصور می‌کنند تحویل سریع به معنای پرداخت هزینه اضافه است؛ اما در عمل، قیمت‌گذاری تحویل فوری بیشتر به نوع موجودی، زمان خرید و سیاست فروش مجموعه بستگی دارد تا صرفاً سرعت تحویل.

در تحویل فوری، خودرو از موجودی آماده فروش ارائه می‌شود؛ بنابراین هزینه‌هایی مانند ثبت سفارش جدید، انتظار برای تأمین خودرو یا ریسک نوسان قیمت بازار از فرآیند حذف می‌گردد. به همین دلیل، در بسیاری از موارد قیمت نهایی تفاوت قابل‌توجهی با تحویل عادی ندارد و حتی می‌تواند از نظر اقتصادی به‌صرفه‌تر باشد؛ زیرا خریدار از افزایش احتمالی قیمت در آینده در امان می‌ماند.

مقایسه قیمت تحویل فوری با تحویل عادی

معیار مقایسه تحویل فوری خودرو اقساطی تحویل عادی (سفارشی)
قیمت پایه خودرو بر اساس موجودی روز بازار وابسته به قیمت زمان تحویل
ریسک افزایش قیمت ندارد بالا (به دلیل نوسان بازار)
هزینه جانبی انتظار صفر ممکن است وجود داشته باشد
زمان تحویل کمتر از ۲۴ ساعت چند هفته تا چند ماه
شفافیت قیمت قطعی در زمان قرارداد احتمال تغییر قیمت
ارزش اقتصادی مناسب برای بازار تورمی پرریسک در بازار ناپایدار

همان‌طور که در جدول مشاهده می‌شود، تحویل فوری لزوماً گران‌تر از تحویل عادی نیست. تفاوت اصلی در قطعی بودن قیمت است. در تحویل عادی، فاصله زمانی بین ثبت درخواست تا تحویل خودرو می‌تواند باعث افزایش قیمت نهایی شود؛ در حالی که در تحویل فوری، قیمت در همان روز قرارداد تثبیت می‌گردد.

در بازار تورمی فعلی، بسیاری از خریداران تحویل فوری را نه یک هزینه اضافه، بلکه راهی برای حفظ ارزش سرمایه و جلوگیری از ضرر احتمالی می‌دانند. به همین دلیل، اگر خودروی موردنظر شما در موجودی آماده تحویل باشد، انتخاب تحویل فوری می‌تواند تصمیمی هوشمندانه و اقتصادی محسوب شود.

جمع‌بندی؛ چرا اتو خلیقی بهترین انتخاب برای خرید اقساطی است؟

خرید خودرو اقساطی تحویل فوری در بازار پرنوسان امروز، نیازمند تکیه بر مجموعه‌ای است که اصالت و شفافیت را تضمین کند. اتو خلیقی با ۱۸ سال سابقه درخشان در بازار خودرو تهران، فراتر از یک نمایشگاه اتومبیل عمل کرده و به عنوان یک مشاور امین در کنار شماست. ما با حذف موانع رایج مانند نیاز به ضامن و پروسه‌های طولانی اداری، شرایطی را فراهم کرده‌ایم که شما بتوانید با خیالی آسوده، تنها بر انتخاب خودروی مورد علاقه‌تان تمرکز کنید. ضمانت کارشناسی فنی و بدنه، قیمت‌گذاری منصفانه و تحویل آنی خودرو پس از عقد قرارداد، تعهد ما به شماست تا لذت خریدی امن و بدون دغدغه را تجربه کنید.

هنوز برای خرید مردد هستید؟

کارشناسان ما آماده‌اند تا با بررسی بودجه شما، بهترین گزینه‌های موجود را معرفی کنند. همین حالا برای دریافت مشاوره رایگان و اطلاع از قیمت‌های لحظه‌ای با ما 09122134179 تماس بگیرید.
 

خرید اقساطی خودرو کارکرده بدون ضامن شاید در نگاه اول تنها یک پیشنهاد وسوسه‌کننده باشد، اما در واقعیتِ بازارِ پرنوسانِ ۱۴۰۴، شاه‌کلیدِ ماشین‌دار شدنِ بسیاری از پایتخت‌نشینان است. وقتی پای انتخاب میان «خرید نقدی» و «خرید اقساطی» به میان می‌آید، جنگی میان احساسات و منطق اقتصادی شکل می‌گیرد؛ آیا تخلیه یکباره پس‌اندازِ چند ساله برای فرار از سود تسهیلات عاقلانه است، یا حفظ نقدینگی و استفاده از اهرم مالی برای سرمایه‌گذاری‌های دیگر؟ پاسخ این سوال، مرز باریک بین یک برد مالی و حسرت‌های آینده است.

تیم کارشناسی اتو خلیقی با تکیه بر ۱۸ سال تجربه شفاف در قلب بازار خودرو تهران، در این مقاله قصد دارد بدون تعصب و با زبانِ ریاضی، پرونده این دوراهی را ببندد تا شما با چشمانی باز و محاسباتی دقیق، بهترین استراتژی را برای بودجه خود انتخاب کنید.

خرید نقدی در مقابل اقساطی | کدام برای شما مناسب‌تر است؟

خرید نقدی در مقابل اقساطی | کدام برای شما مناسب‌تر است؟

تصمیم‌گیری برای خرید خودرو سایپا ، همواره با این دوراهی بزرگ روبروست: خرید نقدی یا اقساطی؟ این انتخاب فقط به موجودی بانکی شما بستگی ندارد، بلکه یک استراتژی مالی بلندمدت است که باید با اهداف شما همسو باشد. قبل از هر چیز، باید تفاوت این دو روش و معیارهای تصمیم‌گیری شفاف شوند.

تعریف خرید نقدی

خرید نقدی یعنی پرداخت کامل مبلغ خودرو در زمان خرید. مزیت اصلی آن، رهایی فوری از هرگونه بدهی و بهره بانکی است. شما بلافاصله مالکیت کامل را به دست می‌آورید و قدرت چانه‌زنی بیشتری در بازار نقدی خواهید داشت. این روش برای افرادی مناسب است که پول نقد مازادی دارند و نمی‌خواهند آن را به ریسک سرمایه‌گذاری یا تعهدات بلندمدت درگیر کنند.

تعریف خرید اقساطی

خرید اقساطی به شما امکان می‌دهد با پرداخت بخشی از مبلغ به عنوان پیش‌پرداخت، سریع‌تر مالک خودرو شوید. مزیت کلیدی این روش، حفظ نقدینگی است؛ یعنی پول شما آزاد می‌ماند تا در بازارهای دیگر سرمایه‌گذاری شود یا برای هزینه‌های ضروری زندگی مصرف گردد. البته باید هزینه بهره (سود) را نیز به مبلغ کل اضافه کنید.

معیارهای تصمیم‌گیری

برای اینکه بتوانید با قطعیت بگویید «خرید نقدی یا اقساطی خودرو  برای من مناسب است»، باید مجموعه مشخصی از فاکتورها را در نظر بگیرید. این تصمیم تنها بر اساس قیمت روی برچسب نیست، بلکه یک ارزیابی جامع از وضعیت مالی و اهداف زندگی شماست.

معیارهای طلایی برای انتخاب نهایی:

  1. قدرت مالی فعلی: آیا پس‌انداز شما به اندازه‌ای است که با پرداخت نقدی، حساب‌های ضروری دیگرتان خالی نشود؟ (اصل نگهداری از ذخایر اضطراری).
  2. نرخ بهره اقساط: نرخ بهره پیشنهادی چقدر است؟ هرچه نرخ پایین‌تر باشد، جذابیت خرید اقساطی بیشتر می‌شود.
  3. چشم‌انداز تورم: در ایران، تورم یک واقعیت است. اگر انتظار تورم بالا دارید، امروز قرض گرفتن (اقساطی) و فردا با پول کم‌ارزش‌تر پس دادن، به نفع شماست.
  4. بازدهی سرمایه‌گذاری: اگر پول نقدتان را در بازاری با بازدهی سالانه ۲۰ درصد سرمایه‌گذاری کنید، در حالی که بهره اقساط خودرو ۱۸ درصد است، قطعاً اقساطی برنده است (بازدهی > هزینه).

این سه عامل کلیدی، به شما کمک می‌کنند تا از فاز «حدس و گمان» خارج شده و وارد فاز «تصمیم‌گیری مبتنی بر داده» شوید. در ادامه مقاله، ما این معیارها را با مثال‌های عددی واقعی در ایران تحلیل خواهیم کرد.

نیاز به محاسبه دقیق شرایط شما دارید؟

محاسبات اقساط بسته به بانک، نوع خودرو و شرایط پیش‌پرداخت شما متغیر است. برای دریافت مشاوره اختصاصی و محاسبه صفر تا صد هزینه نهایی بر اساس شرایط شخصی خود، همین حالا با کارشناسان ما تماس بگیرید و از افتادن در دام هزینه‌های پنهان جلوگیری کنید.

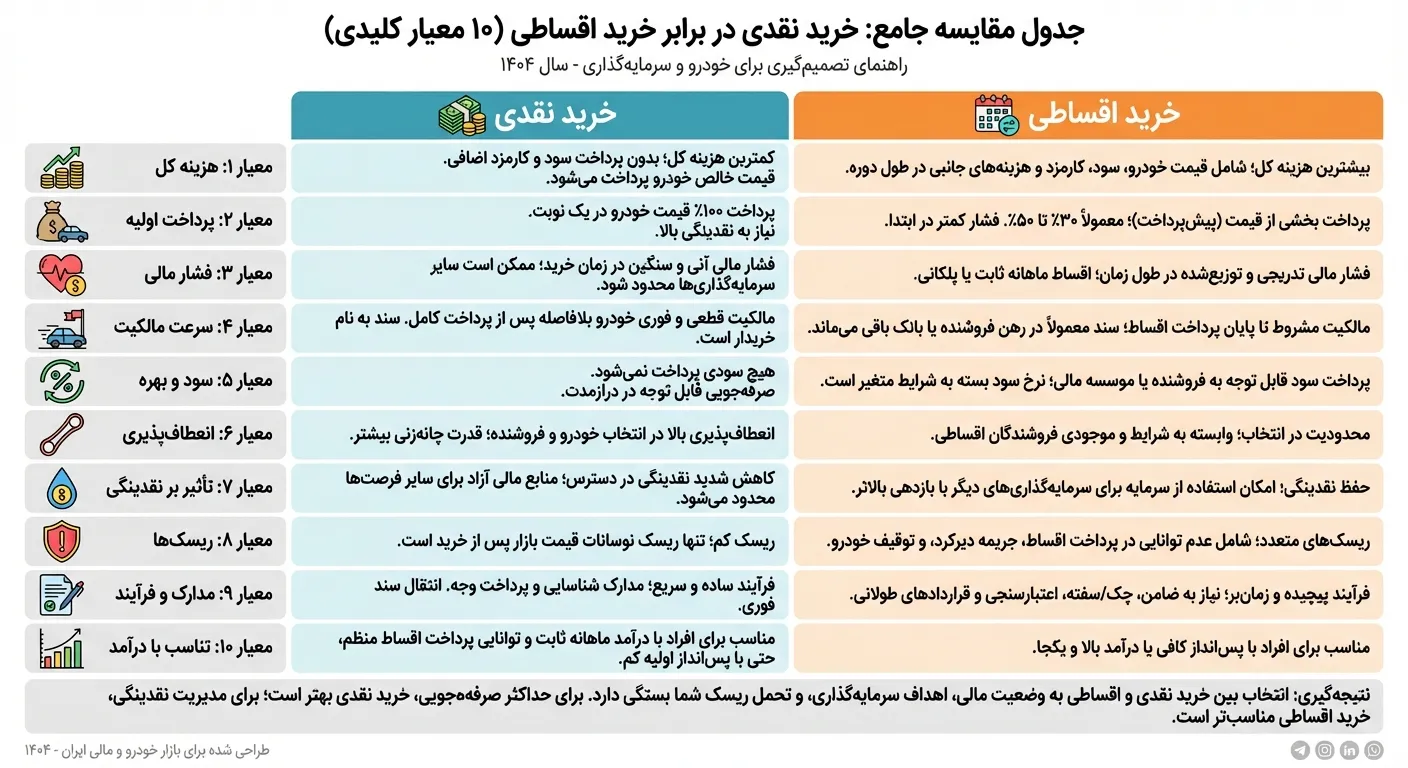
جدول مقایسه جامع: خرید نقدی در برابر خرید اقساطی (۱۰ معیار کلیدی)

محاسبه دقیق هزینه تمام‌شده خرید نقدی خودرو در سال ۱۴۰۴

خرید نقدی خودرو، ساده به نظر می‌رسد اما اغلب خریداران با نادیده گرفتن هزینه‌های پنهان، در لحظه پرداخت دچار کسری بودجه می‌شوند. قیمت روی برچسب خودرو، تنها بخشی از ماجراست. برای یک خرید امن، باید «قیمت تمام‌شده» را محاسبه کنید که شامل موارد زیر است:

  • قیمت پایه و مالیات‌ها: قیمتی که در آگهی می‌بینید، معمولاً بدون احتساب مالیات بر ارزش افزوده و عوارض قانونی است. همیشه مبلغ فاکتور نهایی را از فروشنده بخواهید.
  • هزینه‌های بیمه: این بخش می‌تواند تا ۵٪ ارزش خودرو باشد. شامل بیمه شخص ثالث (اجباری) و بیمه بدنه است که اگرچه اختیاری است، اما برای حفظ سرمایه در خودروهای گران‌قیمت ۱۴۰۴، اکیداً توصیه می‌شود.
  • هزینه‌های اداری و پلاک: مبالغی که بابت صدور کارت خودرو، برگ سبز، هزینه نقل و انتقالات و خدمات پلیس راهور باید پرداخت شود.

نتیجه‌گیری: بودجه واقعی مورد نیاز شما حاصل جمع «قیمت فاکتور + حق بیمه‌ها + هزینه‌های اداری» است. تنها زمانی اقدام به خرید نقدی کنید که موجودی حسابتان پاسخگوی این عدد نهایی باشد، نه صرفاً قیمت خودرو.

محاسبه کامل هزینه خرید اقساطی (سود + کارمزد + هزینه‌های پنهان)

یکی از بزرگترین دام‌هایی که در خرید اقساطی خودرو ایران خودرو وجود دارد، تمرکز صرف روی «مبلغ قسط ماهانه» و نادیده گرفتن هزینه‌های پنهان است. برای اینکه تصمیم شما کاملاً سئو شده و مبتنی بر واقعیت باشد، باید کل بسته مالی را در نظر بگیریم. در سناریوی فرضی زیر، قیمت پایه خودرو ۱ میلیارد تومان در نظر گرفته شده است (نتایج تحلیل ابزار در زیر آمده است):

خودرو: 1,000,000,000 تومان مبلغ پیش‌پرداخت (40%): 400,000,000 تومان اصل مبلغ وام (60%): 600,000,000 تومان

کارمزد و هزینه‌های جانبی (2%): 20,000,000 تومان تخمین سود کل پرداختی (36 ماهه): 432,000,000 تومان

جمع کل هزینه اقساطی (بدون پیش پرداخت): 1,052,000,000 تومان

جمع کل هزینه نهایی خودرو (نقدی + اقساط): 1,452,000,000 تومان

این اعداد به وضوح نشان می‌دهند که خودرویی که امروز ۱ میلیارد تومان قیمت دارد، با یک قرارداد ۳۶ ماهه، در نهایت ۱ میلیارد و ۴۵۲ میلیون تومان برای شما تمام می‌شود. بیایید اجزای این هزینه را کالبدشکافی کنیم:

مبلغ پیش‌پرداخت

این اولین و واضح‌ترین بخش است. این مبلغ مستقیماً از جیب شما خارج می‌شود و معمولاً بین ۳۰٪ تا ۶۰٪ قیمت کل خودرو در نظر گرفته می‌شود. هرچه پیش‌پرداخت شما بیشتر باشد، مبلغ وام کمتر و در نتیجه سود پرداختی شما نیز کاهش می‌یابد. این همان سرمایه‌ای است که شما در خرید نقدی بلافاصله پرداخت می‌کردید!

نرخ سود ماهانه و سالانه

این بخش، قلب هزینه اقساطی است. نرخ سودی که شرکت‌های لیزینگ یا بانک‌ها اعمال می‌کنند، بسته به نوع طرح (مشارکت، فروش فوری اقساطی، یا وام بانکی) متغیر است. همان‌طور که در سناریو دیدیم، سود ۴۳۲ میلیون تومانی برای وام ۶۰۰ میلیونی در ۳۶ ماه بسیار قابل توجه است و باید آن را به عنوان “بهای فرصت استفاده زودهنگام” بپذیرید. این مبلغ مستقیماً هزینه نهایی شما را افزایش می‌دهد.

کارمزد بانکی و نمایشگاه

فراتر از سود، هزینه‌هایی تحت عنوان “کارمزد تشکیل پرونده”، “هزینه ارزیابی اولیه خودرو” یا “کمیسیون نمایشگاه برای تسهیل فرآیند” از شما دریافت می‌شود. در سناریوی ما، ۲۰ میلیون تومان به این هزینه‌های اداری اختصاص داده شد. این هزینه‌ها اغلب هنگام عقد قرارداد اخذ می‌شوند و جزئی از هزینه‌های ثابت خرید اقساطی هستند.

هزینه چک و سفته

در بسیاری از قراردادهای فروش اقساطی دنا پلاس توربو اتوماتیک، برای تضمین بازپرداخت اقساط، نیاز به ارائه چک تضمین یا سفته دارید. اگرچه این مبلغ مستقیماً از حساب شما کم نمی‌شود، اما «بلوکه شدن» بخشی از اعتبار شما یا نیاز به تأمین چک از سوی افراد دیگر، یک هزینه فرصت است که باید در محاسبات مالی لحاظ شود.

جمع کل هزینه اقساطی

جمع کل هزینه نهایی خودرو (۱.۴۵ میلیارد تومان) نشان می‌دهد که تفاوت بین خرید نقدی و اقساطی در این مثال، ۴۵۲ میلیون تومان است. این عدد خالص، سودی است که شما در ازای استفاده از پول دیگران و به تعویق انداختن پرداخت، به سیستم مالی می‌پردازید. آیا بازدهی سرمایه نقدی شما در این ۳۶ ماه، می‌توانست کمتر از این ۴۵۲ میلیون تومان باشد؟ این همان سوالی است که باید پاسخ دهید!

جدول مقایسه جامع: خرید نقدی در برابر خرید اقساطی (۱۰ معیار کلیدی)

تصمیم‌گیری بین خرید نقدی و اقساطی یکی از مهم‌ترین دوراهی‌های مالی مصرف‌کننده است. این انتخاب، فراتر از مبلغ پرداختی اولیه است و بر جریان نقدینگی، تعهدات بلندمدت و هزینه کل سرمایه‌گذاری شما تأثیر می‌گذارد. در اینجا با ۱۰ معیار کلیدی، این دو روش را به طور کامل کالبدشکافی می‌کنیم.

معیار کلیدی خرید نقدی (نقد) خرید اقساطی توضیحات سئوی/مالی
H3: مقایسه هزینه کل کمترین هزینه نهایی (بدون بهره) بیشترین هزینه نهایی (شامل سود، کارمزد و هزینه‌های جانبی) تعیین کننده اصلی برای ROI (بازگشت سرمایه) بلندمدت.
H3: انعطاف‌پذیری مالی نیاز به نقدینگی بالا در لحظه توزیع بار مالی در طول زمان تاثیر مستقیم بر جریان نقدینگی ماهانه کاربر.
H3: زمان تحویل معمولاً فوری وابسته به شرایط قرارداد (ممکن است با پیش‌پرداخت فوری باشد یا بعد از تسویه) معیاری مهم برای تجربه کاربری (UX) اولیه.
H3: شرایط و مدارک حداقل مدارک (تأیید هویت و پرداخت) نیاز به اعتبارسنجی، چک، ضامن، و مدارک شغلی فرآیند بورکراتیک پیچیده‌تر.
معیار پنجم: مدیریت بدهی صفر (بدهی وجود ندارد) ایجاد یک تعهد مالی بلندمدت (ریسک بدهی) اهمیت در مدیریت ریسک مالی شخصی/شرکتی.
معیار ششم: نرخ تورم محافظت در برابر تورم آتی (مالکیت سریع) ارزش واقعی پول پرداختی در آینده کمتر است (مزیتی نسبی در شرایط تورمی) تحلیل تاثیر تورم بر ارزش پرداختی.
معیار هفتم: مالکیت رسمی مالکیت بلافاصله پس از پرداخت مالکیت معمولاً مشروط به تسویه کامل اقساط (در برخی موارد) نکته حقوقی مهم برای انتقال سند یا گارانتی.
معیار هشتم: تأثیر بر امتیاز اعتباری تأثیر مستقیم صفر (مگر از طریق افزایش نقدینگی) مثبت (در صورت پرداخت منظم) یا منفی (در صورت تأخیر) اهمیت برای رتبه‌بندی اعتباری کاربر (Credit Score).
معیار نهم: امکان تغییر/فروش آزادی کامل برای فروش یا ارتقاء محدودیت‌هایی تا زمان تسویه کامل (مانند نیاز به رضایت فروشنده اقساطی) انعطاف‌پذیری در آینده.
معیار دهم: پیچیدگی قرارداد بسیار ساده پیچیده (شامل بندهای مربوط به جریمه دیرکرد، فسخ، و نرخ سود) لزوم مطالعه دقیق بندهای حقوقی.

خرید نقدی کم‌هزینه‌ترین و سریع‌ترین راه مالکیت است، در حالی که اقساطی ابزاری حیاتی برای حفظ نقدینگی و دسترسی فوری به کالا است. انتخاب به اولویت‌های مالی شما بستگی دارد.

۷ مزیت خرید نقدی که نمایشگاه‌ها به شما نمی‌گویند

۷ مزیت خرید نقدی که نمایشگاه‌ها به شما نمی‌گویند

خرید نقدی (Cash Purchase) نه تنها ساده‌ترین تراکنش است، بلکه یک اهرم مالی قدرتمند محسوب می‌شود که اغلب ارائه‌دهندگان خدمات اعتباری تمایلی به برجسته کردن آن ندارند. این مزایا مستقیماً به سود خالص و آسودگی خاطر شما باز می‌گردد.

صرفه‌جویی در سود: هزینه واقعی سرمایه‌گذاری

صرفه‌جویی در سود، بزرگترین و ملموس‌ترین مزیت خرید نقدی است. در این بخش، ما تأثیر این صرفه‌جویی را بر هزینه نهایی مقایسه می‌کنیم.

معیار خرید نقدی خرید اقساطی (با سود ۱۰٪ سالانه برای ۲ سال)
قیمت پایه کالا ۱۰۰,۰۰۰,۰۰۰ تومان ۱۰۰,۰۰۰,۰۰۰ تومان
هزینه سود/کارمزد (تخمینی) ۰ تومان حدوداً ۱۰,۰۰۰,۰۰۰ تا ۱۲,۰۰۰,۰۰۰ تومان
هزینه کل نهایی ۱۰۰,۰۰۰,۰۰۰ تومان ۱۱۰,۰۰۰,۰۰۰ تا ۱۱۲,۰۰۰,۰۰۰ تومان
صرفه‌جویی با خرید نقدی — حدود ۱۰٪ صرفه‌جویی

قدرت چانه‌زنی بیشتر: اهرم پول نقد

ارائه دهنده کالا یا خدمات، همیشه خرید نقدی را ترجیح می‌دهد زیرا ریسک نکول (عدم بازپرداخت) صفر است و فوراً وجه نقد به دست می‌آورد. این موضوع به شما اهرم فشار برای تخفیف می‌دهد.

  • تخفیف مستقیم: نمایشگاه‌ها اغلب آماده‌اند تا بخشی از سود مورد انتظار خود را در قالب تخفیف نقدی (Spot Discount) از دست بدهند.
  • هدایای جانبی: در صورت عدم امکان تخفیف نقدی مستقیم، خریدار نقدی می‌تواند برای دریافت لوازم جانبی، خدمات رایگان یا گارانتی تمدید شده چانه‌زنی کند.
  • سرعت نهایی شدن معامله: نقد بودن معامله، فرآیند را برای فروشنده سریع‌تر می‌کند که این عامل نیز می‌تواند در مذاکره مؤثر باشد.

بدون تعهد بلندمدت: آرامش مالی

خرید اقساطی زنجیری از تعهدات مالی ایجاد می‌کند که ممکن است سال‌ها ادامه یابد. خرید نقدی تارا اتوماتیک این زنجیر را در همان لحظه قطع می‌کند.

  • مزایای روانی و عملیاتی:
  • حفظ سقف اعتبار: مبلغی که برای قسط کنار می‌گذارید، همیشه برای مصارف دیگر (یا سرمایه‌گذاری) در دسترس باقی می‌ماند.
  • کاهش استرس مالی: عدم وجود چک‌های آتی یا نگرانی بابت فراموشی سررسید قسط، به طور قابل ملاحظه‌ای سطح استرس مالی را کاهش می‌دهد.
  • آزادی در مدیریت بودجه: شما می‌توانید بودجه ماهانه خود را صرفاً بر اساس نیازهای جاری تنظیم کنید، نه بر اساس تعهدات گذشته.

۴ مزیت تکمیلی خرید نقدی (به صورت لیست برای تکمیل ۷ معیار)

برای تکمیل ۷ مزیت مورد نظر، چهار مورد زیر را اضافه می‌کنیم که همگی حول محور سادگی و سوددهی مالی می‌چرخند:

  1. تسریع در مالکیت کامل: به محض پرداخت، کالا رسماً و کاملاً متعلق به شماست، بدون هیچ‌گونه رهن یا وثیقه‌ای از سوی فروشنده.
  2. مقابله با ریسک تغییر نرخ بهره: در خرید اقساطی، اگر نرخ سود اعلامی شناور (Variable Rate) باشد، افزایش نرخ توسط بانک یا شرکت تأمین مالی می‌تواند هزینه کل را به شدت افزایش دهد؛ خرید نقدی این ریسک را حذف می‌کند.
  3. سادگی اداری و حذف کاغذبازی: فرآیند خرید نقدی اغلب بسیار سریع و بدون نیاز به پر کردن فرم‌های اعتبارسنجی پیچیده، استعلام از مراجع قانونی و ارائه مدارک شغلی است.
  4. استفاده بهینه از تخفیف‌های فصلی: گاهی اوقات نمایشگاه‌ها برای تخلیه موجودی، تخفیف‌های نقدی بسیار سنگینی را تنها در یک بازه زمانی کوتاه ارائه می‌دهند که تنها خریدار نقدی می‌تواند از آن بهره‌مند شود.

خرید نقدی با حذف کامل هزینه‌های بهره، ریسک‌های مالی بلندمدت را از بین برده و قدرت چانه‌زنی شما را به حداکثر می‌رساند. این روش، سریع‌ترین و ارزان‌ترین مسیر برای دستیابی به مالکیت کامل و حفظ آرامش در بودجه‌بندی است.

۶ دلیل هوشمندانه برای خرید اقساطی (حتی با داشتن پول نقد)

برخلاف باور عموم، خرید اقساطی همیشه نشانه کمبود بودجه نیست؛ بلکه در اقتصادهای تورمی، یک استراتژی دقیق مدیریت دارایی محسوب می‌شود. چرا باید حتی با داشتن نقدینگی، به سراغ خرید اقساطی بروید؟

  • حفظ سرمایه برای شکار فرصت‌ها (هزینه فرصت): اگر پول نقد شما در بازارهای موازی (مانند طلا یا بورس) سودی بیشتر از نرخ بهره اقساط تولید می‌کند، پرداخت نقدی خودرو اشتباه محاسباتی است.
  • سپر دفاعی در برابر تورم: با توجه به کاهش ارزش پول، پرداخت قسط ثابت در سال‌های آینده (با پولی که ارزش کمتری دارد)، عملاً ارزان‌تر از پرداخت یکجای مبلغ در حال حاضر تمام می‌شود.
  • حفظ نقدینگی و امنیت روانی: خالی کردن کامل حساب بانکی برای خرید خودرو، شما را در برابر هزینه‌های پیش‌بینی‌نشده و اضطراری آسیب‌پذیر می‌کند. حفظ پول نقد، حاشیه امن زندگی شماست.
  • ارتقای رتبه اعتباری: پرداخت منظم اقساط خودرو در سیستم بانکی ثبت شده و مسیر دریافت وام‌های کلان‌تر (مانند مسکن) را در آینده برایتان هموار می‌کند.
  • مدیریت ریسک: به جای قفل کردن

انتخاب بین نقدی و اقساطی بهمن موتور به اهداف مالی شما بستگی دارد. نقدی صرفه‌جویی فوری در سود دارد، اما اقساطی در تورم محافظت کرده و نقدینگی را برای سرمایه‌گذاری‌های پرسود حفظ می‌کند. تصمیم درست، توازن بین هزینه فعلی و فرصت‌های آتی است.

چه زمانی خرید نقدی گزینه بهتری است؟

با وجود همه استدلال‌ها برای حفظ نقدینگی، شرایطی وجود دارد که در آن، پرداخت نقدی انتخاب برتر مالی محسوب می‌شود. اگر نرخ سود بازدهی سرمایه‌گذاری‌های شما کمتر از هزینه وام باشد یا بتوانید تخفیف نقدی قابل توجهی بگیرید، منطق مالی شما را به سمت تسویه آنی سوق می‌دهد. این انتخاب، شفافیت مالی مطلق را برای خریدار به ارمغان می‌آورد.

پروفایل مالی ایده‌آل برای خریدار نقدی

پروفایل مالی ایده‌آل برای خریدار نقدی، فردی است که “توانایی پرداخت نقدی را دارد، اما توانایی سرمایه‌گذاری مجدد آن مبلغ را ندارد” یا فردی است که “نقدینگی بسیار بالایی دارد و کاهش جزئی آن تأثیری بر جریان نقدی روزمره یا اهداف کلان سرمایه‌گذاری‌اش نخواهد داشت.” این افراد به دنبال حذف کامل هزینه سود و شفافیت کامل مالی هستند.

اگر سود وام شما از بازدهی سرمایه‌گذاری‌هایتان بیشتر است، یا تخفیف نقدی قابل توجهی دریافت می‌کنید، خرید نقدی برتری دارد. این روش برای افراد ریسک‌گریز و کسانی که فرصت سرمایه‌گذاری مجدد ندارند، مسیر مطمئن‌تری است.

چه زمانی خرید اقساطی منطقی‌تر است؟

با وجود هزینه سود، در شرایط خاصی استفاده از تسهیلات اقساطی، یک استراتژی مالی برتر و هوشمندانه‌تر نسبت به پرداخت نقدی است.

۶ سناریوی مناسب برای خرید اقساطی

  1. سرمایه‌گذاری با بازدهی بالاتر از نرخ بهره: زمانی که می‌توانید مبلغ نقد را در بازارهای مالی یا کسب‌وکار خود سرمایه‌گذاری کنید و سودی بالاتر از نرخ سود قسط به دست آورید (آربیتراژ مثبت).
  2. بحران یا نیاز ناگهانی به ذخیره احتیاطی: اگر نقدینگی موجود برای پوشش هزینه‌های اضطراری یا فرصت‌های سرمایه‌گذاری کوتاه‌مدت بهتر است، حفظ ذخیره نقدی ضروری است.
  3. مقابله با تورم بالا: در اقتصادهای با تورم بالا، ارزش پولی که امروز پرداخت می‌کنید بیشتر از ارزش پولی است که در آینده (در قالب اقساط) پرداخت خواهید کرد. اقساط به شما اجازه می‌دهد با پول ارزان‌تر بدهی خود را تسویه کنید.
  4. افزایش اهرم مالی (Leverage): اگر بتوانید با پرداخت درصد کمی از مبلغ، دارایی‌ای با ارزش بالاتر به دست آورید و از رشد قیمت آن دارایی بهره‌مند شوید (به شرطی که سود بازدهی از هزینه مالی بزرگ‌تر باشد).
  5. خرید کالاهای مصرفی گران‌قیمت: برای اقلامی مانند خودرو یا لوازم خانگی بزرگ که سود خرید اقساطی آن‌ها (در مقایسه با نرخ بهره وام) در برابر مزیت استفاده فوری از کالا ناچیز است.
  6. کاهش فشار بر جریان نقدی ماهانه: زمانی که پرداخت نقدی، توانایی شما برای انجام تعهدات مالی ماهانه (اجاره، حقوق کارکنان و…) را به شدت تحت تأثیر قرار می‌دهد.

پروفایل مالی ایده‌آل برای خریدار اقساطی

پروفایل مالی ایده‌آل برای خریدار اقساطی، فردی است که “توانایی پرداخت نقدی دارد، اما تصمیم می‌گیرد با استفاده از اهرم مالی، نقدینگی خود را در دارایی‌هایی با بازدهی بیشتر از هزینه تسهیلات، به کار گیرد.” این افراد معتقدند «پول باید کار کند» و با مدیریت دقیق نرخ بهره، از قدرت اعتبار خود به نفع رشد سرمایه استفاده می‌کنند.

اگر نرخ بازدهی سرمایه‌گذاری شما از سود اقساط بالاتر است، اقساط منطقی است. این روش برای افراد با دیدگاه اهرمی و در شرایط تورمی بالا، امکان مدیریت بهتر جریان نقدی و استفاده از پول ارزان‌تر در آینده را فراهم می‌آورد.

چه زمانی خرید اقساطی منطقی‌تر است؟

محاسبه نرخ بازگشت سرمایه | آیا پول نقد را اقساطی خرج کنم؟

تصمیم بین خرید نقدی و اقساطی در نهایت یک معادله ریاضی است: آیا بازدهی پولی که در دست نگه می‌دارم بیشتر از هزینه استهلاک یا سود وام پرداختی است؟ این بخش به ما کمک می‌کند این معادله را برای خودمان محاسبه اقساط خودرو کنیم.

مقایسه با سود بانکی

نرخ بهره‌ای که بانک‌ها برای سپرده‌های کوتاه‌مدت (بدون ریسک) پیشنهاد می‌دهند، یک خط مبنا (Baseline) عالی برای مقایسه است. اگر نرخ سود وام خرید شما (مثلاً ۲۰٪ سالانه) از سودی که می‌توانید با همان پول در بانک کسب کنید (مثلاً ۱۵٪ سالانه) بالاتر باشد، هر ماه پرداخت نقدی به صرفه‌تر است، زیرا شما به طور فعال در حال از دست دادن «سود قطعی» خود هستید. این تفاوت (۲۰٪ – ۱۵٪ = ۵٪) هزینه فرصت واقعی خرید اقساطی شماست.

مقایسه با سرمایه‌گذاری‌های دیگر

سرمایه‌گذاری‌های پرریسک‌تر مانند بورس یا املاک، پتانسیل بازدهی بالاتری (مثلاً ۳۰٪ تا ۴۰٪ سالانه) دارند. اگر مطمئن هستید که نرخ بازدهی مورد انتظار شما بالاتر از هزینه وام است، منطق حکم می‌کند که پول نقد را برای سرمایه‌گذاری در اختیار بگیرید و از مزیت اهرم مالی بهره‌مند شوید. در این حالت، هزینه وام (۲۰٪) در برابر بازدهی سرمایه‌گذاری (۴۰٪) هزینه کمتری به حساب می‌آید.

هرگاه بازدهی سرمایه‌گذاری شما از نرخ سود اقساط فراتر رود، خرید اقساطی ارجحیت دارد؛ این اصل به شما اجازه می‌دهد از قدرت اهرم مالی استفاده کنید. در غیر این صورت، برای حفظ ارزش پول و پرهیز از هزینه‌های مالی، نقدی پرداخت کنید.

برای اطلاع از جزئیات و شرایط دقیق فروش اقساطی خودرو با سفته و انتخاب بهترین گزینه برای خرید امن، می‌توانید به صفحه مربوطه در سایت ما مراجعه کنید.

۵ اشتباه رایج و پرهزینه در انتخاب بین خرید نقدی و اقساطی

انتخاب روش پرداخت، نیازمند هوشمندی مالی است. بسیاری از خریداران با ارتکاب اشتباهات زیر، ناخواسته سرمایه خود را به خطر می‌اندازند:

  • نادیده گرفتن هزینه فرصت: گاهی حفظ نقدینگی برای سرمایه‌گذاری در بازاری دیگر، سودآورتر از پرداخت یکجای وجه نقد است.
  • فریبِ قسط ماهانه کم: تمرکز صرف بر توان پرداخت قسط، بدون محاسبه «قیمت تمام‌شده نهایی» و سود کل پرداختی، یک دام بزرگ محاسباتی است.
  • پرداخت نقدی برای تخفیف جزئی: اگر تخفیف خرید نقدی کمتر از نرخ تورم سالانه باشد، عملاً ارزش پول شما حفظ نشده است.
  • اقساط طولانی برای کالای مصرفی: بدهکار ماندن طولانی‌مدت برای کالایی که به سرعت دچار افت قیمت و استهلاک می‌شود، توجیه اقتصادی ندارد.
  • غفلت از شرایط پنهان: عدم بررسی دقیق قرارداد، جریمه‌های دیرکرد و نرخ سود واقعی شرکت‌های لیزینگ، هزینه‌های پیش‌بینی نشده‌ای ایجاد می‌کند.

برای خریدی موفق، همیشه نرخ تورم و ارزش زمانی پول را در کنار قیمت کالا محاسبه کنید، نه صرفاً مبلغ پرداختی ماهانه را.

تفاوت اصلی بین خرید نقدی و اقساطی، نه در مبلغ اولیه، بلکه در ارزش زمانی پول شماست. بدهی، هرچند کوچک، مانع از پتانسیل رشد سرمایه شما در آینده می‌شود.”

— منسوب به مؤسسات مشاوره مالی برتر جهانی (General Financial Advisory Consensus)

جمع‌بندی استراتژیک: نقدی یا اقساطی؟

انتخاب میان خرید نقدی و اقساطی تابعی از اقتصاد کلان و پتانسیل بازدهی سرمایه‌گذاری شماست. پرداخت نقدی در صورت تخفیف فروشنده و تورم پایین، بهترین راه برای حفظ جریان نقدینگی است. اما در شرایط تورم بالا، اقساط به یک ابزار استراتژیک تبدیل می‌شود؛ زیرا اجازه می‌دهد دارایی را سریع‌تر تصاحب کرده و پول نقد را در فرصت‌های پربازده (با ROI بالاتر از نرخ بهره قسط) سرمایه‌گذاری کنید. تصمیم بهینه، نیازمند مقایسه دقیق میان «هزینه فرصت از دست دادن سود بانکی» و «هزینه بهره تسهیلات» است تا استراتژی حفظ یا افزایش ثروت شما مشخص شود.

در بازار پر نوسان خودروی امروز، رویای خرید خودرو برای بسیاری از افراد، به ویژه با شرایط دشوار مالی و نیاز به ضامن، دست‌نیافتنی به نظر می‌رسد. اما آیا راهی برای تحقق این رویا بدون دغدغه‌های مربوط به ضامن وجود دارد؟ بله! مفهوم “خرید اقساطی بدون ضامن” در سال‌های اخیر به یکی از پرطرفدارترین راه‌حل‌ها برای تملک خودرو تبدیل شده است. این شیوه، که زمانی بیشتر شبیه به یک شعار تبلیغاتی بود، اکنون توسط بسیاری از نمایشگاه‌ بدون ضامن تهران به یک واقعیت تبدیل شده است.

این مقاله به شما کمک می‌کند تا با جزئیات این روش خرید، مزایا، معایب و همچنین شرایط واقعی آن در سال ۱۴۰۴ آشنا شوید. هدف ما این است که با ارائه اطلاعات شفاف، شما را در مسیری امن و آگاهانه برای انتخاب و خرید خودروی مورد نظرتان، بدون نیاز به ضامن، یاری کنیم.

خرید اقساطی بدون ضامن چیست؟ | واقعیت یا شعار تبلیغاتی؟

خرید اقساطی بدون ضامن، یک واقعیت در بازار امروز خودرو است، نه صرفاً یک شعار. این مدل با تغییر ماهیت تضمین، امکان خرید را برای بسیاری از افراد فراهم می‌آورد، اما مستلزم پذیرش شرایط و هزینه‌های جایگزینی است که باید با دقت بررسی شوند.

تعریف دقیق نمایشگاه بدون ضامن تهران

خرید اقساطی بدون ضامن به روشی از تسهیلات اطلاق می‌شود که در آن خریدار برای دریافت وام یا اعتبار جهت خرید خودرو، نیاز به معرفی شخص سومی (ضامن) با گواهی کسر از حقوق یا مدارک مشابه ندارد. این به معنای حذف کامل تضمین نیست، بلکه نوع تضمین تغییر می‌کند. در این مدل، نمایشگاه یا موسسه مالی برای اطمینان از بازپرداخت اقساط، معمولاً از روش‌های جایگزینی مانند دریافت چک‌های صیادی، سفته، توقیف سند خودرو (رهن سند)، و در مواردی نادر وثیقه ملکی یا ترکیبی از این‌ها استفاده می‌کند. هدف اصلی، تسهیل فرآیند خرید اقساطی محصولات ایران خودرو برای افرادی است که امکان یا تمایل به معرفی ضامن را ندارند.

خرید اقساطی بدون ضامن، یک واقعیت در بازار امروز خودرو است، نه صرفاً یک شعار. این مدل با تغییر ماهیت تضمین، امکان خرید را برای بسیاری از افراد فراهم می‌آورد، اما مستلزم پذیرش شرایط و هزینه‌های جایگزینی است که باید با دقت بررسی شوند.

آیا واقعاً می‌توان بدون ضامن خودرو اقساطی خرید؟

آیا واقعاً می‌توان بدون ضامن خودرو اقساطی خرید؟

بله، امکان خرید اقساطی کرمان موتور بدون ضامن واقعیت دارد، اما با شرایط سخت‌تر و تضامین جایگزین. این روش برای افرادی با درآمد ثابت و توانایی ارائه چک و پیش‌پرداخت کافی، فرصتی مناسب برای تملک خودرو فراهم می‌کند، هرچند ممکن است با نرخ سود بالاتری همراه باشد.

شرایط مشتریان واجد شرایط

پاسخ کوتاه به این سوال، “بله” است، اما این “بله” با مجموعه‌ای از شرایط و ضوابط خاص همراه است که خریداران باید آن‌ها را احراز کنند. موسسات مالی و نمایشگاه‌هایی که طرح‌های اقساطی بدون ضامن ارائه می‌دهند، برای کاهش ریسک خود، به دنبال مشتریانی با پروفایل مالی مشخص هستند. مهمترین این شرایط عبارتند از:

  • توان مالی ثابت و قابل اثبات: متقاضی باید شغلی با درآمد ثابت و مستمر (مانند کارمند رسمی، بازنشسته، یا صاحبان کسب‌وکار با گردش مالی مشخص) داشته باشد و بتواند مدارک مربوط به آن را ارائه دهد. فیش حقوقی، گواهی اشتغال به کار، و گردش حساب بانکی از جمله این مدارک هستند.
  • پیش پرداخت خودرو کافی: معمولاً برای خرید بدون ضامن، نیاز به پیش پرداخت خودرو بیشتری نسبت به روش‌های سنتی وجود دارد. این مبلغ می‌تواند بین ۳۰ تا ۵۰ درصد از کل قیمت خودرو باشد که به عنوان یک تضمین اولیه برای فروشنده عمل می‌کند.
  • توانایی ارائه تضامین جایگزین: همانطور که پیشتر اشاره شد، حذف ضامن به معنای حذف تضمین نیست. متقاضی باید بتواند تضامین جایگزین معتبری ارائه دهد. این موارد غالباً شامل:
  • دسته چک صیادی فعال و بدون برگشتی (به تعداد اقساط)
  • سفته به مبلغ کل بدهی یا بیشتر
  • رهن سند خودرو تا پایان اقساط
  • گواهی کسر از حقوق برای خود فرد (در برخی موارد)
  • عدم سابقه چک برگشتی یا بدهی بانکی: داشتن سابقه بد در سیستم بانکی، به شدت شانس شما را برای استفاده از این طرح‌ها کاهش می‌دهد.

شرایط واقعی خرید اقساطی بدون ضامن در ۱۴۰۴

در سال ۱۴۰۴، بازار خرید اقساطی خودرو فیدلیتی پرستیژ بدون ضامن با واقعیت‌های جدیدی همراه است که آگاهی از آن‌ها برای هر خریدار ضروری است. این شرایط، که متأثر از وضعیت اقتصادی و سیاست‌های اعتباری کشور است، می‌تواند در موسسات مختلف اندکی متفاوت باشد، اما چهارچوب کلی مشابهی را دنبال می‌کند.

پیش‌پرداخت لازم

یکی از مهم‌ترین فاکتورها در خرید اقساطی خودرو بدون نیاز به ضامن، میزان پیش پرداخت خودرو است. در سال ۱۴۰۴، انتظار می‌رود که فروشندگان و شرکت‌های لیزینگ برای پوشش ریسک عدم وجود ضامن، مبلغ بالاتری را به عنوان پیش‌پرداخت طلب کنند. به طور معمول، این مبلغ بین ۴۰ تا ۶۰ درصد از ارزش کل خودرو متغیر است. خودروهای پرطرفدارتر یا مدل‌هایی که ریسک بازار کمتری دارند، ممکن است با پیش‌پرداخت‌های نزدیک به ۴۰ درصد نیز ارائه شوند، در حالی که برای برخی مدل‌های خاص یا خودروهای دست دوم، این درصد می‌تواند تا ۶۰ درصد و حتی بیشتر نیز برسد. توانایی پرداخت این مبلغ اولیه، شرط اساسی برای ورود به این نوع معاملات است.

دوره اقساط مجاز

تعداد اقساط مناسب نیز در طرح‌های بدون ضامن، معمولاً با محدودیت‌هایی همراه است. در حالی که در گذشته امکان بازپرداخت تا ۷۲ ماه نیز وجود داشت، در سال ۱۴۰۴، اغلب شرکت‌ها و نمایشگاه‌ها دوره‌های اقساط کوتاه‌تری را ترجیح می‌دهند. رایج‌ترین دوره‌های اقساط عبارتند از:

  • ۱۲ تا ۳۶ ماه (یک تا سه سال) برای اکثر خودروها
  • ۴۸ ماه (چهار سال) برای خودروهای با ارزش بالاتر و مشتریان با اعتبار سنجی قوی‌تر
  • در موارد محدود و خاص، امکان ۶۰ ماه (پنج سال) نیز دیده می‌شود، اما با شرایط سختگیرانه‌تر و نرخ سود بالاتر.

انتخاب دوره اقساط، رابطه مستقیمی با توان مالی خریدار و میزان پیش‌پرداخت دارد؛ هرچه دوره کوتاه‌تر باشد، ریسک برای فروشنده کمتر و احتمال موافقت با درخواست بیشتر است.

برای آشنایی بیشتر با جنبه‌های مختلف و تصمیم‌گیری آگاهانه در این مسیر، مطالعه مقاله کامل ما درباره نکات خرید خودرو اقساطی را به شما پیشنهاد می‌کنیم.

نرخ سود و کارمزدها

محاسبه سود خودرو و کارمزدهای جانبی، بخش جدایی‌ناپذیری از این نوع خرید است. نرخ سود در طرح‌های اقساطی بدون ضامن در سال ۱۴۰۴، به دلیل ریسک اعتباری بالاتر برای فروشنده یا شرکت لیزینگ، معمولاً بیشتر از نرخ سود تسهیلات بانکی با ضامن است. این نرخ می‌تواند بسته به شرکت، مدل خودرو، مدت زمان اقساط و میزان پیش‌پرداخت، بین ۲۵ تا ۳۵ درصد سالیانه متغیر باشد. علاوه بر سود اصلی، باید به کارمزدهای جانبی نیز توجه کرد:

  • کارمزد ثبت و انتقال سند: هزینه‌های قانونی مربوط به انتقال مالکیت و رهن سند (در صورت وجود).
  • هزینه‌های بیمه: شامل بیمه بدنه اجباری برای خودروهای اقساطی و گاهی بیمه عمر خریدار.
  • هزینه‌های بررسی و اعتبارسنجی: مبلغی که برای انجام فرآیندهای اعتبارسنجی و اداری دریافت می‌شود.

توجه به مجموع این هزینه‌ها برای محاسبه دقیق اقساط خودرو و اطمینان از توانایی بازپرداخت اهمیت حیاتی دارد.

شرایط خرید اقساطی خودرو بدون ضامن در سال ۱۴۰۴، اگرچه فرصتی برای تملک خودرو فراهم می‌کند، اما با پیش‌پرداخت‌های بالاتر، دوره‌های اقساط کوتاه‌تر و نرخ سود و کارمزدهای قابل توجهی همراه است. بررسی دقیق این فاکتورها پیش از هر اقدامی ضروری است.

۱۰ نمایشگاه بدون ضامن تهران برای خرید اقساطی

خرید خودرو به‌صورت اقساطی بدون ضامن نیازمند اعتماد به فروشنده است؛ زیرا ریسک‌های مالی و حقوقی در این معاملات بیشتر است. در این بخش، لیستی از نمایشگاه‌های شناخته‌شده در تهران که خدمات فروش اقساطی با شرایط تضمین جایگزین (بدون ضامن) ارائه می‌دهند، معرفی می‌شود.

اتوگالری خلیقی – سعادت‌آباد

اتوگالری خلیقی با ۱۸ سال سابقه در زمینه فروش نقدی و اقساطی خودروهای داخلی و خارجی، یکی از مراجع شناخته‌شده در این حوزه است.

  • توضیحات: تمرکز بر فروش اقساطی با سفته و ارائه مشاوره برای انتخاب بهترین شرایط پرداخت.
  • آدرس: سعادت‌آباد (آدرس دقیق‌تر نیاز به استعلام حضوری یا تلفنی دارد).
  • تلفن تماس: 09121355149

نمایشگاه‌های دیگر (با آدرس و تلفن)

برای تکمیل لیست ۱۰ تایی، ۹ مرکز دیگر که در جستجو برای فروش اقساطی خودرو در تهران (با اشاره به امکان خرید بدون چک/ضامن) شناسایی شدند، در اینجا فهرست می‌شوند. توجه داشته باشید که شرایط “بدون ضامن” باید حتماً تلفنی و حضوری از هر مرکز استعلام شود:

  1. شرایط خودرو
  • آدرس: بزرگراه ستاری، لاین کندرو، کوروش مال، نبش خجسته پور
  • تلفن: 02144007005 / 09125609957
  1. اتو ماندگار
  • آدرس: تهران، آزادی، خوش شمالی، تقاطع اردبیل، پلاک 50
  • تلفن: 09127235925 / 09330506121 / 09127611483 / 02144373827
  1. مبین خودرو
  • آدرس: تهران، ابتدای بلوار قیطریه (جنوب به شمال)، نبش خیابان تواضعی، پلاک ۱۵
  • تلفن: 021-11878
  1. کیان خودرو
  • آدرس: سعادت آباد، بلوار دریا، خیابان گلها، توحید ۵، پلاک ۱۹، واحد ۴
  • تلفن: 021-1709 / 021-58402
  1. اتو رجبی (محمد جواد رجبی)
  • آدرس: سعادت آباد، بلوار جوریکی، برج تشریفات
  • تلفن: 021-22121100
  1. هلدینگ خودرویی خسروانی (شعبه استاد معین – مدیران خودرو)
  • آدرس: یادگار امام جنوب، خیابان دامپزشکی، بلوار استاد معین، ابتدای طوس شرقی، پلاک ۵۵۹
  • تلفن: 021-66034660
  1. هلدینگ خودرویی خسروانی (شعبه شریعتی – فونیکس)
  • آدرس: خیابان شریعتی، بالاتر از پل رومی، بعد از قیطریه، جنب بن‌بست حقیقت خواه
  • تلفن: 021-22003300
  1. نمایندگی کد ۷۷۷ مدیران خودرو
  • آدرس: میدان تجریش، مجتمع ارگ
  • تلفن: 021-48000777 / 021-49781
  1. هلدینگ خودرویی خسروانی (شعبه شریعتی – کرمان موتور)
  • آدرس: دزاشیب، تقاطع باهنر و هاشمی، جنب بانک حکمت ایرانیان
  • تلفن: 021-22707171

جدول مقایسه نمایشگاه‌ها

این جدول مقایسه‌ای از نمایشگاه‌های ذکر شده را بر اساس ۱۰ معیار اصلی ارائه می‌دهد. اطلاعات دقیق‌تر مربوط به نرخ سود، میزان پیش پرداخت و جزئیات شرایط اقساطی به دلیل نوسانات بازار و سیاست‌های هر نمایشگاه، نیاز به تماس مستقیم با آن‌ها دارد.

نام نمایشگاه / معیار آدرس شماره تماس شرایط اقساطی مدت بازپرداخت (ماه) میزان پیش پرداخت نرخ سود سالیانه نوع خودروهای قابل عرضه وضعیت تحویل وبسایت/اینستاگرام
شراط خودرو بزرگراه ستاری، کوروش مال 02144007005 / 09125609957 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید متنوع (داخلی و خارجی) فوری sharayet_khodro
اتو ماندگار تهران، آزادی، خوش شمالی 09127235925 / 09330506121 / 09127611483 / 02144373827 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید متنوع (داخلی و خارجی) فوری auto_mandegar_1
مبین خودرو ابتدای بلوار قیطریه 021-11878 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید متنوع (داخلی و خارجی) فوری mobin_khodro
کیان خودرو سعادت آباد، بلوار دریا 021-1709 / 021-58402 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید متنوع (داخلی و خارجی) فوری تماس بگیرید
اتو رجبی سعادت آباد، بلوار جوریکی 021-22121100 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید متنوع (داخلی و خارجی) فوری auto_rajabi_asankhodro
هلدینگ خسروانی (استاد معین) یادگار امام جنوب، استاد معین 021-66034660 سند در رهن بانک، بدون نیاز به ضامن 12 تا 36 ماه متغیر (تماس بگیرید) بر اساس مصوبات (تماس بگیرید) مدیران خودرو طبق قرارداد autokhosravani
هلدینگ خسروانی (شریعتی فونیکس) خیابان شریعتی، بالاتر از پل رومی 021-22003300 سند در رهن بانک، بدون نیاز به ضامن 12 تا 36 ماه متغیر (تماس بگیرید) بر اساس مصوبات (تماس بگیرید) فونیکس طبق قرارداد autokhosravani
نمایندگی ۷۷۷ مدیران خودرو میدان تجریش، مجتمع ارگ 021-48000777 / 021-49781 سند در رهن، بدون نیاز به ضامن تماس بگیرید تماس بگیرید تماس بگیرید مدیران خودرو طبق قرارداد mvm_chery77
هلدینگ خسروانی (شریعتی کرمان موتور) دزاشیب، تقاطع باهنر و هاشمی 021-22707171 سند در رهن بانک، بدون نیاز به ضامن 12 تا 36 ماه متغیر (تماس بگیرید) بر اساس مصوبات (تماس بگیرید) کرمان موتور طبق قرارداد autokhosravani

توضیحات تکمیلی:

  • باز هم تأکید می‌شود که برای اطلاع از جزئیات دقیق شرایط اقساط، میزان پیش پرداخت، نرخ سود و مدت بازپرداخت، حتماً با هر نمایشگاه تماس بگیرید.
  • “بدون نیاز به ضامن” به معنای عدم نیاز به ضامن کارمند یا کارمند دولت است و معمولاً سند خودرو در رهن باقی می‌ماند.

اگر به دنبال فرصتی برای خرید اقساطی خودرو کارکرده بدون ضامن هستید، این مقاله جامع اطلاعات ارزشمندی را در اختیار شما قرار می‌دهد تا با آگاهی کامل تصمیم‌گیری کنید

هزینه‌های پنهان خرید بدون ضامن؛ چه چیزی جایگزین می‌شود؟

خرید خودرو اقساطی بدون ضامن، اگرچه مسیری هموارتر برای بسیاری از خریداران است، اما معمولاً با هزینه‌ها و تعهدات جایگزینی همراه می‌شود تا ریسک فروشنده را در نبود ضامن پوشش دهد. وقتی شخص ضامن حذف می‌شود، سه تغییر عمده در ساختار قرارداد رخ می‌دهد. نخست، افزایش نرخ سود است؛ فروشنده برای جبران نبود تضمین شخص ثالث، سود تسهیلات را بالا می‌برد که می‌تواند قیمت تمام‌شده خودرو را به شکل قابل‌توجهی افزایش دهد.

دوم، درخواست پیش‌پرداخت بیشتر است؛ با دریافت مبلغ اولیه سنگین‌تر، ریسک معامله برای فروشنده کاهش می‌یابد که البته فشار نقدینگی ابتدایی را بر دوش خریدار می‌گذارد. سومین و شاید مهم‌ترین مورد، جایگزینی اعتبار شخصی با اسناد تجاری مانند چک صیادی یا سفته است. در این روش، تمام بار حقوقی و کیفری بازپرداخت مستقیماً متوجه خریدار می‌شود. بنابراین، پیش از امضا، حتماً توانایی خود در تأمین پیش‌پرداخت سنگین‌تر و پرداخت سود بالاتر را سنجیده و از درج دقیق شرایط عودت چک‌ها در متن قرارداد اطمینان حاصل کنید.

مدارک لازم برای خرید اقساطی خودرو از نمایشگاه بدون ضامن تهران

با وجود اینکه خرید اقساطی خودرو جک J7 بدون نیاز به ضامن فرآیند را برای بسیاری از متقاضیان تسهیل می‌کند، اما این به معنای حذف کامل نیاز به ارائه مدارک نیست. برای جبران فقدان تضمین فردی (ضامن)، موسسات فروشنده یا لیزینگ خودرو نیازمند مدارکی هستند که توانایی و تعهد شما را برای بازپرداخت اقساط اثبات کند.

مدارک شناسایی

اولین و اساسی‌ترین بخش از مدارک مورد نیاز، اسناد هویتی شماست. این مدارک برای احراز هویت و ثبت قانونی معامله ضروری هستند:

  • تصویر و اصل کارت ملی (جدید)
  • تصویر و اصل شناسنامه (تمام صفحات)
  • مدارک مربوط به اثبات محل سکونت (مانند کپی قبض آب، برق یا تلفن به نام متقاضی یا سند/اجاره‌نامه)

مدارک مالی و اعتباری

این دسته از مدارک برای ارزیابی توانایی مالی شما در پرداخت اقساط و همچنین سابقه اعتباری شما حیاتی هستند. از آنجایی که ضامنی وجود ندارد، این مدارک نقش کلیدی در تأیید صلاحیت شما ایفا می‌کنند:

  • گواهی اشتغال به کار (برای کارمندان) یا جواز کسب (برای مشاغل آزاد)
  • فیش حقوقی (برای کارمندان)
  • گردش حساب بانکی (اغلب 3 تا 6 ماه اخیر)
  • مدارک مربوط به دارایی‌ها (مانند سند ملک یا خودروی دیگر، در صورت نیاز)
  • استعلام سابقه چک برگشتی از سامانه صیاد (متقاضی نباید سابقه چک برگشتی داشته باشد)

مدارک جایگزین

در غیاب ضامن، فروشنده برای تضمین بازپرداخت اقساط، به روش‌های جایگزین روی می‌آورد که مستلزم ارائه مدارکی خاص است. این موارد به عنوان وثیقه یا تعهد مستقیم از سوی خریدار عمل می‌کنند:

  • ارائه دسته چک صیادی (معمولاً به تعداد اقساط و در برخی موارد چک تضمین)
  • ارائه سفته به مبلغ کل بدهی یا بخشی از آن
  • در برخی موارد، سند خودرو به نام خریدار منتقل می‌شود اما تا پایان اقساط در رهن شرکت باقی می‌ماند.

جمع‌آوری مدارک لازم برای خرید اقساطی بدون ضامن، نشان‌دهنده آمادگی شما برای انجام معامله است. هرچند که نبود ضامن فرآیند را آسان می‌کند، اما اهمیت شفافیت مالی و ارائه مستندات دقیق را افزایش می‌دهد.

جایگزین‌های ضامن | چک، سفته، وثیقه ملکی

۳ جایگزین اصلی ضامن در خرید اقساطی

وقتی ضامن از معادله حذف می‌شود، فروشنده برای تضمین بازپرداخت پول خود به ابزارهای مالی زیر روی می‌آورد که مسئولیت حقوقی آن مستقیماً بر عهده خریدار است:

  • چک صیادی (رایج‌ترین روش): ارائه چک‌های معتبر بنفش به تعداد اقساط، به همراه یک چک ضمانت کلی برای کل مبلغ بدهی. این روش قدرت پیگیری قانونی بالایی برای فروشنده دارد.
  • سفته (ریسک بالا): دریافت سفته (گاهی به صورت سفید امضا) به مبلغ کل بدهی یا بیشتر. از آنجا که در سفته سفید امضا، تعیین مبلغ و تاریخ در صورت عدم پرداخت با فروشنده است، این روش نیازمند دقت و احتیاط فراوان است.
  • وثیقه ملکی یا خودرو: برای تسهیلات سنگین، ممکن است سند ملک یا خودروی دیگری تا پایان اقساط در رهن فروشنده باقی بماند که عملاً اختیار فروش آن دارایی را از شما می‌گیرد.

این ابزارها ریسک فروشنده را پوشش می‌دهند؛ بنابراین پیش از امضا، از توانایی بازپرداخت و تبعات قانونی هر روش آگاه شوید.

مزایا و معایب خرید اقساطی خودرو بدون ضامن

خرید اقساطی خودرو  سایپا بدون نیاز به ضامن، راه حلی است که برای بسیاری از متقاضیان، رؤیای داشتن خودرو را به واقعیت نزدیک‌تر می‌کند. این روش، مانند هر تصمیم مالی دیگری، دارای جوانب مثبت و منفی خاص خود است که آگاهی از آن‌ها پیش از اقدام، ضروری است.

4 مزایای کلیدی

  • حذف دغدغه تأمین ضامن: اصلی‌ترین مزیت، رهایی از پیدا کردن فردی است که شرایط لازم برای ضامن شدن را داشته باشد، که برای بسیاری یک چالش بزرگ محسوب می‌شود.
  • دسترسی بیشتر به خودرو: این روش به افرادی که به ضامن دسترسی ندارند، امکان خرید خودرو را می‌دهد و بازار هدف را گسترش می‌دهد.
  • سرعت بالاتر در فرآیند: با حذف مرحله بررسی و تأیید ضامن، معمولاً فرآیند خرید و تحویل خودرو سریع‌تر انجام می‌شود.
  • حفظ روابط شخصی: عدم نیاز به ضامن، از ایجاد فشار و درخواست کمک مالی از دوستان و خانواده جلوگیری می‌کند.

5 معایب مهم

  • افزایش نرخ سود: برای جبران ریسک عدم وجود ضامن، معمولاً شرکت‌ها نرخ سود بالاتری را اعمال می‌کنند.
  • نیاز به پیش‌پرداخت بیشتر: برای کاهش ریسک فروشنده، اغلب مبلغ پیش‌پرداخت اولیه در این نوع خریدها بالاتر است.
  • ارائه چک و سفته: خریدار باید تعداد زیادی چک و/یا سفته به عنوان تضمین ارائه دهد که مسئولیت حقوقی مستقیم و سنگینی را متوجه او می‌کند.
  • رهن ماندن سند خودرو: در بسیاری موارد، سند خودرو تا پایان تسویه کامل اقساط در رهن شرکت باقی می‌ماند.
  • شرایط سخت‌گیرانه‌تر اعتباری: با وجود عدم نیاز به ضامن، خریدار باید مدارک مالی قوی‌تری برای اثبات توانایی بازپرداخت ارائه دهد.

خرید اقساطی بدون ضامن فرصتی ارزشمند برای بسیاری است، اما با هزینه‌های مالی و تعهدات حقوقی بیشتری همراه است. با آگاهی کامل از مزایا و معایب و بررسی دقیق شرایط، می‌توان تصمیم بهتری برای خرید خودرو گرفت.

مقایسه نرخ سود | با ضامن در مقابل بدون ضامن

یکی از مهم‌ترین عواملی که بر هزینه نهایی خرید اقساطی خودرو تأثیر می‌گذارد، نرخ سود تسهیلات است. در خرید اقساطی بدون ضامن، به دلیل ریسک بالاتر برای فروشنده یا مؤسسه مالی، معمولاً نرخ سود بالاتری نسبت به روش‌های سنتی (با ارائه ضامن) اعمال می‌شود. درک این تفاوت نرخ سود برای برنامه‌ریزی مالی و انتخاب آگاهانه بسیار حیاتی است.

جدول مقایسه نرخ سود ۱۴۰۴

در سال ۱۴۰۴، نرخ‌های سود در بازار خودروهای اقساطی بسته به نوع ارائه‌دهنده (بانک، لیزینگ، نمایشگاه خصوصی) و شرایط وام (با ضامن یا بدون ضامن) متفاوت است. جدول زیر یک مقایسه تقریبی از نرخ‌های سود سالانه را ارائه می‌دهد:

نوع وام/خرید نرخ سود تقریبی (سالانه) توضیحات
خرید اقساطی با ضامن (بانک‌ها/مؤسسات اعتباری) ۱۸% تا ۲۳% این نرخ‌ها معمولاً برای وام‌هایی که از طریق بانک‌ها یا مؤسسات اعتباری رسمی و با ارائه ضامن معتبر (معمولاً کارمند رسمی) ارائه می‌شوند، اعمال می‌گردد.
خرید اقساطی بدون ضامن (نمایشگاه‌ها/لیزینگ‌های خصوصی) ۲۸% تا ۳۵% به دلیل ریسک بالاتر ناشی از عدم وجود ضامن، لیزینگ‌ها و نمایشگاه‌های خصوصی نرخ سود بالاتری را طلب می‌کنند. این نرخ برای پوشش ریسک عدم بازپرداخت و هزینه‌های عملیاتی بالاتر تعیین می‌شود.

نکته: نرخ‌های فوق تقریبی هستند و بسته به سیاست‌های هر ارائه‌دهنده، مدت زمان بازپرداخت، مبلغ وام و اعتبار سنجی خریدار ممکن است متغیر باشند.

محاسبه تفاوت هزینه نهایی

برای درک بهتر تأثیر نرخ سود بر هزینه نهایی، بیایید یک مثال عملی را بررسی کنیم:

فرض کنید قصد خرید خودرویی به ارزش ۱,۰۰۰,۰۰۰,۰۰۰ ریال (۱۰۰ میلیون تومان) را دارید و پس از پرداخت ۳۰۰,۰۰۰,۰۰۰ ریال (۳۰ میلیون تومان) پیش‌پرداخت، نیاز به ۷۰۰,۰۰۰,۰۰۰ ریال (۷۰ میلیون تومان) تسهیلات دارید. مدت بازپرداخت را ۳۶ ماه (۳ سال) در نظر می‌گیریم.

سناریوی اول: خرید اقساطی با ضامن (با نرخ سود ۲۰% سالانه)

  • قسط ماهانه (با ضامن): ۲۶,۰۱۴,۵۰۸ ریال
  • مجموع پرداخت شده (وام + سود) (با ضامن): ۹۳۶,۵۲۲,۳۰۱ ریال
  • هزینه کل خودرو (با ضامن): ۱,۲۳۶,۵۲۲,۳۰۱ ریال

سناریوی دوم: خرید اقساطی بدون ضامن (با نرخ سود ۳۰% سالانه)

  • قسط ماهانه (بدون ضامن): ۲۹,۷۱۶,۱۰۳ ریال
  • مجموع پرداخت شده (وام + سود) (بدون ضامن): ۱,۰۶۹,۷۷۹,۷۳۳ ریال
  • هزینه کل خودرو (بدون ضامن): ۱,۳۶۹,۷۷۹,۷۳۳ ریال

نتیجه‌گیری مقایسه

با مقایسه این دو سناریو، تفاوت قابل توجهی در هزینه‌های نهایی خرید خودرو مشاهده می‌شود:

  • هزینه کل خودرو با ضامن: ۱,۲۳۶,۵۲۲,۳۰۱ ریال
  • هزینه کل خودرو بدون ضامن: ۱,۳۶۹,۷۷۹,۷۳۳ ریال

تفاوت در کل هزینه خودرو: ۱۳۳,۲۵۷,۴۳۲ ریال

این محاسبه نشان می‌دهد که خرید اقساطی بدون ضامن در این مثال، حدود ۱۳۳ میلیون ریال (۱۳ میلیون و ۳۰۰ هزار تومان) گران‌تر تمام می‌شود. این تفاوت عمده، ناشی از نرخ سود بالاتر در روش بدون ضامن است و اهمیت بررسی دقیق شرایط و هزینه‌ها را پیش از هر تصمیمی برجسته می‌کند.

برای انتخاب آگاهانه و یافتن گزینه‌های ایده‌آل در این بازه قیمتی، توصیه می‌کنیم مقاله جامع ما در مورد بهترین خودرو دست دوم زیر 500 میلیون را مطالعه کنید و از راهنمایی‌های کاربردی آن بهره‌مند شوید.

پیش از خرید اقساطی بدون ضامن، قرارداد را بادقت بخوانید، کل هزینه‌ها (شامل سود و کارمزد) را محاسبه کنید، و با گزینه‌های دیگر (با ضامن یا نقدی) مقایسه نمایید. اعتبار فروشنده را بسنجید و از توان بازپرداخت خود اطمینان حاصل کنید. این نکات انتخاب آگاهانه را تضمین می‌کنند.

خطرات و کلاهبرداری‌های رایج در این نوع فروش

خرید اقساطی خودرو بدون ضامن، با وجود تسهیلاتی که ارائه می‌دهد، می‌تواند بستری برای سودجویی افراد فرصت‌طلب باشد. متقاضیان باید با آگاهی کامل نسبت به شیوه‌های رایج کلاهبرداری و خطرات پنهان، از خود محافظت کنند. عدم توجه به جزئیات و عدم تحقیق کافی، می‌تواند منجر به ضررهای مالی سنگین و مشکلات حقوقی شود. در ادامه به شیوه‌های کلاهبرداری رایج و راه‌های مقابله با آن‌ها می‌پردازیم.

۴ شیوه کلاهبرداری رایج

  • وعده‌های دروغین و تغییر شرایط: برخی سودجویان با ارائه آگهی‌های جذاب و اغواکننده مانند “خودرو بدون پیش‌پرداخت” یا “تحویل فوری با کمترین قسط”، مشتری را جذب می‌کنند. اما پس از پرداخت مبالغ اولیه، شرایط ناگهان تغییر می‌کند؛ مثلاً مبلغ پیش‌پرداخت افزایش می‌یابد، یا زمان تحویل به تعویق می‌افتد و یا خودروی دیگری به مشتری تحمیل می‌شود.
  • اخذ مبالغ پنهان و نرخ سود نجومی: در برخی موارد، فروشندگان غیرمتعهد، هزینه‌های اضافی را تحت عناوین مبهمی مانند “کارمزد خدمات”، “هزینه تشکیل پرونده” یا “مالیات غیررایج” به مشتری تحمیل می‌کنند. همچنین، ممکن است نرخ سود اعلام شده در ابتدا بسیار پایین‌تر از نرخ واقعی باشد که در قرارداد نهایی با ترفندهایی پنهان شده است.
  • مشکلات حقوقی سند و پلاک: کلاهبرداران ممکن است خودرویی را با سند ناقص، دارای بدهی (مثل خلافی بالا یا عوارض شهرداری)، توقیفی، یا حتی خودروهای لیزینگی که هنوز فک پلاک نشده‌اند، به فروش برسانند. این امر می‌تواند مشکلات حقوقی عدیده‌ای را برای خریدار به وجود آورد و فرآیند نقل و انتقال سند و پلاک را مختل کند.
  • عدم تحویل خودرو یا تحویل خودروی نامنطبق: بدترین سناریو این است که مشتری پس از پرداخت پیش‌پرداخت یا حتی چند قسط، هرگز خودروی خود را تحویل نگیرد. در موارد دیگر، خودرویی که تحویل داده می‌شود، از نظر فنی یا ظاهری با مشخصات وعده داده شده تفاوت فاحشی دارد، یا خودرو دارای عیوب پنهانی است که پیش از خرید از مشتری پنهان شده بود.

همانطور کهconsumerauto.us نیز تأیید می‌کنند، مسیر دستیابی به مالکیت خودروی مقرون‌به‌صرفه و قابل دسترس، واقعیتی ملموس است که با راه‌حل‌های نوآورانه محقق می‌شود. این جمله به‌خوبی نشان می‌دهد که نمایشگاه‌هایی مانند “نمایشگاه بدون ضامن تهران”، با ارائه روش‌های نوین تأمین مالی، در حال تبدیل این واقعیت ملموس برای خریداران ایرانی هستند.

تجربه واقعی مشتریان اتوگالری خلیقی

تجربه واقعی مشتریان اتوگالری خلیقی

اتوگالری خلیقی به عنوان یک مرجع معتبر در زمینه فروش اقساطی خودرو، همواره تلاش کرده تا تجربه‌ای مثبت و قابل اعتماد برای مشتریان خود رقم بزند. بازتاب نظرات و تجربیات واقعی مشتریان، گویای کیفیت خدمات و تعهد این مجموعه است، به ویژه برای افرادی که به دنبال خرید اقساطی بدون ضامن هستند. این بخش به مرور برخی از این تجربیات می‌پردازد که چگونه اتوگالری خلیقی به افراد کمک کرده تا به خودروی دلخواه خود دست یابند.

نظرات و رتبه‌بندی

رضایت مشتریان، شاخص اصلی موفقیت ماست. بسیاری از خریداران، از تجربه خود با اتوگالری خلیقی رضایت کامل دارند.

آقای رضا کریمی، یک جوان مستقل، می‌گوید: “فکر نمی‌کردم بدون ضامن بتوانم به این راحتی ماشین بخرم. شفافیت در همه مراحل و راهنمایی‌های کارشناسان عالی بود.”

خانم سارا احمدی نیز اضافه می‌کند: “فرآیند خرید بسیار ساده بود و توانستم بدون دغدغه، خودروی مورد نظرم را با شرایط اقساطی مناسب تهیه کنم. هیچ نکته پنهانی وجود نداشت.” این نظرات نشان‌دهنده تعهد گالری به صداقت و ارائه خدمات بی‌دردسر است.

در این بخش، قیمت به‌روز انواع مدل‌های پژو ۲۰۶ در سال ۱۴۰۴ به‌صورت نقدی و اقساطی بررسی می‌شود. هدف این مقایسه، کمک به انتخاب بهترین گزینه بر اساس بودجه، میزان پیش‌پرداخت و توان پرداخت اقساط ماهانه است.

جدول قیمت نقدی پژو ۲۰۶

خرید نقدی پژو ۲۰۶ معمولاً کم‌هزینه‌ترین روش از نظر مجموع پرداخت نهایی است و برای افرادی مناسب است که نقدینگی کافی دارند. در جدول زیر، میانگین قیمت نقدی مدل‌های مختلف پژو ۲۰۶ در بازار ۱۴۰۴ مشاهده می‌کنید.

مدل پژو ۲۰۶ سال ساخت قیمت نقدی (تومان)
تیپ ۲ ۱۳۹۹ 510,000,000
تیپ ۵ ۱۴۰۰ 560,000,000
SD V8 ۱۴۰۰ 590,000,000
SD V9 ۱۴۰۱ 620,000,000

جدول قیمت اقساطی پژو ۲۰۶ با پیش‌پرداخت ۲۰٪

طرح فروش اقساطی ایران خودرو با پیش‌پرداخت ۲۰٪ مناسب افرادی است که سرمایه اولیه محدودی دارند و ترجیح می‌دهند مابقی مبلغ خودرو را در بازه زمانی طولانی‌تر پرداخت کنند. در این روش، مبلغ اقساط بالاتر است اما فشار نقدی اولیه کمتر خواهد بود.

مدل قیمت کل پیش‌پرداخت ۲۰٪ مبلغ هر قسط (۳۶ ماهه)
تیپ ۲ 510,000,000 102,000,000 15,200,000
تیپ ۵ 560,000,000 112,000,000 16,800,000
SD V8 590,000,000 118,000,000 17,700,000

جدول قیمت اقساطی پژو ۲۰۶ با پیش‌پرداخت ۳۰٪

پیش‌پرداخت ۳۰٪ یک گزینه متعادل به شمار می‌آید که تعادل خوبی بین مبلغ پیش و میزان قسط ماهانه ایجاد می‌کند. این روش بیشترین استقبال را در خرید اقساطی پژو ۲۰۶ در سال ۱۴۰۴ دارد.

مدل قیمت کل پیش‌پرداخت ۳۰٪ مبلغ هر قسط (۳۶ ماهه)
تیپ ۲ 510,000,000 153,000,000 13,200,000
تیپ ۵ 560,000,000 168,000,000 14,600,000
SD V8 590,000,000 177,000,000 15,400,000

جدول قیمت اقساطی پژو ۲۰۶ با پیش‌پرداخت ۵۰٪

اگر قصد دارید اقساط ماهانه کمتری پرداخت کنید، پیش‌پرداخت ۵۰٪ بهترین انتخاب است. در این روش، سود پرداختی نهایی کمتر شده و فشار مالی بلندمدت خریدار به شکل محسوسی کاهش می‌یابد.

مدل قیمت کل پیش‌پرداخت ۵۰٪ مبلغ هر قسط (۳۶ ماهه)
تیپ ۲ 510,000,000 255,000,000 9,800,000
تیپ ۵ 560,000,000 280,000,000 10,900,000
SD V8 590,000,000 295,000,000 11,600,000

قیمت پژو ۲۰۶ اقساطی در سال ۱۴۰۴ به میزان پیش‌پرداخت، مدل خودرو و مدت بازپرداخت بستگی دارد. اگر بودجه اولیه بیشتری دارید، پیش‌پرداخت بالاتر باعث کاهش اقساط و سود نهایی خواهد شد؛ در غیر این صورت، طرح‌های ۲۰٪ و ۳۰٪ انتخاب‌پذیرتر هستند.

قیمت پژو ۲۰۶ اقساطی

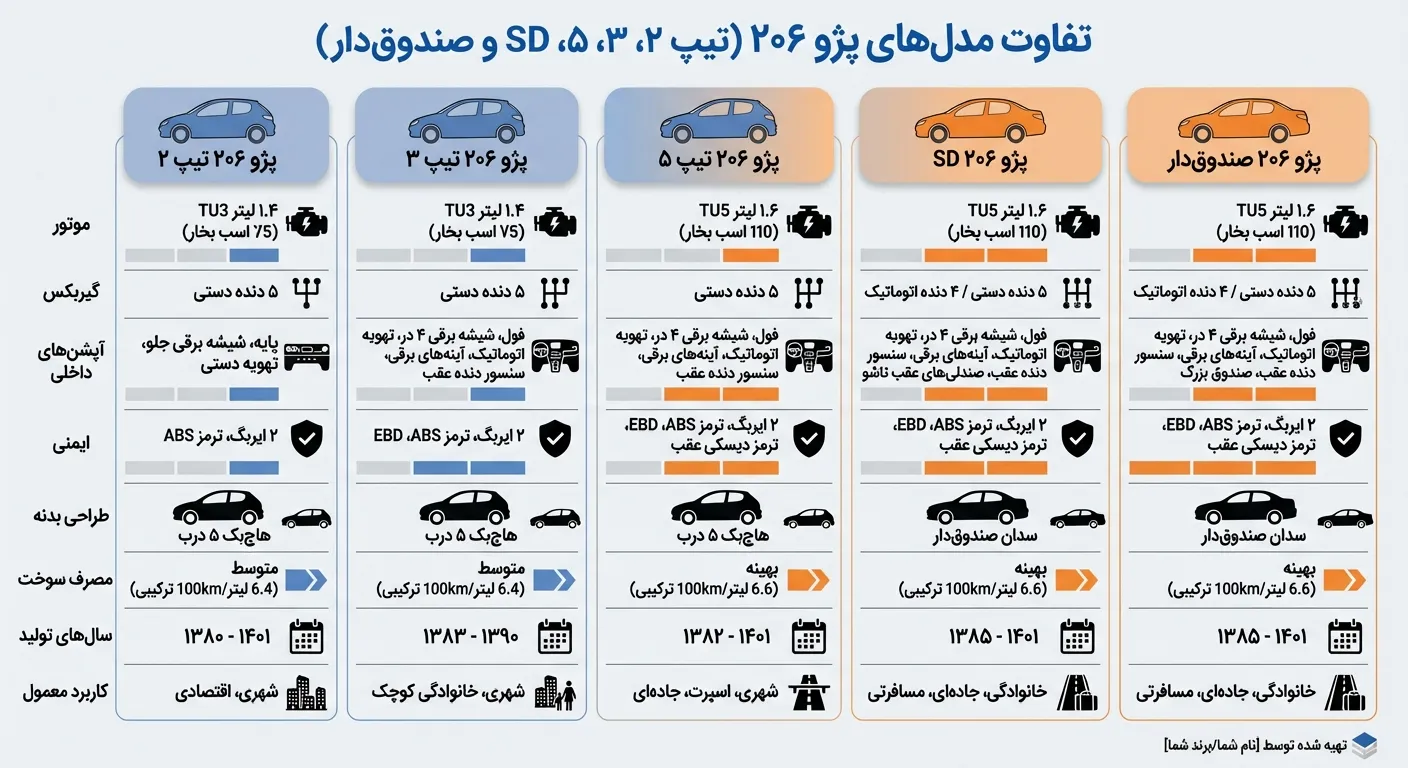
تفاوت مدل‌های پژو ۲۰۶ (تیپ ۲، ۳، ۵، SD و صندوق‌دار)

پژو ۲۰۶ از زمان عرضه تاکنون با تیپ‌های مختلفی در بازار ایران عرضه شده که هر کدام ویژگی‌ها و امکانات خاص خود را دارند. شناخت این تفاوت‌ها برای خریدی متناسب با نیاز و بودجه شما ضروری است. در ادامه به تفکیک مشخصات فنی، ظاهری و امکانات رفاهی و ایمنی هر تیپ می‌پردازیم.

در راهنمای خرید اقساطی خودرو ۱۴۰۴ به‌طور کامل توضیح داده‌ایم چطور پیش‌پرداخت خودرو، تعداد اقساط مناسب و محاسبه سود خودرو را درست انتخاب کنید.

مشخصات فنی هر تیپ پژو ۲۰۶

عمده‌ترین تفاوت فنی میان تیپ‌های مختلف پژو ۲۰۶، در نوع پیشرانه و گیربکس آن‌ها نهفته است. این تفاوت‌ها مستقیماً بر عملکرد، مصرف سوخت و تجربه رانندگی تاثیر می‌گذارند.

  • پژو ۲۰۶ تیپ ۲ و تیپ ۳: این دو تیپ عمدتاً با پیشرانه TU3A عرضه شدند. این موتور ۴ سیلندر با حجم ۱.۴ لیتر، توانی در حدود ۷۵ اسب بخار و گشتاوری معادل ۱۱۸ نیوتن‌متر تولید می‌کند. گیربکس هر دو مدل از نوع ۵ سرعته دستی است. تیپ ۳ در واقع نسخه‌ای با امکانات رفاهی بیشتر از تیپ ۲ بود و از نظر فنی تفاوت چشمگیری با آن نداشت.
  • پژو ۲۰۶ تیپ ۵: این مدل به دلیل بهره‌مندی از پیشرانه قدرتمندتر TU5JP4 محبوبیت زیادی دارد. موتور ۱.۶ لیتری ۴ سیلندر، توانی معادل ۱۱۰ اسب بخار و گشتاور ۱۴۲ نیوتن‌متر ارائه می‌دهد که منجر به شتاب و کشش بهتر می‌شود. تیپ ۵ نیز غالباً با گیربکس ۵ سرعته دستی عرضه شد، هرچند نسخه‌های اتوماتیک نیز به تعداد محدودتری تولید شدند.
  • پژو ۲۰۶ صندوق‌دار (SD): مدل‌های صندوق‌دار پژو ۲۰۶ نیز عمدتاً با دو پیشرانه TU3A (مانند تیپ ۲ و ۳) و TU5JP4 (مانند تیپ ۵) عرضه شدند. مدل‌های SD V8 از موتور TU5JP4 و گیربکس دستی بهره می‌بردند که از نظر عملکرد فنی مشابه تیپ ۵ بود. مدل‌های SD V9 نیز همان موتور TU5JP4 را داشتند اما با گیربکس ۴ سرعته اتوماتیک عرضه می‌شدند که برای رانندگی شهری راحتی بیشتری فراهم می‌کرد.

به طور کلی، تیپ‌های ۲ و ۳ برای رانندگی‌های آرام‌تر و کم‌مصرف‌تر مناسب‌اند، در حالی که تیپ ۵ و مدل‌های V8 و V9 صندوق‌دار، با موتور ۱.۶ لیتری، شتاب و قدرت بیشتری را برای راننده به ارمغان می‌آورند.

تفاوت‌های ظاهری مدل‌های پژو ۲۰۶

در نگاه اول، مهم‌ترین تفاوت ظاهری بین مدل‌های هاچ‌بک (تیپ ۲، ۳، ۵) و مدل صندوق‌دار (SD) مشخص می‌شود. اما جزئیات دیگری نیز وجود دارند که هر تیپ را از دیگری متمایز می‌کنند.

  • مدل‌های هاچ‌بک (تیپ ۲، ۳، ۵): این مدل‌ها همگی از یک پلتفرم و طراحی بدنه هاچ‌بک سه درب یا پنج درب (که در ایران عمدتاً پنج درب بودند) بهره می‌برند. تفاوت‌های ظاهری میان این سه تیپ بسیار جزئی است و عمدتاً شامل موارد زیر می‌شود:
  • رینگ‌ها: تیپ ۲ و ۳ معمولاً با رینگ‌های فولادی و قالپاق عرضه می‌شدند، در حالی که تیپ ۵ از رینگ‌های آلومینیومی (اسپرت) بهره می‌برد که ظاهری جذاب‌تر به خودرو می‌بخشید.
  • آنتن: در برخی مدل‌های تیپ ۵، آنتن سقفی از نوع کوتاه (Sport Antenna) بود در حالی که در تیپ‌های پایین‌تر آنتن بلندتر مشاهده می‌شد.
  • چراغ‌ها: در برخی سال‌های تولید، تیپ ۵ ممکن بود دارای چراغ‌های عقب کریستالی یا جزئیات داخلی متفاوتی در چراغ‌های جلو باشد که به آن جلوه‌ای اسپرت‌تر می‌داد.
  • مدل صندوق‌دار (SD): این مدل با افزودن یک صندوق عقب به طراحی هاچ‌بک ۲۰۶، شکل ظاهری کاملاً متفاوتی دارد و از همان ابتدا قابل تشخیص است. طراحی بخش انتهایی خودرو کاملاً از نو انجام شده بود تا فضای بار بیشتری را فراهم آورد. از نظر سایر جزئیات ظاهری (مانند رینگ یا چراغ)، مدل‌های V8 و V9 صندوق‌دار شباهت زیادی به تیپ ۵ داشتند.

انتخاب بین هاچ‌بک و صندوق‌دار یک انتخاب کاملاً سلیقه‌ای و بر اساس نیاز به فضای بار است. تفاوت‌های ظاهری بین تیپ‌های هاچ‌بک نیز جزئی بوده و عمدتاً به رینگ‌ها و جزئیات کوچکتر محدود می‌شود.

تفاوت امکانات رفاهی و ایمنی

امکانات رفاهی و ایمنی یکی از مهم‌ترین فاکتورها در انتخاب تیپ‌های مختلف پژو ۲۰۶ است، چرا که این موارد مستقیماً بر راحتی و امنیت سرنشینان تاثیر می‌گذارند.

  • پژو ۲۰۶ تیپ ۲: این تیپ، نسخه پایه با حداقل امکانات رفاهی و ایمنی بود. از جمله امکانات آن می‌توان به شیشه‌های برقی جلو، فرمان هیدرولیک، سیستم تهویه دستی (کولر و بخاری) و قفل مرکزی اشاره کرد. از نظر ایمنی، فاقد ایربگ سرنشین و سیستم ترمز ABS بود (در سال‌های اولیه تولید).
  • پژو ۲۰۶ تیپ ۳: تیپ ۳ نسبت به تیپ ۲ از امکانات رفاهی بیشتری بهره می‌برد. مهم‌ترین تفاوت آن وجود شیشه‌های برقی عقب (علاوه بر جلو)، سیستم تهویه دستی با کنترل‌های پیشرفته‌تر و در برخی مدل‌ها آینه‌های جانبی برقی بود. از نظر ایمنی نیز در سال‌های تولید اخیر، مجهز به سیستم ترمز ABS و کیسه هوای راننده و سرنشین شد.
  • پژو ۲۰۶ تیپ ۵: این تیپ را می‌توان فول‌آپشن‌ترین مدل ۲۰۶ هاچ‌بک دانست. امکانات رفاهی آن شامل سیستم تهویه اتوماتیک، شیشه‌های برقی هر چهار درب، آینه‌های جانبی برقی، سنسور دنده عقب (در برخی مدل‌های جدیدتر)، کامپیوتر سفری، سیستم صوتی با امکانات بیشتر و صندلی‌های اسپرت‌تر می‌شد. از نظر ایمنی نیز به دو کیسه هوا (راننده و سرنشین) و سیستم ترمز ABS به همراه EBD مجهز بود.
  • پژو ۲۰۶ صندوق‌دار (SD): مدل‌های SD V8 و V9 از نظر امکانات رفاهی و ایمنی شباهت زیادی به تیپ ۵ داشتند و اغلب با همان سطح امکانات (شامل تهویه اتوماتیک، شیشه‌های برقی هر چهار درب، دو ایربگ و ABS) عرضه می‌شدند. تفاوت اصلی در این بخش، وجود گیربکس اتوماتیک در مدل V9 بود که یک مزیت رفاهی قابل توجه محسوب می‌شد.

اگر اولویت شما امکانات رفاهی و ایمنی بالاست، تیپ ۵ و مدل‌های V8/V9 صندوق‌دار بهترین انتخاب هستند. تیپ ۳ نیز گزینه‌ای متعادل با امکانات مناسب به شمار می‌رود، در حالی که تیپ ۲ برای کسانی است که به دنبال حداقل امکانات با کمترین قیمت هستند.

اگر به‌دنبال خرید آسان‌تر هستید، فروش اقساطی خودرو با سفته یکی از روش‌هایی است که امکان تهیه خودرو را بدون ضامن و با شرایط منعطف فراهم می‌کند.

مقایسه قیمت و ارزش خرید پژو ۲۰۶ با رقبا (تیبا، ساینا، رانا)

انتخاب خودرو در بازار ایران با توجه به تنوع محدود و قیمت‌های متغیر، همواره چالش‌برانگیز است. پژو ۲۰۶ سال‌هاست که در رقابت با خودروهایی نظیر تیبا، ساینا و رانا قرار دارد. در این بخش به مقایسه‌ای جامع بین این خودروها می‌پردازیم تا شما بتوانید با آگاهی کامل‌تری برای خرید تصمیم‌گیری کنید.

جدول مقایسه‌ای قیمت، امکانات و هزینه نگهداری

این جدول به شما کمک می‌کند تا در یک نگاه، تفاوت‌های کلیدی بین پژو ۲۰۶ و رقبایش را از جنبه‌های مختلف اقتصادی و فنی بسنجید. اطلاعات این جدول بر اساس میانگین بازار برای مدل‌های کارکرده نسبتاً جدید و ویژگی‌های رایج هر خودرو تهیه شده است.

ویژگی پژو ۲۰۶ (تیپ ۵/SD V8) تیبا ۲ / تیبا صندوق‌دار ساینا S / کوییک رانا پلاس
میانگین قیمت (تومان) 550,000,000 – 650,000,000 350,000,000 – 450,000,000 400,000,000 – 500,000,000 500,000,000 – 600,000,000
پیشرانه ۱.۶ لیتری (TU5) ۱.۵ لیتری (M15) ۱.۵ لیتری (M15) ۱.۶ لیتری (TU5)
توان (اسب بخار) ۱۰۵ – ۱۱۰ ۸۷ ۹۰ ۱۰۵
مصرف سوخت ترکیبی (لیتر/۱۰۰ کیلومتر) حدود ۷.۵ حدود ۷ حدود ۷.۲ حدود ۷.۵
امکانات رفاهی شاخص تهویه اتوماتیک، شیشه و آینه برقی، کیسه هوا شیشه برقی جلو، ایربگ، ABS، فرمان هیدرولیک شیشه و آینه برقی، ایربگ، ABS، نمایشگر (در برخی مدل‌ها) تهویه دستی، شیشه و آینه برقی، کیسه هوا، سنسور عقب
هزینه نگهداری متوسط به بالا پایین پایین متوسط
دسترسی قطعات بسیار آسان بسیار آسان بسیار آسان آسان
بازار دست دوم بسیار خوب خوب خوب متوسط
کیفیت سواری اسپرت‌تر، هندلینگ بهتر نرمال، نسبتاً خشک نرمال، نسبتاً خشک متوسط، شبیه ۲۰۶

با توجه به جدول، پژو ۲۰۶ و رانا پلاس از نظر قدرت موتور و کیفیت سواری جایگاه بهتری دارند اما هزینه نگهداری بالاتری نیز خواهند داشت. در مقابل، تیبا و ساینا با قیمت پایین‌تر و هزینه نگهداری اقتصادی‌تر، گزینه‌های مناسبی برای استفاده روزمره و کم‌هزینه محسوب می‌شوند. انتخاب نهایی به اولویت‌های شما بین عملکرد، امکانات و بودجه بستگی دارد.

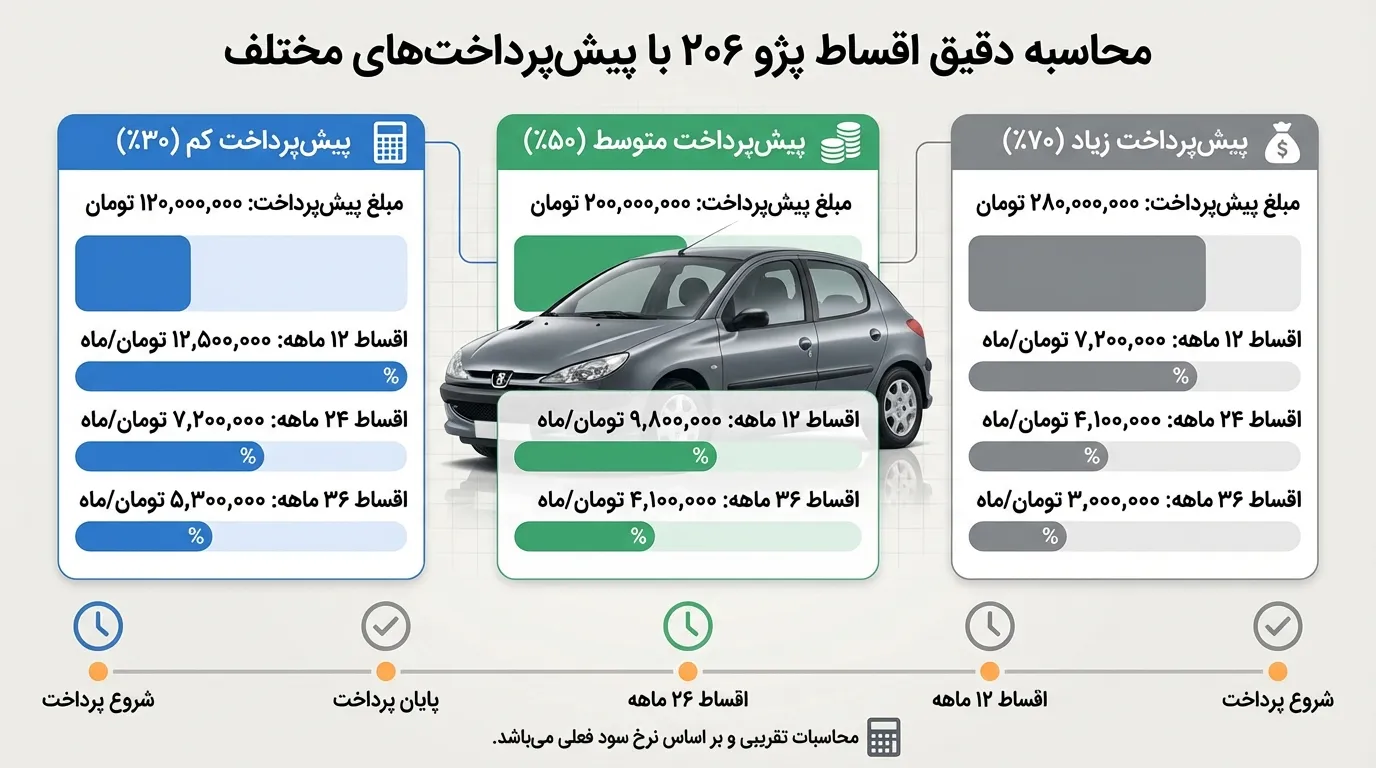
محاسبه دقیق اقساط پژو ۲۰۶ با پیش‌پرداخت‌های مختلف

محاسبه دقیق اقساط پژو ۲۰۶ با پیش‌پرداخت‌های مختلف

خرید اقساطی خودرو، به‌ویژه خودرویی محبوب مانند پژو ۲۰۶، نیازمند برنامه‌ریزی مالی دقیق است. پیش‌پرداخت‌های متفاوت و دوره‌های بازپرداخت متنوع، اقساط ماهانه شما را به شدت تحت تأثیر قرار می‌دهند. در این بخش، به شما کمک می‌کنیم تا با استفاده از یک فرمول ساده، اقساط ماهانه خود را محاسبه کرده و با چند مثال واقعی، ابعاد مختلف این محاسبات را بهتر درک کنید.

ماشین‌حساب تعاملی اقساط پژو ۲۰۶

برای اینکه بتوانید به سادگی و بر اساس شرایط خاص خودتان اقساط پژو ۲۰۶ را محاسبه کنید، یک ماشین‌حساب تعاملی ابزاری بسیار کاربردی است. این ماشین‌حساب با دریافت چند ورودی کلیدی، میزان قسط ماهانه شما را به سرعت و با دقت بالا نمایش می‌دهد.

نحوه کارکرد ماشین‌حساب:

این ماشین‌حساب بر پایه فرمول استاندارد محاسبه اقساط وام عمل می‌کند:

M=P[i(1+i)n]/[(1+i)n–1]M = P [ i(1 + i)^n ] / [ (1 + i)^n – 1]

که در آن:

  • M: مبلغ قسط ماهانه
  • P: مبلغ اصلی وام (قیمت کل خودرو منهای مبلغ پیش‌پرداخت شما)
  • i: نرخ بهره ماهانه (نرخ بهره سالانه تقسیم بر ۱۲)
  • n: تعداد کل اقساط (مدت بازپرداخت بر حسب ماه)

ورودی‌های مورد نیاز:

  1. قیمت کل خودرو: مبلغ نهایی پژو ۲۰۶ که قصد خرید آن را دارید.
  2. مبلغ پیش‌پرداخت: میزان مبلغی که به صورت نقدی در ابتدا پرداخت می‌کنید.
  3. نرخ سود سالانه (درصد): نرخ سود وام یا تسهیلاتی که برای خرید خودرو دریافت می‌کنید. (مثلاً ۲۰ درصد)
  4. تعداد اقساط (ماه): مدت زمانی که قصد دارید وام خود را تسویه کنید (مثلاً ۱۲، ۲۴، ۳۶، ۴۸ یا ۶۰ ماه).

خروجی ماشین‌حساب:

پس از وارد کردن این اطلاعات، ماشین‌حساب به شما مبلغ قسط ماهانه و مجموع کل پرداختی (پیش‌پرداخت + مجموع اقساط) را نمایش خواهد داد. این ابزار به شما امکان می‌دهد تا با تغییر پیش‌پرداخت یا مدت اقساط، تأثیر آن را بر قسط ماهانه خود مشاهده و بهترین برنامه مالی را برای خود انتخاب کنید.

مثال‌های واقعی محاسبه اقساط (۱۲ تا ۶۰ ماه)

برای درک بهتر نحوه عملکرد این محاسبات، در ادامه چند مثال عملی با سناریوهای مختلف قیمت پژو ۲۰۶، پیش‌پرداخت‌ها و دوره‌های بازپرداخت متفاوت ارائه شده است. فرض می‌کنیم نرخ سود سالانه برای تمام این مثال‌ها 20 درصد است.

مثال ۱: پژو ۲۰۶ تیپ ۲ (هاچ‌بک)

  • قیمت کل خودرو: ۴۰۰,۰۰۰,۰۰۰ تومان

سناریو الف:

  • پیش‌پرداخت: ۳۰٪ (۱۲۰,۰۰۰,۰۰۰ تومان)
  • مبلغ وام: ۲۸۰,۰۰۰,۰۰۰ تومان
  • تعداد اقساط: ۳۶ ماه
  • قسط ماهانه: ۱۰,۴۲۹,۴۷۸ تومان
  • مجموع بازپرداخت وام: ۳۷۵,۴۶۱,۲۱۶ تومان
  • کل پرداختی (با پیش‌پرداخت): ۴۹۵,۴۶۱,۲۱۶ تومان

سناریو ب:

  • پیش‌پرداخت: ۵۰٪ (۲۰۰,۰۰۰,۰۰۰ تومان)
  • مبلغ وام: ۲۰۰,۰۰۰,۰۰۰ تومان
  • تعداد اقساط: ۶۰ ماه
  • قسط ماهانه: ۵,۶۷۶,۳۳۳ تومان
  • مجموع بازپرداخت وام: ۳۴۰,۵۷۹,۹۸۰ تومان
  • کل پرداختی (با پیش‌پرداخت): ۵۴۰,۵۷۹,۹۸۰ تومان

مثال ۲: پژو ۲۰۶ تیپ ۵ / SD V8

  • قیمت کل خودرو: ۶۰۰,۰۰۰,۰۰۰ تومان

سناریو ج:

  • پیش‌پرداخت: ۳۰٪ (۱۸۰,۰۰۰,۰۰۰ تومان)
  • مبلغ وام: ۴۲۰,۰۰۰,۰۰۰ تومان
  • تعداد اقساط: ۲۴ ماه
  • قسط ماهانه: ۲۱,۵۷۲,۷۰۱ تومان
  • مجموع بازپرداخت وام: ۵۱۷,۷۴۴,۸۲۴ تومان
  • کل پرداختی (با پیش‌پرداخت): ۶۹۷,۷۴۴,۸۲۴ تومان

سناریو د:

  • پیش‌پرداخت: ۴۰٪ (۲۴۰,۰۰۰,۰۰۰ تومان)
  • مبلغ وام: ۳۶۰,۰۰۰,۰۰۰ تومان
  • تعداد اقساط: ۴۸ ماه
  • قسط ماهانه: ۱۰,۹۷۴,۹۳۹ تومان
  • مجموع بازپرداخت وام: ۵۲۶,۷۹۷,۰۷۲ تومان
  • کل پرداختی (با پیش‌پرداخت): ۷۶۶,۷۹۷,۰۷۲ تومان

همانطور که مشاهده می‌کنید، با افزایش پیش‌پرداخت و یا کاهش تعداد اقساط، می‌توانید میزان سود پرداختی و در نتیجه کل مبلغ بازپرداخت را کاهش دهید. انتخاب بهترین سناریو کاملاً به توانایی مالی و اولویت‌های شما بستگی دارد. با این ابزار و مثال‌ها، می‌توانید برنامه‌ریزی دقیق‌تری برای خرید اقساطی پژو ۲۰۶ داشته باشید.

اگر بودجه محدودی دارید، بررسی بهترین خودرو دست دوم زیر ۵۰۰ میلیون می‌تواند انتخاب شما را اقتصادی‌تر و کم‌ریسک‌تر کند.

شرایط ویژه فروش اقساطی پژو ۲۰۶ کارکرده در اتو خلیقی

اتو خلیقی با هدف تسهیل خانه‌دار شدنِ خودرویی برای شهروندان، طرح فروش اقساطی پژو ۲۰۶ کارکرده را با شرایطی استثنایی و تحویل فوری آغاز کرده است. در این طرح منعطف، شما می‌توانید تنها با پرداخت ۳۰ درصد از قیمت روز خودرو به عنوان پیش‌پرداخت، کلید خودرو را تحویل بگیرید. مابقی مبلغ با نرخ سود کاملاً رقابتی بین ۱۸ تا ۲۲ درصد سالانه محاسبه می‌شود. همچنین برای کاهش فشار مالی، بازپرداخت اقساط در بازه‌های زمانی طولانی‌مدت از ۱۲ تا ۶۰ ماه (یک تا پنج سال) متناسب با درآمد و بودجه شما تنظیم می‌گردد تا خریدی شفاف و مقرون‌به‌صرفه را تجربه کنید.
بهترین مدل پژو ۲۰۶ برای خرید اقساطی در سال ۱۴۰۴

پژو ۲۰۶، با تنوع مدل‌ها و محبوبیت دیرینه‌اش در بازار ایران، همواره یکی از گزینه‌های جذاب برای خرید خودرو بوده است. اما در شرایط خرید اقساطی، انتخاب مدل مناسب اهمیت ویژه‌ای پیدا می‌کند. اینکه کدام تیپ ۲۰۶ می‌تواند بهترین گزینه برای شما باشد، کاملاً به میزان بودجه‌ای که می‌توانید به عنوان پیش‌پرداخت بپردازید و همچنین نیازها و اولویت‌های روزمره شما بستگی دارد. در سال ۱۴۰۴، با توجه به شرایط بازار و تغییرات قیمتی، درک مزایا و معایب هر مدل در قالب خرید اقساطی، می‌تواند تصمیمی آگاهانه‌تر را برای شما رقم بزند.

خرید اقساطی خودرو کارکرده بدون ضامن گزینه‌ای مناسب برای افرادی است که امکان معرفی ضامن بانکی ندارند اما قصد خرید خودرو دارند.

بهترین انتخاب بر اساس بودجه

زمانی که صحبت از خرید اقساطی می‌شود، بودجه نقش محوری در انتخاب مدل خودرو ایفا می‌کند. میزان پیش‌پرداخت، توانایی پرداخت اقساط ماهانه و کل مبلغی که در نهایت برای خودرو می‌پردازید، همگی تحت تأثیر قیمت اولیه خودرو هستند.

بودجه کم (اقتصادی‌ترین گزینه): پژو ۲۰۶ تیپ ۲ و تیپ ۳

  • چرا؟ این دو تیپ، به ویژه تیپ ۲، ارزان‌ترین مدل‌های خانواده ۲۰۶ محسوب می‌شوند. قیمت پایین‌تر به معنای نیاز به پیش‌پرداخت کمتر و در نتیجه، مبلغ وام پایین‌تر است که منجر به اقساط ماهانه کمتر و کل سود پرداختی پایین‌تر خواهد شد.

بودجه متوسط (تعادل بین قیمت و امکانات): پژو ۲۰۶ تیپ ۵

  •  تیپ ۵ با موتور قوی‌تر (TU5 1.6L) و امکانات رفاهی بیشتر نظیر ترمز ABS، کیسه‌های هوا، شیشه‌ها و آینه‌های برقی، و تهویه مطبوع اتوماتیک (در برخی مدل‌ها) گزینه‌ای متعادل‌تر است. با اینکه قیمت آن از تیپ ۲ و ۳ بیشتر است، اما امکانات و عملکردی فراتر را ارائه می‌دهد که توجیهی برای پرداخت اقساط کمی بالاتر است.

بودجه بیشتر (کارایی و فضای بیشتر): پژو ۲۰۶ SD (صندوقدار)

  •  مدل SD که اغلب با موتور TU5 عرضه می‌شود، گران‌ترین نسخه ۲۰۶ است. با این حال، فضای بار بیشتر آن را به گزینه‌ای عالی برای خانواده‌ها یا افرادی که نیاز به حمل وسایل بیشتری دارند، تبدیل می‌کند. اگر بودجه شما اجازه پرداخت اقساط بالاتر را می‌دهد و نیاز به فضای صندوق دارید، SD بهترین گزینه است.

بهترین انتخاب بر اساس نیاز مصرف‌کننده

علاوه بر بودجه، نیازهای فردی و سبک زندگی شما نیز در انتخاب بهترین مدل ۲۰۶ نقش کلیدی دارند.

رانندگی شهری و مصرف روزانه:

  • پژو ۲۰۶ تیپ ۲ و تیپ ۳: اگر بیشتر رانندگی شما در داخل شهر است و به دنبال خودرویی کم‌استهلاک، کم‌مصرف و جمع‌وجور برای تردد روزانه هستید، تیپ ۲ و ۳ گزینه‌های ایده‌آلی هستند. سهولت پارک کردن و مانورپذیری بالای آن‌ها در ترافیک، از مزایای اصلی برای رانندگی شهری است.

عملکرد، راحتی و امکانات رفاهی:

  • پژو ۲۰۶ تیپ ۵: برای کسانی که به دنبال تجربه رانندگی پویا‌تر، شتاب بهتر و امکانات رفاهی مدرن‌تر هستند، تیپ ۵ انتخاب برتر است. این مدل برای مسافرت‌های بین شهری و رانندگی‌های طولانی‌تر نیز گزینه مناسب‌تری محسوب می‌شود. قدرت موتور TU5 در کنار سیستم تعلیق بهتر، رانندگی لذت‌بخش‌تری را فراهم می‌کند.

خانواده‌ها و نیاز به فضای بار:

  • پژو ۲۰۶ SD (صندوقدار): اگر خانواده دارید یا به طور مداوم نیاز به حمل بار و وسایل دارید (مثلاً برای سفر یا خرید)، مدل صندوقدار ۲۰۶ قطعاً بهترین انتخاب است. فضای صندوق عقب بزرگتر، آن را به خودرویی کاربردی‌تر برای این دسته از افراد تبدیل می‌کند، بدون اینکه از چابکی و مصرف سوخت مناسب ۲۰۶ هاچ‌بک خیلی دور شود.

ارزش فروش مجدد و نقدشوندگی:

  • پژو ۲۰۶ تیپ ۲ و تیپ ۵: هر دو این مدل‌ها در بازار ایران از نقدشوندگی بسیار بالایی برخوردارند و معمولاً به راحتی و با افت قیمت معقول به فروش می‌رسند. این یک مزیت بزرگ برای خرید اقساطی است؛ چرا که در صورت نیاز به فروش خودرو قبل از اتمام اقساط، نگرانی کمتری بابت یافتن خریدار و تسویه حساب خواهید داشت.

در نهایت، انتخاب بهترین مدل پژو ۲۰۶ برای خرید اقساطی، ترکیبی از ارزیابی دقیق توان مالی شما (تعداد اقساط مناسب، پیش پرداخت خودرو) و شناخت واقعی از نیازهای روزمره شما است. با این تحلیل، می‌توانید تصمیمی هوشمندانه برای خرید خود در اتوگالری خلیقی بگیرید.
فروش اقساطی کرمان خودروآورده‌ام که می‌توانید در مقالات قیمت خودرو، خرید اقساطی و راهنمای انتخاب خودرو استفاده کنید.

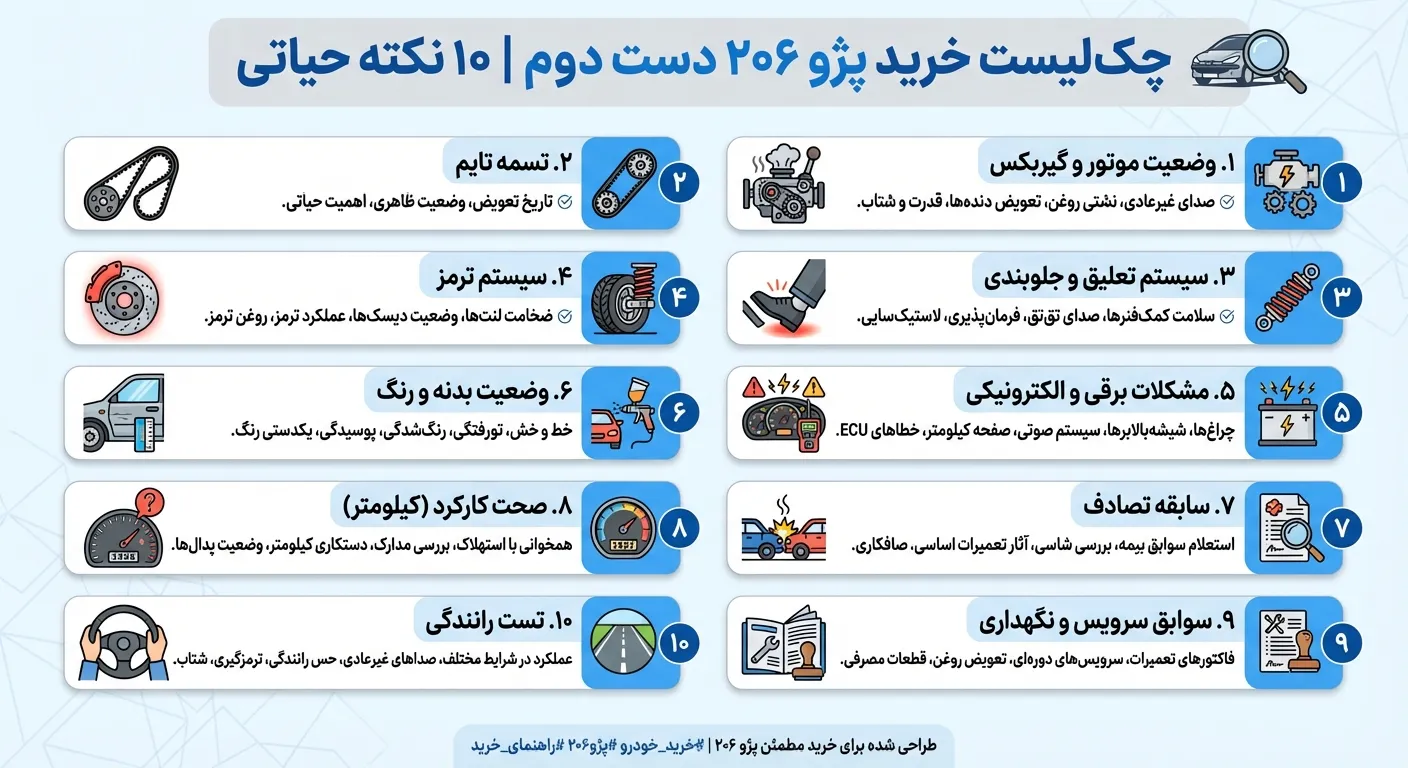
چک‌لیست خرید پژو ۲۰۶ دست دوم | ۱۰ نکته حیاتی

خرید پژو ۲۰۶ کارکرده انتخابی هوشمندانه است، به شرط آنکه پیش از معامله، سلامت خودرو را با این ۱۰ معیار کلیدی بسنجید:

۱. بررسی موتور: موتور را در حالت سرد روشن کنید. هرگونه صدای تق‌تق، لرزش غیرعادی یا خروج دود (آبی، سفید غلیظ یا سیاه) از اگزوز نشانه نقص فنی است. نشتی روغن و تمیزی آب رادیاتور را نیز چک کنید.

۲. سلامت گیربکس: در تست رانندگی، تعویض دنده‌ها باید نرم و بی‌صدا باشد. در مدل‌های اتوماتیک، ضربه زدن (تقه) هنگام تغییر دنده به D یا R و یا تأخیر در حرکت، هشداری برای هزینه‌های سنگین تعمیرات است.

۳. بدنه و رنگ: بدنه را زیر نور بررسی کنید؛ هرگونه موج، تفاوت رنگ یا فاصله نامنظم بین قطعات (مثل کاپوت و گلگیر) نشانه تصادف است. استفاده از کارشناس رنگ برای تشخیص بتونه‌کاری ضروری است.

۴. نکات تکمیلی و ضروری:

  • شاسی و ستون: سلامت شاسی خط قرمز ایمنی است؛ حتماً توسط کارشناس تایید شود.
  • تست رانندگی: عملکرد ترمزها، جلوبندی و کشش خودرو در سربالایی را بسنجید.
  • برق و الکترونیک: تمام ادوات برقی (کولر، شیشه‌بالابرها، چراغ‌ها) را تست کنید، زیرا سیستم برقی ۲۰۶ حساس است.
  • کابین و لاستیک: وضعیت روکش‌ها و آج لاستیک‌ها را بررسی کنید.
  • مدارک: شماره موتور و شاسی را با سند تطبیق داده و پیش از پرداخت، نظر نهایی یک کارشناس خبره را دریافت کنید.

چک‌لیست خرید پژو ۲۰۶ دست دوم | ۱۰ نکته حیاتی

هزینه نگهداری و قطعات یدکی پژو ۲۰۶

نگهداری منظم پژو ۲۰۶ نقش بسیار مهمی در افزایش عمر مفید و کاهش هزینه‌های تعمیرات دارد. آشنایی با قطعات مصرفی و تعمیرات احتمالی به شما کمک می‌کند تا برنامه‌ریزی بهتری برای هزینه‌ها داشته باشید و از مشکلات ناگهانی جلوگیری کنید.

قطعات مصرفی

قطعات مصرفی بخش جدایی‌ناپذیر از نگهداری خودرو هستند و باید در فواصل مشخص تعویض شوند. این قطعات معمولاً با مصرف عادی خودرو و استفاده روزمره آسیب می‌بینند و تضمین کارکرد صحیح موتور و سیستم‌های دیگر را بر عهده دارند. در جدول زیر هزینه تقریبی این قطعات و فواصل تعویض پیشنهاد شده آمده است:

قطعه یا خدمات هزینه تقریبی (تومان) فاصله تعویض (کیلومتر)
تعویض روغن موتور ۴۰۰,۰۰۰ ۵,۰۰۰
فیلتر هوا ۱۵۰,۰۰۰ ۱۵,۰۰۰
فیلتر روغن ۱۲۰,۰۰۰ ۱۰,۰۰۰
فیلتر کابین ۱۸۰,۰۰۰ ۱۵,۰۰۰
تسمه تایم ۱,۲۰۰,۰۰۰ ۶۰,۰۰۰
لنت ترمز جلو ۷۰۰,۰۰۰ ۳۰,۰۰۰
لنت ترمز عقب ۵۰۰,۰۰۰ ۳۰,۰۰۰
باتری ۱,۵۰۰,۰۰۰ ۳۰,۰۰۰
تعویض شمع ۳۰۰,۰۰۰ ۳۰,۰۰۰
تعویض تسمه پروانه ۶۰۰,۰۰۰ ۶۰,۰۰۰

تعمیرات احتمالی

با گذشت زمان و افزایش کارکرد خودرو، برخی قطعات فرسوده شده و نیاز به تعمیر یا تعویض پیدا می‌کنند. این تعمیرات معمولاً به دلایل مختلفی از جمله کارکرد زیاد، عدم نگهداری صحیح یا آسیب‌های ناگهانی لازم می‌شوند. مهم‌ترین تعمیرات احتمالی پژو ۲۰۶ عبارتند از:

  • تعویض کلاچ و تعمیر سیستم انتقال قدرت
  • تعمیر یا تعویض قطعات سیستم تعلیق (فنرها، کمک‌فنرها)
  • رفع مشکلات مربوط به سیستم ترمز (سیلندرها، دیسک‌ها و کاسه‌نمدها)
  • تعمیرات سیستم خنک‌کننده (رادیاتور، واترپمپ)
  • رفع ایرادات سیستم برق خودرو (سیم‌کشی، سنسورها)
  • تعمیرات سیستم اگزوز و کاهش آلایندگی

برای کاهش هزینه‌های تعمیرات، رعایت دوره‌های سرویس منظم و بررسی دقیق قطعات در فواصل مشخص توصیه می‌شود.

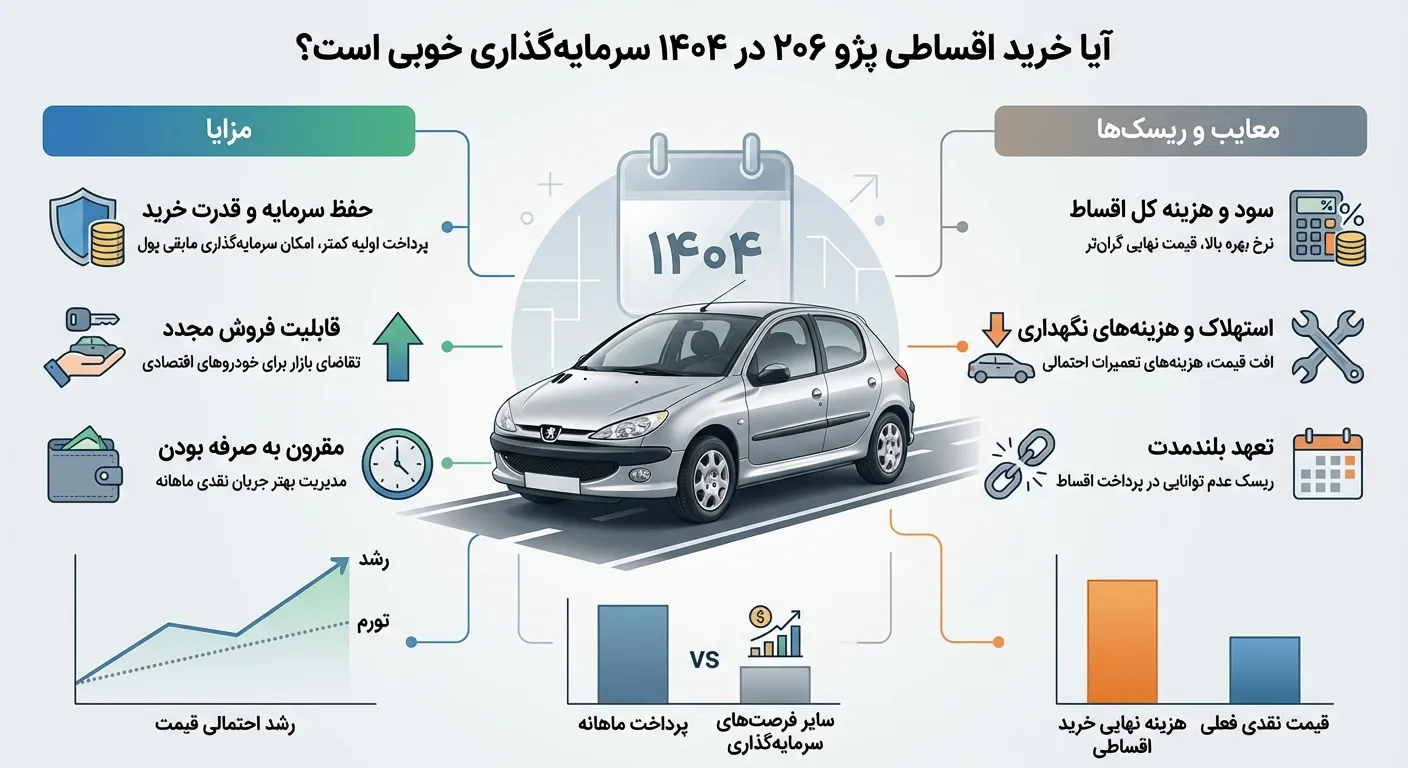
آیا خرید اقساطی پژو ۲۰۶ در ۱۴۰۴ سرمایه‌گذاری خوبی است؟

نظرات خریداران | تجربه خرید اقساطی از اتوگالری خلیقی

بخش زیادی از خریدارانی که به سراغ خرید اقساطی پژو ۲۰۶ از اتوگالری خلیقی رفته‌اند، تجربه خود را با مثال‌های مشخص و قابل لمس توضیح می‌دهند، نه جملات کلیشه‌ای.

یکی از خریداران پژو ۲۰۶ تیپ ۵ مدل ۱۳۹۸ می‌گوید:

«با ۳۵ درصد پیش‌پرداخت ماشین را گرفتم و اقساط ۳۶ ماهه بستم. مبلغ قسط دقیقاً همان چیزی بود که روز اول گفته بودند و حتی یک هزار تومان هم تغییر نکرد. مهم‌تر از همه این بود که سند و بیمه بدون دردسر انجام شد.»

خریدار دیگری که یک پژو ۲۰۶ تیپ ۲ مدل ۱۳۹۶ را به‌صورت اقساطی خریده، تجربه‌اش را این‌طور تعریف می‌کند:

«قبل از قرارداد اجازه دادند ماشین را ببرم کارشناسی رنگ و فنی. دو لکه رنگ داشت که همان روز روی قیمت نهایی لحاظ شد. همین باعث شد خیالم راحت شود که چیزی را پنهان نمی‌کنند.»

درک درست شرایط فروش اقساطی خودرو، می‌تواند در طول دوره بازپرداخت، هزاران دلار صرفه‌جویی ایجاد کند؛ عواملی مانند نرخ سود، مدت اقساط و پیش‌پرداخت حتی از قیمت اولیه خودرو مهم‌تر هستند.
Edmunds.com

یکی از مشتریانی که اولین تجربه خرید اقساطی خودرو را داشته می‌گوید:

«بزرگ‌ترین ترسم این بود که وسط کار شرایط عوض شود یا قسط‌ها بالا برود. اما قرارداد شفاف بود؛ تعداد اقساط، مبلغ سود و حتی جریمه دیرکرد دقیق نوشته شده بود. بعد از تحویل ماشین هم پاسخگو بودند.»

اگر شما هم به دنبال خریدی هستید که در آن شفافیت حرف اول را می‌زند و از سلامت فنی خودرو مطمئن باشید، جای درستی آمده‌اید. فرصت را از دست ندهید؛ برای دریافت مشاوره تخصصی رایگان و اطلاع از شرایط منعطف اقساطی، با کارشناسان اتو خلیقی تماس بگیرید و خودروی دلخواهتان را با شرایطی باورنکردنی تحویل بگیرید.
خرید اقساطی خودرو در سال ۱۴۰۴ به یکی از رایج‌ترین روش‌های صاحب خودرو شدن در ایران تبدیل شده است، به‌ویژه برای افرادی که امکان پرداخت نقدی ندارند اما قصد دارند بدون فشار مالی سنگین خودرو بخرند. افزایش قیمت خودرو، محدودیت وام‌های بانکی و تنوع طرح‌های لیزینگ باعث شده انتخاب روش مناسب خرید اقساطی اهمیت بیشتری پیدا کند.

در این شرایط، آشنایی با انواع خرید اقساطی، مزایا و معایب هر روش، شرایط قرارداد و هزینه‌های پنهان می‌تواند از ضررهای مالی جدی جلوگیری کند. در این راهنمای جامع خرید خودرو اقساطی در تهران، تمام نکات مهم خرید خودرو اقساطی، از انتخاب نمایشگاه معتبر تا محاسبه اقساط و تحویل سند، به زبان ساده بررسی می‌شود.

۳ مسیر اصلی برای خرید قسطی ماشین

انتخاب روش خرید کاملاً به اولویت شما (صرفه‌جویی در هزینه یا سرعت در تحویل) بستگی دارد. در ادامه تفاوت‌های سه روش اصلی لیزینگ، وام بانکی و خرید نمایشگاهی را بررسی می‌کنیم:

۱. خرید از طریق لیزینگ (Leasing)

در این روش، شرکت لیزینگ خودرو را می‌خرد و به شما اجاره به شرط تملیک می‌دهد.

  • مزایا: سرعت بالاتر نسبت به بانک، شرایط پرداخت منعطف‌تر.
  • معایب: نرخ سود بالاتر از بانک، در رهن ماندن سند تا تسویه کامل.

۲. خرید با وام بانکی

سنتی‌ترین روش که معمولاً کمترین سود را دارد اما دشوارترین مراحل اداری را طلب می‌کند.

  • مزایا: کمترین نرخ سود مصوب.
  • معایب: نیاز قطعی به ضامن کسر از حقوق، کاغذبازی زمان‌بر، سقف وام محدود (که معمولاً کفاف قیمت خودروهای روز را نمی‌دهد).

۳. خرید اقساطی نمایشگاهی (سریع‌ترین روش)

در این روش شما مستقیماً با فروشنده طرف حساب هستید و واسطه‌های بانکی حذف می‌شوند.

  • مزایا: تحویل فوری (معمولاً ۱ ساعته)، تنوع شرایط بازپرداخت (توافقی)، عدم نیاز به فرآیندهای طولانی اداری.
  • ریسک‌ها: نرخ سود ممکن است بالاتر باشد. (نکته حیاتی: برای جلوگیری از هزینه‌های پنهان، تنها با نمایشگاه‌های دارای پروانه کسب معتبر معامله کنید).

جدول مقایسه سریع روش‌های خرید اقساطی

ویژگی وام بانکی شرکت لیزینگ خرید نمایشگاهی (اتو خلیقی)
سرعت تحویل کند (چند هفته/ماه) متوسط بسیار سریع (فوری)
نرخ سود پایین متوسط/بالا توافقی
نیاز به ضامن الزامی (سخت‌گیرانه) معمولاً لازم کمترین نیاز (یا بدون ضامن)
سقف مبلغ محدود متوسط نامحدود (بسته به خودرو)
انعطاف‌پذیری خیر تا حدی بله (شخصی‌سازی اقساط)

کدام روش برای شما بهتر است؟

اگر «زمان» و «راحتی خیال» اولویت شماست و نمی‌خواهید درگیر پیدا کردن ضامن و نوبت‌های بانکی شوید، خرید اقساطی نمایشگاهی بهترین گزینه است. اما اگر محدودیت بودجه دارید و می‌توانید چند ماه برای وام صبر کنید، روش بانکی ارزان‌تر تمام می‌شود.

در برخی طرح‌ها امکان فروش اقساطی خودرو با سفته فراهم شده است که معمولاً به‌جای ضامن بانکی استفاده می‌شود و شرایط آن به میزان پیش‌پرداخت و اعتبار خریدار بستگی دارد.

شرایط و مدارک لازم برای خرید اقساطی خودرو در تهران📄🚗

شرایط و مدارک لازم برای خرید اقساطی خودرو در تهران📄🚗

برای خرید اقساطی خودرو، تنها انتخاب خودرو کافی نیست؛ بلکه آماده‌بودن مدارک شخصی، مالی و تضمین‌های لازم نقش کلیدی در سرعت نهایی شدن قرارداد دارد. آشنایی قبلی با این شرایط به شما کمک می‌کند از رد شدن درخواست، تأخیر در تحویل خودرو و هزینه‌های اضافی جلوگیری کنید. شرایط و مدارک موردنیاز بسته به نوع خرید (بانکی، لیزینگ یا نمایشگاهی) ممکن است کمی متفاوت باشد، اما چارچوب کلی تقریباً یکسان است.

مدارک شخصی و مالی مورد نیاز

مدارک شخصی برای احراز هویت و مدارک مالی برای بررسی توان بازپرداخت اقساط دریافت می‌شوند. معمولاً فروشندگان و شرکت‌های تأمین مالی مدارک زیر را درخواست می‌کنند:

  • اصل و کپی کارت ملی و شناسنامه
  • مدرک شغلی معتبر (گواهی اشتغال به کار، جواز کسب، پروانه کسب یا حکم کارگزینی)
  • فیش حقوقی یا گردش حساب بانکی ۳ تا ۶ ماه اخیر
  • مدارک محل سکونت (سند مالکیت، اجاره‌نامه رسمی یا قبض خدماتی)
  • چک یا سفته ضمانت بابت اقساط
  • پرداخت پیش‌پرداخت خودرو مطابق قرارداد

ارائه گردش حساب شفاف و درآمد ماهیانه پایدار، شانس تأیید درخواست خرید اقساطی را به‌طور چشمگیری افزایش می‌دهد. در برخی طرح‌ها، میزان اقساط ماهیانه نباید از ۴۰ درصد درآمد خالص بیشتر باشد.

شرایط ضامن (در صورت نیاز)

وجود ضامن همیشه الزامی نیست، اما در برخی روش‌ها به‌ویژه اقساط بانکی خودرو یا خریدهای با پیش‌پرداخت پایین، ضامن درخواست می‌شود. شرایط رایج ضامن شامل موارد زیر است:

  • داشتن شغل رسمی یا درآمد ثابت و قابل اثبات
  • نداشتن چک برگشتی یا بدهی معوق بانکی
  • ارائه مدارک هویتی کامل ضامن
  • ارائه فیش حقوقی یا گواهی کسر از حقوق (در روش بانکی)

در خرید اقساطی نمایشگاهی یا برخی طرح‌های لیزینگ خودرو تهران، ممکن است به‌جای ضامن، چک‌های معتبر یا پیش‌پرداخت بالاتر پذیرفته شود.

چک‌لیست کامل مدارک خرید اقساطی خودرو

برای جلوگیری از نقص پرونده، قبل از مراجعه این موارد را آماده داشته باشید:

  • کارت ملی و شناسنامه متقاضی
  • مدارک شغلی و مالی معتبر
  • گردش حساب بانکی اخیر
  • چک یا سفته ضمانت
  • مدارک محل سکونت
  • مدارک ضامن (در صورت نیاز)
  • رسید پرداخت پیش‌پرداخت
  • امضای قرارداد و تعهدنامه پرداخت اقساط

هرچه مدارک کامل‌تر و شفاف‌تر باشد، فرآیند خرید اقساطی سریع‌تر و کم‌ریسک‌تر انجام می‌شود. قبل از امضای قرارداد، شرایط ضامن، مبلغ اقساط و جزئیات حقوقی را با دقت بررسی کنید.

انواع روش‌های تأمین اعتبار خرید خودرو | لیزینگ، بانکی، نمایشگاهی 🚗💳

برای خرید خودرو به‌صورت اقساطی، انتخاب روش تأمین اعتبار اهمیت زیادی دارد؛ زیرا میزان سود، مدت بازپرداخت، نوع ضمانت و حتی مالکیت سند خودرو به این انتخاب وابسته است. در بازار ایران سه روش اصلی برای تأمین اعتبار خرید خودرو وجود دارد: لیزینگ خودرو، وام بانکی خودرو و خرید اقساطی مستقیم از نمایشگاه. شناخت تفاوت‌های این روش‌ها به شما کمک می‌کند گزینه‌ای متناسب با شرایط مالی خود انتخاب کنید.

لیزینگ خودرو چیست و چگونه کار می‌کند؟

لیزینگ خودرو نوعی تأمین مالی است که در آن شرکت لیزینگ خودرو را خریداری کرده و در قالب اقساط بلندمدت به متقاضی واگذار می‌کند. در این روش، خودرو معمولاً تا پایان پرداخت اقساط در رهن شرکت لیزینگ باقی می‌ماند و سند آزاد نمی‌شود.

ویژگی‌های مهم لیزینگ خودرو:

  • نیاز به پیش‌پرداخت متوسط تا بالا
  • اقساط ۱۲ تا ۶۰ ماهه بسته به قرارداد
  • سود بیشتر از وام بانکی، اما شرایط ساده‌تر
  • امکان خرید خودرو صفر یا کارکرده
  • عدم نیاز به ضامن در برخی طرح‌ها (با چک معتبر)

لیزینگ گزینه مناسبی برای افرادی است که زمان برایشان مهم است و نمی‌خواهند وارد فرآیندهای اداری پیچیده بانکی شوند.

وام بانکی خودرو؛ شرایط و محدودیت‌ها

وام بانکی خودرو یکی از رسمی‌ترین روش‌های تأمین اعتبار است که از سوی بانک‌ها یا مؤسسات مالی تحت نظارت بانک مرکزی ارائه می‌شود. در این روش، متقاضی وام دریافت کرده و خودرو را به‌صورت نقدی خریداری می‌کند.

  • سود کمتر نسبت به لیزینگ و نمایشگاهی
  • نیاز قطعی به ضامن رسمی یا کسر از حقوق
  • سقف وام محدود (معمولاً کمتر از قیمت کامل خودرو)
  • فرآیند اداری زمان‌بر و سخت‌گیرانه
  • الزام به اعتبار شغلی و مالی قوی

وام بانکی بیشتر مناسب کارمندان رسمی، بازنشستگان و افرادی با درآمد ثابت است که قصد پرداخت بخشی از قیمت خودرو به‌صورت نقدی را دارند.

خرید اقساطی مستقیم از نمایشگاه خودرو تهران

در خرید اقساطی نمایشگاهی، خودرو مستقیماً توسط نمایشگاه به‌صورت اقساطی واگذار می‌شود. این روش ساده‌ترین و سریع‌ترین مدل خرید اقساطی در بازار محسوب می‌شود، اما نیازمند دقت بالا در قرارداد است.

  • حداقل مدارک و مراحل اداری
  • تحویل سریع خودرو
  • پیش‌پرداخت بالاتر نسبت به سایر روش‌ها
  • نرخ سود بالاتر در برخی نمایشگاه‌ها
  • سند در رهن نمایشگاه تا تسویه کامل

این روش بیشتر مناسب افرادی است که چک معتبر دارند و می‌خواهند بدون درگیری با بانک یا لیزینگ، سریع صاحب خودرو شوند.

اگر دنبال سود کمتر هستید، وام بانکی گزینه مناسب‌تری است؛ اگر سرعت و انعطاف مهم‌تر است، لیزینگ و خرید نمایشگاهی انتخاب بهتری خواهند بود. انتخاب نهایی باید بر اساس توان مالی، پیش‌پرداخت و میزان ریسک‌پذیری انجام شود.

راهنمای انتخاب بهترین نمایشگاه برای خرید اقساطی در تهران 🏙️

راهنمای انتخاب بهترین نمایشگاه برای خرید اقساطی در تهران 🏙️

خرید اقساطی خودرو از نمایشگاه‌ها در تهران به دلیل تنوع بالا، تحویل سریع و شرایط انعطاف‌پذیر محبوبیت زیادی دارد؛ اما همین تنوع، ریسک انتخاب نادرست را هم افزایش می‌دهد. یک نمایشگاه معتبر نه‌تنها شرایط مالی شفاف ارائه می‌دهد، بلکه از نظر حقوقی و ثبتی نیز خیال خریدار را راحت می‌کند. شناخت معیارهای انتخاب نمایشگاه و راه‌های جلوگیری از کلاهبرداری، مهم‌ترین گام قبل از امضای قرارداد خرید اقساطی است.

۷ ویژگی نمایشگاه معتبر برای خرید اقساطی خودرو

یک نمایشگاه قابل‌اعتماد معمولاً دارای ویژگی‌های زیر است:

  1. مجوز رسمی اتحادیه نمایشگاه‌داران خودرو تهران و آدرس ثابت
  2. شفافیت کامل در مبلغ خودرو، سود اقساط و هزینه‌های جانبی
  3. ارائه قرارداد مکتوب و قابل پیگیری حقوقی
  4. مشخص‌بودن وضعیت سند خودرو و شرایط فک رهن
  5. امکان کارشناسی خودرو قبل از خرید
  6. سابقه فعالیت مشخص و رضایت مشتریان قبلی
  7. داشتن تیم فروش حرفه‌ای و پاسخ‌گو

نمایشگاه‌هایی مانند اتو گالری خلیقی که به‌صورت شفاف شرایط اقساط، وضعیت سند و فرآیند تحویل خودرو را اعلام می‌کنند، معمولاً از اعتماد بالاتری در میان خریداران برخوردارند.

چطور از کلاهبرداری در خرید اقساطی خودرو جلوگیری کنیم؟

متأسفانه در بازار خودرو تهران، برخی افراد یا نمایشگاه‌های غیرمجاز با وعده‌های وسوسه‌انگیز اقدام به کلاهبرداری می‌کنند. برای جلوگیری از این مشکلات، نکات زیر را جدی بگیرید:

  • از پرداخت هرگونه وجه بدون قرارداد رسمی خودداری کنید
  • قرارداد را حتماً با کد ملی، آدرس دقیق و مهر نمایشگاه امضا کنید
  • وضعیت پلاک، سند و بدهی‌های خودرو را استعلام بگیرید
  • وعده‌های غیرواقعی مثل «اقساط بدون پیش‌پرداخت و بدون ضمانت» را با شک بررسی کنید
  • قبل از امضا، از عده‌ای باتجربه یا مشاور حقوقی مشورت بگیرید

همچنین انتخاب نمایشگاه‌هایی با هویت مشخص، سابقه قابل بررسی و نام شناخته‌شده (مانند اتو گالری خلیقی) ریسک خرید اقساطی را تا حد زیادی کاهش می‌دهد.

در خرید اقساطی خودرو، انتخاب نمایشگاه معتبر به‌اندازه انتخاب خود خودرو اهمیت دارد. با بررسی مجوزها، قرارداد شفاف و سابقه نمایشگاه، می‌توانید با خیال راحت وارد معامله شوید و از مشکلات حقوقی آینده جلوگیری کنید.

محاسبه اقساط خودرو | فرمول + جدول نرخ سود ۱۴۰۴ 📊🚗

یکی از مهم‌ترین سؤالات قبل از خرید اقساطی خودرو سایپا این است: قسط ماهانه دقیقاً چقدر می‌شود؟ برای پاسخ صحیح، باید فرمول محاسبه اقساط، نرخ سود واقعی لیزینگ‌ها در سال ۱۴۰۴ و ابزار محاسبه دقیق اقساط را بشناسید. بسیاری از اختلافاتی که هنگام عقد قرارداد ایجاد می‌شود، به‌دلیل ندانستن همین محاسبات است.

فرمول محاسبه اقساط ماهیانه

در اغلب قراردادهای خرید اقساطی خودرو (بانکی و لیزینگی)، از فرمول اقساط ثابت استفاده می‌شود:

قسط ماهانه=مبلغ وام×نرخ سود×مدتتعداد اقساط قسط\ ماهانه = \frac{مبلغ\ وام \times نرخ\ سود \times مدت}{تعداد\ اقساط}

توضیح ساده فرمول:

  • مبلغ وام = قیمت خودرو − پیش‌پرداخت
  • نرخ سود = سود سالیانه (بر حسب درصد)
  • مدت = تعداد ماه‌های بازپرداخت

✅ مثال کوتاه:

اگر ۵۰۰ میلیون تومان وام با سود ۳۰٪ و بازپرداخت ۳۰ ماهه دریافت کنید، مجموع سود و اصل بدهی تقسیم بر ۳۰ می‌شود و عدد نهایی، قسط ماهیانه شماست.

⚠️ نکته مهم: برخی لیزینگ‌ها سود را به‌صورت ثابت و پلکانی محاسبه می‌کنند که باعث افزایش مبلغ نهایی می‌شود.

جدول نرخ سود لیزینگ‌ها در سال ۱۴۰۴

در جدول زیر، نرخ‌های رایج بازار خودرو در تهران برای خرید اقساطی در سال ۱۴۰۴ آورده شده است:

نوع تأمین اعتبار نرخ سود سالیانه مدت بازپرداخت توضیحات
وام بانکی خودرو ۱۸٪ تا ۲۳٪ ۳۶ تا ۶۰ ماه نیازمند ضامن رسمی
لیزینگ شرکتی ۲۶٪ تا ۳۲٪ ۱۲ تا ۶۰ ماه انعطاف‌پذیرتر
خرید اقساطی نمایشگاهی ۳۰٪ تا ۳۶٪ ۱۲ تا ۴۸ ماه تحویل سریع
طرح‌های بدون ضامن ۳۴٪ تا ۴۰٪ ۱۲ تا ۳۶ ماه ریسک بالاتر

 توجه: نرخ‌ها میانگین بازار هستند و بسته به پیش‌پرداخت، اعتبار مشتری و نوع خودرو تغییر می‌کنند.

محاسبه‌گر آنلاین رایگان اقساط خودرو 🧮

برای جلوگیری از خطای محاسبات دستی، استفاده از محاسبه‌گر آنلاین اقساط خودرو بهترین گزینه است. یک محاسبه‌گر آنلاین استاندارد معمولاً این امکانات را دارد:

  • وارد کردن قیمت خودرو
  • تعیین پیش‌پرداخت
  • انتخاب مدت اقساط
  • انتخاب نرخ سود واقعی
  • محاسبه آنی قسط ماهانه و مبلغ کل پرداختی

محاسبه‌گر آنلاین اقساط خودرو (رایگان):

«با وارد کردن چند عدد ساده، قبل از هر قراردادی بدانید دقیقاً چقدر باید پرداخت کنید.»

استفاده از این ابزار به شما کمک می‌کند چند سناریوی مختلف (پیش‌پرداخت کمتر یا قسط کوتاه‌تر) را مقایسه کرده و بهترین تصمیم مالی را بگیرید.

محاسبه دقیق اقساط، کلید خرید اقساطی مطمئن است. اگر فرمول، نرخ سود واقعی و ابزار محاسبه صحیح را بشناسید، هیچ نمایشگاهی نمی‌تواند هزینه پنهان به شما تحمیل کند.

خرید خودرو صفر و کارکرده به‌صورت اقساطی | تفاوت‌ها و نکات 🚗

خرید اقساطی خودرو ایران خودرو چه به‌صورت صفر و چه کارکرده، راهکاری مناسب برای افرادی است که قصد استفاده فوری از خودرو را دارند اما نمی‌خواهند یا نمی‌توانند کل مبلغ را نقدی پرداخت کنند. بااین‌حال، انتخاب بین خودروی صفر و کارکرده اقساطی به عوامل مهمی مانند بودجه، میزان ریسک‌پذیری و هدف خرید بستگی دارد.

خودرو صفر اقساطی – مزایا و شرایط

خودرو صفر اقساطی معمولاً مناسب افرادی است که ریسک فنی پایین و آرامش خاطر بیشتری می‌خواهند. مهم‌ترین مزایای آن شامل گارانتی کارخانه، نبود استهلاک قبلی و هزینه نگهداری کمتر در سال‌های اول است.

شرایط خرید خودرو صفر اقساطی معمولاً شامل:

  • پیش‌پرداخت بالاتر نسبت به خودرو کارکرده
  • اقساط بلندمدت‌تر
  • نرخ سود مشخص و قراردادی شفاف‌تر

بااین‌حال، قیمت نهایی خودرو صفر اقساطی بالاتر است و افت قیمت اولیه آن می‌تواند برای برخی خریداران چالش‌برانگیز باشد.

خودرو کارکرده اقساطی – نکات مهم

خودرو کارکرده اقساطی گزینه‌ای اقتصادی‌تر است و معمولاً پیش‌پرداخت کمتر و قیمت تمام‌شده پایین‌تری دارد. این نوع خرید برای کسانی مناسب است که با کارشناسی خودرو آشنایی دارند یا از مشاوره تخصصی استفاده می‌کنند.

نکات کلیدی در خرید کارکرده اقساطی:

  • حتماً سلامت فنی و بدنه خودرو را بررسی کنید
  • سابقه تصادف و وضعیت سند را استعلام بگیرید
  • اقساط کوتاه‌تر و نرخ سود بالاتر را در نظر داشته باشید

اگر امنیت و آرامش برای شما اولویت دارد، خودرو صفر اقساطی انتخاب بهتری است؛ اما اگر مدیریت هزینه و ارزش خرید مهم‌تر است، خودرو کارکرده اقساطی می‌تواند هوشمندانه‌تر باشد.

خرید اقساطی بدون ضامن | آیا واقعاً امکان‌پذیر است؟ 🤔🚗

خرید اقساطی خودرو بدون ضامن یکی از پرتکرارترین وعده‌هایی است که در بازار خودرو دیده می‌شود. بسیاری از خریداران به‌دلیل نداشتن ضامن رسمی یا کارمند دولتی به‌دنبال این روش هستند، اما سؤال اصلی این است: آیا خرید اقساطی بدون ضامن واقعاً امکان‌پذیر است یا فقط یک شعار تبلیغاتی است؟

پاسخ کوتاه این است: بله، امکان‌پذیر است؛ اما با شرایط خاص و هزینه‌های متفاوت.

شرایط خرید بدون ضامن

در خرید اقساطی بدون ضامن، به‌جای ضامن شخص ثالث، از روش‌های جایگزین تضمین استفاده می‌شود. رایج‌ترین شرایط شامل موارد زیر است:

  • پیش‌پرداخت بالاتر (معمولاً ۴۰ تا ۶۰ درصد قیمت خودرو)
  • ارائه چک صیادی معتبر به تعداد اقساط
  • امکان استفاده از سند خودرو به‌عنوان ضمانت (در رهن)
  • بررسی سابقه بانکی و عدم وجود چک برگشتی
  • محدودیت در انتخاب خودرو (معمولاً خودروهای داخلی یا کارکرده)

این روش بیشتر توسط نمایشگاه‌ها و شرکت‌های لیزینگ خصوصی ارائه می‌شود و معمولاً تحویل خودرو سریع‌تر از وام‌های بانکی است.

بسیاری از خریداران به دلیل ناآگاهی از اشتباهات خرید اقساطی خودرو  مثل بررسی نکردن قرارداد، محاسبه اشتباه سود و نادیده گرفتن هزینه‌های جانبی، در نهایت هزینه‌ای بیشتر از حد انتظار پرداخت می‌کنند.

خرید اقساطی بدون ضامن واقعاً وجود دارد، اما همیشه بهترین گزینه نیست. اگر توان ارائه پیش‌پرداخت بالاتر و مدیریت ریسک را دارید، می‌تواند راه‌حل مناسبی باشد؛ در غیر این صورت، مقایسه با روش‌های دارای ضامن یا مشاوره تخصصی قبل از امضای قرارداد، تصمیم هوشمندانه‌تری خواهد بود.

نکات مهم قبل از امضای قرارداد لیزینگ خودرو

قرارداد لیزینگ خودرو یک تعهد مالی بلندمدت است و امضای عجولانه آن می‌تواند باعث هزینه‌های سنگین و دردسرهای حقوقی شود. بسیاری از مشکلات خریداران اقساطی نه از قیمت خودرو، بلکه از بندهای مبهم قرارداد و هزینه‌های پنهان ناشی می‌شود. قبل از امضا، لازم است قرارداد را بندبه‌بند بررسی کنید و صرفاً به توضیحات شفاهی فروشنده اکتفا نکنید.

بندهای مهم قرارداد

در قرارداد لیزینگ خودرو، برخی بندها نقش کلیدی در حفظ حقوق شما دارند و باید با دقت بررسی شوند:

  • نرخ سود و نحوه محاسبه اقساط: مشخص باشد سود به‌صورت ثابت یا کاهشی محاسبه می‌شود.
  • مدت قرارداد و تعداد اقساط: تاریخ شروع و پایان دقیق اقساط درج شده باشد.
  • وضعیت سند خودرو: مشخص شود سند در رهن شرکت لیزینگ است یا به‌نام خریدار صادر می‌شود.
  • شرایط فسخ قرارداد: جریمه فسخ، نحوه تسویه زودتر از موعد و امکان فروش خودرو بررسی شود.
  • تعهدات طرفین: مسئولیت بیمه، مالیات، هزینه نقل‌وانتقال و خسارات احتمالی شفاف باشد.

هر بند مبهم یا کلی می‌تواند در آینده به ضرر خریدار تفسیر شود؛ بنابراین درخواست اصلاح کتبی قرارداد کاملاً حق شماست.

هزینه‌های پنهان و جریمه‌ها

یکی از مهم‌ترین نکات در لیزینگ خودرو، توجه به هزینه‌هایی است که معمولاً در تبلیغات ذکر نمی‌شوند:

  • کارمزد تشکیل پرونده و عقد قرارداد
  • بیمه بدنه اجباری با نرخ بالاتر از بازار
  • جریمه دیرکرد هر قسط (گاهی به‌صورت روزشمار)
  • هزینه‌های تسویه پیش از موعد
  • جریمه فسخ یک‌طرفه قرارداد

در برخی قراردادها، حتی تأخیر چندروزه می‌تواند منجر به جریمه سنگین یا توقیف خودرو شود. حتماً مجموع هزینه نهایی را محاسبه کرده و از فروشنده بخواهید همه هزینه‌ها به‌صورت مکتوب در قرارداد درج شود.

خرید اقساطی خودرو در نگاه اول ساده و جذاب به نظر می‌رسد، اما بی‌توجهی به جزئیات مالی و حقوقی می‌تواند این تصمیم را به یک اشتباه پرهزینه تبدیل کند. آشنایی با اشتباهات رایج، به شما کمک می‌کند قرارداد امن‌تری ببندید و از مشکلات آینده جلوگیری کنید.

برای دریافت جزئیات شرایط خرید اقساطی، بررسی مدارک و انتخاب بهترین گزینه مطابق بودجه شما،

با مشاورین ما تماس بگیرید: 09121573373

۷ اشتباه رایج در خرید اقساطی خودرو

خرید اقساطی خودرو در نگاه اول ساده و جذاب به نظر می‌رسد، اما بی‌توجهی به جزئیات مالی و حقوقی می‌تواند این تصمیم را به یک اشتباه پرهزینه تبدیل کند. آشنایی با اشتباهات رایج، به شما کمک می‌کند قرارداد امن‌تری ببندید و از مشکلات آینده جلوگیری کنید.

  • نخواندن دقیق قرارداد
  • نادیده گرفتن هزینه‌های جانبی
  • اعتماد بیش‌ازحد به فروشنده
  • تمرکز فقط روی مبلغ قسط
  • انتخاب اقساط بالاتر از توان مالی
  • بی‌توجهی به وضعیت سند خودرو
  • خرید بدون مشاوره تخصصی

با دقت در قرارداد، محاسبه هزینه واقعی خرید، انتخاب قسط متناسب با توان مالی و استفاده از مشاوره تخصصی، می‌توانید خرید اقساطی خودرو را به یک تصمیم امن و منطقی تبدیل کنید و از ریسک‌های مالی و حقوقی دور بمانید.

هزینه‌های پنهان خرید اقساطی خودرو | چک‌لیست کامل

مراحل تحویل خودرو اقساطی | از ثبت‌نام تا دریافت سند

فرآیند تحویل خودرو در خرید اقساطی معمولاً چند مرحله مشخص دارد که آگاهی از ترتیب و جزئیات آن، از تأخیر در تحویل و اختلاف‌های حقوقی جلوگیری می‌کند. شناخت این مراحل به خریدار کمک می‌کند بداند در هر مقطع چه تعهدی دارد و چه انتظاری باید از فروشنده یا شرکت لیزینگ داشته باشد.

۶ مرحله اساسی

  1. ثبت‌نام و انتخاب خودرو
  2. پرداخت پیش‌پرداخت
  3. تکمیل مدارک و عقد قرارداد اقساطی
  4. تأیید نهایی و ثبت سند در رهن
  5. تحویل فیزیکی خودرو
  6. پرداخت اقساط و فک رهن پس از تسویه کامل

زمان تحویل و شرایط سند

زمان تحویل خودرو اقساطی بسته به نوع خودرو (صفر یا کارکرده)، موجودی نمایشگاه و شیوه تأمین اعتبار متفاوت است. خودروهای کارکرده معمولاً سریع‌تر تحویل می‌شوند، در حالی که خودروهای صفر ممکن است مشمول صف انتظار باشند. در اغلب معاملات اقساطی، سند خودرو تا پایان تسویه اقساط در رهن شرکت فروشنده یا لیزینگ باقی می‌ماند و پس از پرداخت آخرین قسط، فرآیند فک رهن و انتقال کامل سند انجام می‌شود.

درک دقیق مراحل تحویل خودرو اقساطی و آگاهی از وضعیت سند، نقش مهمی در کاهش ریسک‌های مالی و حقوقی دارد. هرچه خریدار از ابتدا بداند خودرو چه زمانی تحویل می‌گیرد و سند در چه شرایطی آزاد می‌شود، تصمیم‌گیری مطمئن‌تری در خرید اقساطی خواهد داشت.

اگر قصد خرید خودرو اقساطی با شرایط مطمئن، شفاف و متناسب با توان مالی خود را دارید،

برای دریافت بهترین شرایط اقساطی با ما تماس بگیرید 

خرید خودرو اقساطی برای بسیاری از خریداران، یک تصمیم ساده نیست؛ بلکه تعهدی مالی چندساله است که اگر از ابتدا به‌درستی محاسبه نشود، می‌تواند به فشار اقتصادی و نارضایتی طولانی‌مدت منجر شود. مهم‌ترین قدم در این مسیر، محاسبه اقساط خودرو به‌صورت دقیق و شفاف است؛ موضوعی که متأسفانه بسیاری از خریداران آن را دست‌کم می‌گیرند.

در شرایط فعلی بازار خودرو ایران که قیمت‌ها نوسان بالایی دارند، دانستن این‌که قسط ماهانه شما دقیقاً چقدر خواهد بود، چه میزان سود پرداخت می‌کنید و مبلغ نهایی خودرو چه تفاوتی با خرید نقدی دارد، نقش تعیین‌کننده‌ای در انتخاب روش خرید اقساطی ماشین ایران خودرو دارد. این مقاله با هدف پاسخ‌گویی کامل به همین نیاز تهیه شده است.

در ادامه، از معرفی ماشین حساب آنلاین اقساط خودرو گرفته تا بررسی فرمول محاسبه اقساط، مثال‌های واقعی از خودروهای پرطرفدار بازار، مقایسه اقساط بانکی و لیزینگی و نکات کاهش مبلغ قسط ماهانه را به‌صورت گام‌به‌گام بررسی می‌کنیم تا بتوانید با اطمینان تصمیم بگیرید.
ماشین حساب اقساط خودرو آنلاین [ابزار تعاملی رایگان]

ماشین حساب اقساط خودرو آنلاین، یکی از کاربردی‌ترین ابزارها برای افرادی است که قصد خرید خودرو به‌صورت اقساطی دارند و می‌خواهند پیش از امضای قرارداد، برآورد دقیقی از تعهد مالی ماهانه و هزینه نهایی خرید داشته باشند. این ابزار با حذف محاسبات پیچیده و حدس و گمان، به شما کمک می‌کند تنها در چند ثانیه، تصویر شفافی از شرایط پرداخت خود به دست آورید.
در بازار خودرو امروز که شرایط فروش متنوع و نرخ‌های سود متفاوتی ارائه می‌شود، استفاده از ماشین حساب اقساط خودرو دیگر یک گزینه جانبی نیست؛ بلکه یک ضرورت تصمیم‌گیری هوشمندانه به شمار می‌آید. این ابزار به شما اجازه می‌دهد سناریوهای مختلف خرید را شبیه‌سازی کرده و مناسب‌ترین حالت را متناسب با درآمد ماهانه خود انتخاب کنید.
ماشین حساب اقساط خودرو چگونه کار می‌کند؟

عملکرد ماشین حساب اقساط خودرو کارکرده سایپا بر اساس فرمول‌های مالی استاندارد انجام می‌شود که در بانک‌ها و شرکت‌های لیزینگ نیز مبنای محاسبه اقساط هستند. شما تنها اطلاعات اصلی را وارد می‌کنید و ابزار، نتیجه نهایی را به‌صورت خودکار محاسبه می‌کند.

اطلاعاتی که در ماشین حساب وارد می‌کنید:

  • قیمت نهایی خودرو (طبق قرارداد فروش)
  • مبلغ پیش‌پرداخت
  • تعداد اقساط (معمولاً ۱۲ تا ۶۰ ماه)
  • نرخ سود سالانه یا درصد کارمزد

نتایجی که دریافت می‌کنید:

  • مبلغ دقیق قسط ماهانه
  • مجموع کل پرداختی در پایان دوره
  • میزان سود پرداخت‌شده نسبت به قیمت نقدی خودرو

این شفافیت باعث می‌شود پیش از هر اقدامی، از توان بازپرداخت خود اطمینان حاصل کنید.

چگونه بهترین نتیجه را از ماشین حساب بگیریم؟

برای اینکه خروجی ماشین حساب به واقعیت نزدیک‌تر باشد، اطلاعات را دقیق و محافظه‌کارانه وارد کنید.

چند نکته مهم هنگام استفاده:

  • نرخ سود واقعی قرارداد را لحاظ کنید، نه نرخ تبلیغاتی
  • هزینه‌هایی مانند بیمه بدنه یا کارمزد را جداگانه بررسی نمایید
  • چند مدت بازپرداخت مختلف را امتحان و مقایسه کنید
  • مبلغ قسط را متناسب با درآمد پایدار ماهانه انتخاب کنید

با رعایت این نکات، ماشین حساب اقساط خودرو به یک ابزار تصمیم‌سازی قدرتمند برای خرید مطمئن و بدون ریسک تبدیل می‌شود.

برای آشنایی با نکات خرید خودرو اقساطی، بررسی پیش پرداخت خودرو، انتخاب تعداد اقساط مناسب، مقایسه اقساط بانکی خودرو با لیزینگ خودرو تهران و محاسبه سود خودرو، مطالعه این راهنمای کامل به شما کمک می‌کند انتخابی آگاهانه، کم ریسک و متناسب با بودجه خود داشته باشید در فرآیند خرید نهایی.

فرمول محاسبه دقیق اقساط خودرو – توضیح ساده

برای خرید اقساطی خودرو، دانستن فرمول دقیق محاسبه اقساط اهمیت زیادی دارد؛ زیرا مبلغ قسط، سود نهایی و مجموع پرداختی مستقیماً به این محاسبات وابسته است. بسیاری از خریداران تنها به رقم قسط ماهانه توجه می‌کنند، در حالی که بدون درک فرمول محاسبه، ممکن است در بلندمدت متحمل هزینه‌های سنگین‌تری شوند. در این بخش، فرمول ریاضی اقساط خودرو را به زبان ساده توضیح می‌دهیم و سپس آن را با مثال‌های واقعی بررسی می‌کنیم.

فرمول ریاضی اقساط خودرو

در اغلب قراردادهای فروش اقساطی خودرو، از فرمول اقساط ثابت (PMT) استفاده می‌شود. این فرمول باعث می‌شود مبلغ هر قسط در طول دوره بازپرداخت یکسان باشد.

اجزای اصلی فرمول شامل موارد زیر است:

  • مبلغ اصل بدهی (قیمت خودرو منهای پیش‌پرداخت)
  • نرخ سود ماهانه (نرخ سود سالانه تقسیم بر ۱۲)
  • تعداد اقساط

در این مدل، در ابتدای دوره سهم سود بیشتر است و با گذشت زمان، سهم بازپرداخت اصل بدهی افزایش پیدا می‌کند. دانستن این موضوع کمک می‌کند پیشنهادهای مختلف فروش اقساطی را بهتر تحلیل کرده و نرخ‌های سود غیرمنطقی را شناسایی کنید.

مثال عملی: محاسبه اقساط پراید ۱۳۲

فرض کنیم شرایط خرید پراید ۱۳۲ به شکل زیر باشد:

  • قیمت خودرو: ۴۰۰ میلیون تومان
  • پیش‌پرداخت: ۱۵۰ میلیون تومان
  • مبلغ اقساط: ۲۵۰ میلیون تومان
  • مدت بازپرداخت: ۳۶ ماه
  • نرخ سود سالانه: ۱۸٪

در این حالت، قسط ماهانه حدود ۹ تا ۱۰ میلیون تومان خواهد بود. مجموع مبلغ پرداختی در پایان دوره به حدود ۳۳۰ میلیون تومان می‌رسد که بخش قابل‌توجهی از آن مربوط به سود است.

مثال عملی: محاسبه اقساط پژو ۲۰۶

برای پژو ۲۰۶ این شرایط را در نظر بگیریم:

  • قیمت خودرو: ۷۰۰ میلیون تومان
  • پیش‌پرداخت: ۳۰۰ میلیون تومان
  • مبلغ اقساط: ۴۰۰ میلیون تومان
  • مدت بازپرداخت: ۴۸ ماه

در این سناریو، اگر نرخ سود ثابت در نظر گرفته شود، مبلغ قسط ماهانه کمتر از حالت ۳۶ ماهه است، اما مجموع سود پرداختی افزایش پیدا می‌کند. این مثال نشان می‌دهد مدت اقساط نقش مهمی در هزینه نهایی دارد.

مثال عملی: محاسبه اقساط کوییک

در خرید اقساطی کوییک:

  • قیمت خودرو: ۴۸۰ میلیون تومان
  • پیش‌پرداخت: ۱۸۰ میلیون تومان
  • مدت بازپرداخت: ۲۴ ماه

به دلیل کوتاه‌تر بودن دوره بازپرداخت، مبلغ قسط ماهانه بیشتر خواهد بود، اما سود کل پرداختی به‌شکل محسوسی کاهش پیدا می‌کند. این گزینه برای افرادی مناسب است که توان پرداخت قسط بالاتر را دارند و به‌دنبال کاهش هزینه نهایی هستند.

درک فرمول محاسبه دقیق اقساط خودرو و بررسی مثال‌های واقعی پراید، پژو ۲۰۶ و کوییک، به شما کمک می‌کند مبلغ قسط ماهانه، سود نهایی و هزینه واقعی خرید اقساطی خودرو را به‌درستی محاسبه و آگاهانه تصمیم‌گیری کنند.

تفاوت محاسبه اقساط بانکی و لیزینگی

بسیاری از خریداران خودرو هنگام انتخاب بین خرید اقساطی بانکی و لیزینگ خودرو دچار سردرگمی می‌شوند. در ظاهر، هر دو روش امکان پرداخت قسطی را فراهم می‌کنند، اما نحوه محاسبه اقساط، نرخ سود واقعی و هزینه‌های نهایی در این دو مدل تفاوت‌های مهمی دارد. شناخت این تفاوت‌ها کمک می‌کند انتخاب اقتصادی‌تری داشته باشید و از پرداخت هزینه‌های اضافی جلوگیری شود.

در محاسبه اقساط بانکی، معمولاً وام خودرو با نرخ سود مشخص و شفاف ارائه می‌شود و اقساط بر اساس فرمول‌های استاندارد بانکی محاسبه می‌گردد. در مقابل، در فروش لیزینگی خودرو، ساختار محاسبه انعطاف‌پذیرتر اما پیچیده‌تر است و ممکن است هزینه‌های جانبی بیشتری در قرارداد لحاظ شود.

نرخ سود در لیزینگ‌های مختلف

نرخ سود یکی از اصلی‌ترین تفاوت‌ها میان اقساط بانکی و لیزینگی است. در تسهیلات بانکی، نرخ سود اغلب توسط بانک مرکزی تعیین می‌شود و دامنه تغییرات آن محدود است. به همین دلیل، خریدار می‌تواند پیش از اقدام، مبلغ تقریبی اقساط و سود نهایی را محاسبه کند.

در مقابل، نرخ سود در شرکت‌های لیزینگ:

  • بسته به شرکت و نوع خودرو متفاوت است
  • معمولاً بالاتر از نرخ بانکی محاسبه می‌شود
  • ممکن است به‌صورت غیرشفاف اعلام گردد

در برخی لیزینگ‌ها، نرخ سود به شکل «کارمزد» یا در قالب افزایش قیمت نهایی خودرو اعمال می‌شود که تشخیص آن برای خریدار دشوارتر است.

کارمزدهای پنهان که باید بدانید

یکی از مهم‌ترین نکات در خرید اقساطی لیزینگی، کارمزدهای پنهان است. این هزینه‌ها معمولاً به‌صورت جداگانه اعلام نمی‌شوند اما تأثیر مستقیمی بر مبلغ نهایی اقساط دارند.

رایج‌ترین کارمزدهای پنهان عبارت‌اند از:

  • هزینه تشکیل پرونده و امور اداری
  • بیمه بدنه اجباری با نرخ بالاتر از بازار
  • جریمه‌های سنگین دیرکرد
  • هزینه انتقال سند در پایان قرارداد

در حالی‌ که در اقساط بانکی، اغلب این هزینه‌ها مشخص و از قبل اعلام می‌شوند، در لیزینگ‌ها ممکن است پس از عقد قرارداد خریدار با آن‌ها مواجه شود. به همین دلیل، بررسی دقیق متن قرارداد و محاسبه مجموع پرداختی پیش از امضا اهمیت بسیار زیادی دارد.

اگر برای انتخاب خودرو یا محاسبه اقساط نیاز به راهنمایی دارید، 👉🚗 برای مشاوره رایگان کلیک کنید و با دریافت پاسخ شفاف و دقیق، بهترین تصمیم را بدون تعهد بگیرید.

جدول مقایسه اقساط خودرو تهران : ۱۲ ماه تا ۶۰ ماه

جدول مقایسه اقساط خودرو تهران : ۱۲ ماه تا ۶۰ ماه

انتخاب مدت بازپرداخت اقساط، نقش مستقیمی در مبلغ قسط ماهانه، میزان سود نهایی و فشار مالی بلندمدت دارد. بسیاری از خریداران هنگام محاسبه اقساط خودرو فقط به عدد قسط توجه می‌کنند، در حالی که تصمیم درست زمانی گرفته می‌شود که کل هزینه پرداختی، طول تعهد مالی و انعطاف‌پذیری بودجه ماهانه با هم سنجیده شوند. بازه‌های زمانی مختلف، تأثیر متفاوتی بر مدیریت مالی خانواده و هزینه واقعی خرید خودرو دارند. در این بخش، اقساط ۱۲ تا ۶۰ ماهه را به‌صورت کاربردی، دقیق و شفاف بررسی می‌کنیم.

اقساط ۱۲ ماهه – مزایا و معایب

اقساط ۱۲ ماهه کوتاه‌ترین دوره بازپرداخت بوده و بیشترین شباهت را به خرید نقدی دارد. در این مدل، مجموع سود پرداختی حداقل است و خریدار سریع‌تر از تعهد مالی خارج می‌شود، اما مبلغ هر قسط بالا خواهد بود.

مزایا:

  • کمترین میزان سود نهایی
  • تسویه سریع بدهی
  • ریسک مالی پایین در بلندمدت

معایب:

  • قسط ماهانه سنگین
  • فشار بیشتر بر بودجه ماهانه

این گزینه بیشتر برای افرادی مناسب است که درآمد بالا یا سرمایه در گردش کافی دارند.

اقساط ۲۴ ماهه

اقساط ۲۴ ماهه یکی از منطقی‌ترین انتخاب‌ها برای خریداران محتاط محسوب می‌شود. در این بازه، مبلغ قسط نسبت به ۱۲ ماهه کاهش می‌یابد و در عین حال، سود پرداختی هنوز فاصله زیادی با بازه‌های طولانی‌تر ندارد. این مدل تعادل مناسبی بین مدیریت نقدینگی و کنترل هزینه نهایی ایجاد می‌کند.

اقساط ۳۶ ماهه – محبوب‌ترین گزینه

اقساط ۳۶ ماهه محبوب‌ترین بازه در بازار خرید اقساطی خودرو است، زیرا:

  • قسط ماهانه در سطح قابل‌تحمل قرار دارد
  • فشار مالی شدیدی به خریدار وارد نمی‌کند
  • نسبت سود پرداختی به مدت بازپرداخت منطقی‌تر است

به همین دلیل، بسیاری از فروشندگان و لیزینگ‌ها این بازه را به‌عنوان پیشنهاد اصلی ارائه می‌دهند.

اقساط ۴۸ ماهه

در اقساط ۴۸ ماهه، کاهش مبلغ قسط ماهانه محسوس است، اما:

  • مجموع سود پرداختی افزایش می‌یابد
  • تعهد مالی خریدار طولانی‌تر می‌شود

این گزینه معمولاً برای افرادی مناسب است که اولویت آن‌ها پرداخت ماهانه کمتر است، حتی اگر هزینه نهایی بالاتر برود.

اقساط ۶۰ ماهه – کمترین قسط ماهانه

اقساط ۶۰ ماهه کمترین مبلغ قسط را ایجاد می‌کند و برای افرادی با محدودیت نقدینگی جذاب است، اما:

  • بیشترین میزان سود در این بازه پرداخت می‌شود
  • قیمت نهایی خودرو به‌طور قابل توجهی افزایش می‌یابد

این مدل تنها در صورتی توصیه می‌شود که امکان پرداخت اقساط کوتاه‌تر وجود نداشته باشد.

جدول مقایسه‌ای اقساط خودرو اتوگالری خلیقی

مدت بازپرداخت مبلغ قسط ماهانه میزان سود کل فشار مالی ماهانه
۱۲ ماهه بسیار بالا بسیار کم زیاد
۲۴ ماهه بالا کم متوسط رو به بالا
۳۶ ماهه متوسط متوسط متعادل
۴۸ ماهه پایین زیاد کم
۶۰ ماهه بسیار پایین بسیار زیاد بسیار کم

در محاسبه اقساط خودرو، بهترین انتخاب بازه‌ای است که بین توان پرداخت ماهانه و کنترل سود نهایی تعادل ایجاد کند. برای اکثر خریداران، اقساط ۳۶ ماهه منطقی‌ترین و کم‌ریسک‌ترین گزینه محسوب می‌شود.

برای آشنایی با بهترین خودرو دست دوم زیر ۵۰۰ میلیون، مقایسه گزینه‌های کم‌استهلاک، بررسی هزینه نگهداری، بازار فروش، مصرف سوخت و نکات مهم کارشناسی قبل از خرید، مطالعه این راهنمای کامل به شما کمک می‌کند انتخابی مطمئن و اقتصادی داشته باشید.

چگونه میزان پیش‌پرداخت را تعیین کنیم؟

پیش پرداخت خودرو یکی از مهم‌ترین عوامل تعیین‌کننده در خرید اقساطی است که تأثیر مستقیم بر مبلغ اقساط، مدت بازپرداخت و میزان سود نهایی دارد. بسیاری از خریداران تصور می‌کنند پیش‌پرداخت بالاتر همیشه بهترین انتخاب است، در حالی که تصمیم درست باید بر اساس توان مالی، تعداد اقساط مناسب و محاسبه سود خودرو گرفته شود. در این بخش، سه مدل رایج پیش‌پرداخت ۳۰، ۵۰ و ۷۰ درصدی را بررسی می‌کنیم.

پیش‌پرداخت ۳۰ درصد

پیش‌پرداخت ۳۰ درصدی کم‌فشارترین گزینه برای شروع خرید اقساطی محسوب می‌شود و معمولاً در لیزینگ خودرو تهران و برخی طرح‌های فروش اقساطی رایج است.

این گزینه برای افرادی مناسب است که سرمایه اولیه محدودی دارند اما توان پرداخت اقساط ماهانه بالاتر را دارند. معمولاً در این حالت، تعداد اقساط مناسب بین ۳۶ تا ۶۰ ماه پیشنهاد می‌شود.

پیش‌پرداخت ۵۰ درصد

پیش‌پرداخت ۵۰ درصدی متعادل‌ترین مدل خرید اقساطی خودرو محسوب می‌شود و در اقساط بانکی خودرو نیز بسیار رایج است. این گزینه تعادل مناسبی بین فشار اولیه و هزینه نهایی ایجاد می‌کند.

این مدل برای اکثر خریداران با درآمد ثابت، منطقی‌ترین انتخاب از نظر مدیریت مالی و ریسک محسوب می‌شود.

پیش‌پرداخت ۷۰ درصد

در پیش‌پرداخت ۷۰ درصدی، بخش عمده قیمت خودرو در ابتدا پرداخت می‌شود و نقش اقساط بیشتر به تکمیل پرداخت شباهت دارد.

این روش برای افرادی مناسب است که هدف آن‌ها کاهش حداکثری هزینه نهایی و تسویه سریع‌تر خودرو است، حتی اگر فشار نقدینگی اولیه بیشتری را تحمل کنند.

برای جلوگیری از ضررهای مالی و انتخاب آگاهانه‌تر، پیشنهاد می‌کنیم حتماً اشتباهات خرید اقساطی خودرو را بررسی کنید تا با آگاهی از خطاهای رایج مانند محاسبه نادرست سود، پیش‌پرداخت و شرایط قرارداد، تصمیمی مطمئن‌تر و حرفه‌ای‌تر بگیرید.

تأثیر قیمت خودرو بر مبلغ اقساط

تأثیر قیمت خودرو بر مبلغ اقساط

قیمت خودرو یکی از تعیین‌کننده‌ترین عوامل در محاسبه اقساط خودرو است و مستقیماً بر مبلغ هر قسط، میزان پیش‌پرداخت و مجموع سود پرداختی اثر می‌گذارد. هرچه قیمت خودرو بالاتر باشد، نه‌تنها مبلغ تسهیلات افزایش می‌یابد، بلکه محاسبه سود خودرو نیز سنگین‌تر خواهد شد. به همین دلیل، شناخت بازه قیمتی خودرو و اثر آن بر اقساط، به انتخاب آگاهانه‌تر کمک می‌کند. در ادامه، تأثیر قیمت خودرو را در سه بازه رایج بررسی می‌کنیم.

1.خودروهای زیر ۵۰۰ میلیون تومان معمولاً بیشترین تقاضا را در بازار خرید اقساطی دارند. این خودروها به دلیل قیمت پایین‌تر، با پیش‌پرداخت کمتر و اقساط کوتاه‌تر قابل خرید هستند و اغلب در قالب اقساط بانکی خودرو نیز ارائه می‌شوند.

ویژگی‌ها:

  • پیش‌پرداخت منطقی‌تر
  • اقساط ماهانه قابل مدیریت
  • سود نهایی کمتر نسبت به خودروهای گران‌تر

2. در بازه ۵۰۰ میلیون تا ۱ میلیارد تومان، مبلغ اقساط به‌طور محسوسی افزایش می‌یابد و انتخاب تعداد اقساط مناسب اهمیت بیشتری پیدا می‌کند. در این سطح قیمتی، بسیاری از خریداران به سراغ لیزینگ خودرو تهران می‌روند تا فشار پرداخت اولیه را کاهش دهند.

ویژگی‌ها:

  • اقساط متوسط تا بالا
  • سود نهایی قابل توجه
  • نیاز به برنامه‌ریزی مالی دقیق‌تر

3. خودروهای بالای ۱ میلیارد تومان بیشترین فشار مالی را در خرید اقساطی ایجاد می‌کنند. حتی با پیش‌پرداخت بالا، مبلغ اقساط و سود نهایی سنگین خواهد بود و معمولاً دوره‌های بازپرداخت بلندمدت انتخاب می‌شود.

ویژگی‌ها:

  • پیش‌پرداخت بالا
  • اقساط بلندمدت
  • بیشترین میزان سود پرداختی

جدول جمع‌بندی تأثیر قیمت خودرو بر اقساط

قیمت خودرو سطح اقساط ماهانه میزان سود نهایی ریسک مالی
زیر ۵۰۰ میلیون پایین تا متوسط کم کم
۵۰۰ میلیون تا ۱ میلیارد متوسط متوسط تا زیاد متوسط
بالای ۱ میلیارد بالا زیاد بالا

هرچه قیمت خودرو افزایش می‌یابد، اهمیت انتخاب درست پیش‌پرداخت و مدت اقساط بیشتر می‌شود تا فشار مالی کنترل شود.

۷ راهکار طلایی برای کاهش مبلغ اقساط خودرو

مدیریت اقساط خودرو تنها پرداخت کمتر نیست، بلکه هنر حفظ تعادل مالی است. با اجرای این ۷ نکته، فشار پرداخت‌های ماهانه را به حداقل برسانید:

۱. افزایش پیش‌پرداخت: موثرترین روش؛ هرچه در ابتدا بیشتر بپردازید، اصل وام و سود نهایی کمتر شده و اقساط سبک‌تر می‌شوند.

۲. تنظیم هوشمندانه مدت بازپرداخت: اگرچه بازپرداخت طولانی قسط را کم می‌کند، اما سود کل را بالا می‌برد. تعادل بین این دو (مثلاً ۲۴ تا ۳۶ ماه) بهترین گزینه اقتصادی است.

۳. مذاکره بر سر نرخ سود: نرخ‌ها همیشه ثابت نیستند؛ با ارائه پیش‌پرداخت بیشتر یا مقایسه طرح‌ها، بر سر درصد سود چانه‌زنی کنید.

۴. انتخاب قراردادهای شفاف: اولویت را به طرح‌های بانکی یا لیزینگ‌های معتبر بدهید که نرخ سود و کارمزد مشخصی دارند تا گرفتار هزینه‌های پنهان نشوید.

۵. حذف هزینه‌های جانبی: قرارداد را دقیق بخوانید و زیر بار پرداخت کارمزدها یا خدمات غیرضروری نروید.

۶. قانون ۳۰ درصد: برای جلوگیری از بحران مالی، مبلغ قسط نباید فراتر از ۳۰ تا ۴۰ درصد درآمد ماهانه شما باشد.

۷. محاسبه پیش از امضا: حتماً قبل از توافق نهایی، با استفاده از ماشین‌حساب اقساط، سناریوهای مختلف را بررسی کنید تا بهترین حالت را انتخاب نمایید.

کاهش اقساط یک انتخاب تصادفی نیست؛ با ترکیب هوشمندانه پیش‌پرداخت و انتخاب طرح مناسب، خرید اقساطی را به تجربه‌ای امن و بدون استرس تبدیل کنید.

مقایسه شرکت‌های لیزینگ از نظر نرخ سود

مقایسه شرکت‌های لیزینگ از نظر نرخ سود

انتخاب شرکت لیزینگ مناسب، نقش تعیین‌کننده‌ای در مبلغ اقساط ماهانه خودرو و هزینه نهایی خرید دارد. تمرکز صرف بر قسط ماهانه می‌تواند گمراه‌کننده باشد؛ زیرا نرخ سود، شیوه محاسبه آن و کارمزدهای جانبی تأثیر بیشتری بر مجموع پرداخت‌ها دارند. در این بخش، مقایسه‌ای کاربردی از انواع شرکت‌های لیزینگ ارائه می‌شود.

مهم‌ترین معیارها شامل نرخ سود سالانه، روش محاسبه سود (ساده یا مرکب)، حداقل پیش‌پرداخت و شفافیت قرارداد است. هرچه شفافیت بیشتر باشد، ریسک مالی خریدار کمتر خواهد بود.

جدول مقایسه نرخ سود لیزینگ خودرو

نوع شرکت لیزینگ نرخ سود تقریبی پیش‌پرداخت شفافیت
لیزینگ بانکی ۱۸٪ تا ۲۳٪ حدود ۳۰٪ بسیار بالا
لیزینگ خودروساز ۲۰٪ تا ۲۶٪ ۲۵٪ بالا
لیزینگ خصوصی ۲۲٪ تا ۳۰٪ ۲۰٪ متوسط
لیزینگ نمایشگاهی ۲۸٪ تا ۳۶٪ ۱۵٪ پایین

لیزینگ‌های بانکی کم‌ترین نرخ سود و بیشترین شفافیت را دارند، اما شرایط دریافت آن‌ها سخت‌تر است. لیزینگ‌های خصوصی و نمایشگاهی پیش‌پرداخت کمتری می‌گیرند، ولی معمولاً سود بالاتر و قراردادهای کم‌شفاف‌تری دارند.

برای خرید اقساطی امن، مقایسه نرخ سود شرکت‌های لیزینگ و بررسی دقیق قرارداد، از توجه صرف به مبلغ قسط مهم‌تر است و می‌تواند هزینه نهایی را به‌طور محسوسی کاهش دهد.

برای آشنایی با مبانی بین‌المللی محاسبه اقساط خودرو، نرخ سود و تأثیر مدت بازپرداخت بر مبلغ قسط، می‌توانید از راهنمای تخصصی وب‌سایت معتبر Cars.com یا Edmunds استفاده کنید که شیوه‌های استاندارد تأمین مالی خودرو را به‌صورت شفاف توضیح داده‌اند.

اشتباهات رایج در محاسبه اقساط خودرو

بسیاری از خریداران هنگام محاسبه اقساط خودرو فقط به مبلغ قسط ماهانه توجه می‌کنند و از جزئیات مهم قرارداد غافل می‌مانند. این بی‌دقتی‌ها می‌تواند باعث افزایش هزینه نهایی و ایجاد فشار مالی در طول دوره بازپرداخت شود. در این بخش، دو مورد از رایج‌ترین و در عین حال پرهزینه‌ترین اشتباهات را بررسی می‌کنیم که آگاهی از آن‌ها برای خرید اقساطی امن ضروری است.

نادیده گرفتن هزینه بیمه خودرو

اشتباه رایج دیگر، بی‌توجهی به هزینه بیمه در خرید اقساطی خودرو است. در بسیاری از قراردادهای لیزینگ، داشتن بیمه بدنه الزامی است و هزینه آن یا به‌صورت نقدی دریافت می‌شود یا به اقساط اضافه می‌گردد. برخی شرکت‌ها نیز بیمه را فقط با یک شرکت بیمه خاص ارائه می‌دهند که ممکن است تعرفه بالاتری داشته باشد.

پیش از عقد قرارداد، باید مشخص شود:

  • بیمه بدنه اجباری است یا اختیاری
  • هزینه بیمه چگونه محاسبه می‌شود
  • آیا امکان انتخاب شرکت بیمه وجود دارد یا خیر

اشتباه در محاسبه اقساط خودرو معمولاً از نادیده گرفتن جزئیات قرارداد ناشی می‌شود. توجه به کارمزدها و هزینه بیمه، دید واقعی‌تری از مبلغ نهایی ایجاد می‌کند و از فشار مالی ناخواسته در طول دوره بازپرداخت جلوگیری خواهد کرد.

خرید خودرو اقساطی یکی از بهترین روش‌ها برای صاحب‌خودرو شدن با بودجه محدود است، اما بدون آگاهی می‌تواند به یک تجربه پرهزینه تبدیل شود. آشنایی با نکات خرید خودرو اقساطی ایران خودرو به شما کمک می‌کند قبل از امضای قرارداد، تمام جزئیات مالی، حقوقی و فنی را بررسی کنید و از بروز مشکلات آینده جلوگیری نمایید. بررسی شرایط اقساط، میزان سود واقعی، اعتبار فروشنده، وضعیت سند و بیمه خودرو از مهم‌ترین مواردی هستند که نباید نادیده گرفته شوند. با رعایت اصول صحیح و انتخاب آگاهانه، می‌توانید خودروی دلخواه خود را با اقساط منطقی، بدون ریسک‌های پنهان و با آرامش خاطر خریداری کنید.

چرا خرید اقساطی خودرو کارکرده نیاز به دقت بیشتری دارد؟

خرید اقساطی خودرو کارکرده در نگاه اول می‌تواند گزینه‌ای اقتصادی و در دسترس باشد، اما در عمل اگر بدون آگاهی انجام شود، ریسک‌های جدی مالی و حقوقی به همراه دارد. در خرید نقدی، خریدار پس از پرداخت مبلغ، مالک کامل خودرو می‌شود؛ اما در خرید اقساطی خودرو کارکرده، شما علاوه‌بر بررسی وضعیت فنی خودرو، باید به قرارداد، تعهدات مالی، اسناد و اعتبار فروشنده نیز توجه ویژه داشته باشید. کوچک‌ترین بی‌دقتی در این مسیر می‌تواند منجر به پرداخت اقساط برای خودرویی شود که از نظر فنی یا حقوقی مشکل دارد.

ریسک‌های خرید خودرو کارکرده در مقایسه با صفر

خودروهای کارکرده برخلاف خودروهای صفر، سابقه استفاده دارند و ممکن است دچار مشکلات پنهان باشند. این ریسک‌ها در خرید اقساطی چند برابر می‌شود، زیرا:

  • احتمال وجود ایرادات فنی پنهان در موتور، گیربکس یا سیستم تعلیق وجود دارد.

  • امکان تصادف شدید، رنگ‌شدگی یا دستکاری کیلومتر بیشتر است.

  • خودرو ممکن است دارای رهن، بدهی یا مشکل سندی باشد.

  • در صورت بروز مشکل، خریدار همچنان موظف به پرداخت اقساط است.

در مقابل، خودرو صفر دارای گارانتی کارخانه، شفافیت اسناد و ریسک فنی بسیار کمتر است؛ به همین دلیل خرید اقساطی خودرو کارکرده نیاز به بررسی دقیق‌تری دارد.

آمار کلاهبرداری در بازار خودرو

طبق گزارش‌های غیررسمی بازار خودرو، بخش قابل توجهی از شکایات ثبت‌شده مربوط به خرید و فروش خودروهای کارکرده سایپا است. رایج‌ترین موارد کلاهبرداری شامل:

  • فروش خودرو با سند جعلی یا در رهن

  • دریافت چک یا سفته خارج از قرارداد

  • اعلام شرایط اقساطی غیرواقعی

  • تحویل ندادن خودرو پس از دریافت پیش‌پرداخت

این آمار نشان می‌دهد که بدون بررسی اعتبار نمایشگاه، کارشناسی فنی و مطالعه دقیق قرارداد، خرید اقساطی خودرو کارکرده می‌تواند پرریسک باشد. با رعایت اصول صحیح و استفاده از مراکز معتبر، می‌توان این ریسک‌ها را به حداقل رساند و یک خرید امن و مطمئن انجام داد.

چرا خرید اقساطی خودرو کارکرده نیاز به دقت بیشتری دارد؟

نکته ۱ – بررسی سابقه و اعتبار نمایشگاه

یکی از مهم‌ترین مراحل در خرید اقساطی خودرو، انتخاب نمایشگاهی معتبر و قابل اعتماد است. بسیاری از مشکلات حقوقی و مالی خریداران به دلیل بی‌توجهی به اعتبار فروشنده رخ می‌دهد. قبل از هرگونه پرداخت یا امضای قرارداد، باید از قانونی بودن فعالیت نمایشگاه و سابقه کاری آن اطمینان حاصل کنید. یک نمایشگاه معتبر معمولاً شفاف عمل می‌کند، اطلاعات کامل قرارداد را در اختیار شما می‌گذارد و پاسخگوی سؤالات شماست.

نشانه‌های یک نمایشگاه معتبر

  • داشتن آدرس ثابت و محل فیزیکی مشخص

  • ارائه قرارداد رسمی با جزئیات کامل شرایط اقساط

  • شفافیت در اعلام قیمت نهایی، سود و اقساط

  • همکاری با شرکت‌های بیمه و کارشناسان رسمی خودرو

علائم هشداردهنده نمایشگاه‌های غیرمعتبر

  • اصرار بر پرداخت بیعانه بدون قرارداد کتبی

  • وعده‌های غیرواقعی مثل اقساط بدون پیش‌پرداخت یا تحویل فوری غیرمنطقی

  • امتناع از ارائه مدارک خودرو یا اطلاعات سند

  • درخواست چک یا سفته سفیدامضا

بررسی مجوزها و نظرات مشتریان

  • بررسی جواز کسب اتحادیه نمایشگاه‌داران خودرو

  • جستجوی نام نمایشگاه در گوگل و شبکه‌های اجتماعی

  • مطالعه نظرات و تجربیات واقعی مشتریان قبلی

  • پرس‌وجو از خریداران حضوری در نمایشگاه

با انجام این بررسی‌ها، ریسک کلاهبرداری به حداقل می‌رسد و خرید اقساطی خودرو با آگاهی و اطمینان بیشتری انجام می‌شود، به‌طوری‌که خریدار با خیال راحت‌تری قرارداد را امضا کرده و از بروز مشکلات حقوقی و مالی جلوگیری می‌کند.

برای اطلاع از جزئیات و شرایط دقیق فروش اقساطی خودرو با سفته و انتخاب بهترین گزینه برای خرید امن، می‌توانید به صفحه مربوطه در سایت ما مراجعه کنید.

خرید خودرو به صورت اقساطی یکی از رایج‌ترین روش‌ها برای دسترسی به خودروهای داخلی و خارجی است و بسیاری از نمایشگاه‌ها برای تضمین پرداخت اقساط، فروش اقساطی خودرو با سفته را پیشنهاد می‌کنند. استفاده از سفته به عنوان تضمین قانونی، امکان خرید خودرو بدون نیاز به چک یا ضامن را فراهم می‌کند و هم خریدار و هم فروشنده را از نظر حقوقی محافظت می‌کند. با این روش، مشتریان می‌توانند خودرو مورد نظر خود را با پیش‌پرداخت منطقی و اقساط بلندمدت خریداری کنند و فشار مالی ناشی از پرداخت یکجا قیمت خودرو را کاهش دهند. البته آگاهی از نحوه استفاده صحیح از سفته، تاریخ سررسید و نکات قانونی بسیار مهم است تا از ریسک‌های احتمالی جلوگیری شود. در این مطلب، تمامی نکات ضروری، شرایط قانونی و راهکارهای امن برای خرید خودرو اقساطی با سفته به صورت کامل و کاربردی بررسی شده است.

سفته چیست و چه تفاوتی با چک دارد؟

خرید خودرو به صورت اقساطی یکی از رایج‌ترین روش‌ها برای دسترسی به خودروهای داخلی و خارجی است و بسیاری از نمایشگاه‌ها برای تضمین پرداخت اقساط، از فروش اقساطی خودرو سایپا با سفته استفاده می‌کنند. سفته یک ابزار مالی معتبر و قانونی است که به فروشنده اطمینان می‌دهد در صورت عدم پرداخت اقساط، می‌تواند مطالبات خود را از طریق مراجع قضایی وصول کند. در این بخش، به تعریف حقوقی سفته، اجزای آن، تفاوت با چک و قدرت اجرایی آن می‌پردازیم تا خریداران و فروشندگان از مزایا و نکات حقوقی آن مطلع شوند.

تعریف حقوقی سفته

سفته سندی است که طبق قانون، حامل طلب مشخصی از صادرکننده است و تعهد می‌دهد مبلغ مشخصی به دارنده سفته در تاریخ سررسید پرداخت شود. بر خلاف چک، سفته معمولاً برای تضمین پرداخت یا پیش‌پرداخت اقساط استفاده می‌شود و ابزار قانونی برای تضمین تعهدات مالی است.

اجزای یک سفته معتبر

یک سفته معتبر شامل اجزای زیر است:

  • نام و مشخصات کامل صادرکننده و گیرنده

  • مبلغ مشخص به عدد و حروف

  • تاریخ سررسید پرداخت

  • امضا و مهر صادرکننده

این موارد باعث می‌شود سفته قابلیت پیگیری قانونی و اجرایی داشته باشد و از سوء استفاده احتمالی جلوگیری شود.

تفاوت‌های سفته و چک

تفاوت‌های سفته و چک

چک و سفته هر دو ابزارهای مالی قانونی هستند که در معاملات مالی و خرید اقساطی خودرو ایران خودرو کاربرد دارند، اما ویژگی‌ها و کاربردهای آن‌ها متفاوت است. شناخت این تفاوت‌ها به خریدار و فروشنده کمک می‌کند تصمیمی امن و مطمئن برای تضمین پرداخت و کاهش ریسک‌های مالی بگیرند.

ویژگی چک سفته
هدف استفاده پرداخت فوری تضمین تعهدات مالی و پرداخت در سررسید
زمان وصول وجه بلافاصله پس از ارائه به بانک در تاریخ مشخص یا پس از اقدام قانونی
قدرت اجرایی سند لازم‌الاجرا در مراجع قانونی سند اجرایی با مسیر قانونی متفاوت
ریسک مالی برای فروشنده پایین، پرداخت سریع بالاتر، نیاز به پیگیری قانونی در صورت عدم پرداخت
کاربرد در خرید خودرو اقساطی کمتر استفاده می‌شود معمولاً برای تضمین پرداخت اقساط استفاده می‌شود

قدرت اجرایی سفته

سفته یک سند اجرایی معتبر است و دارنده می‌تواند در صورت عدم پرداخت، از طریق دادگاه یا اجرای ثبت، مطالبات خود را وصول کند. این ویژگی باعث می‌شود خرید اقساطی خودرو با سفته برای نمایشگاه‌ها و فروشندگان امن و قابل اعتماد باشد.

سفته ابزار قانونی و مطمئنی برای فروش اقساطی خودرو با تضمین پرداخت است. با شناخت تعریف، اجزا، تفاوت با چک و قدرت اجرایی آن، خریدار و فروشنده می‌توانند تصمیمی هوشمندانه و امن برای خرید یا فروش خودرو اقساطی بگیرند و از ریسک‌های مالی و حقوقی جلوگیری کنند.

چرا نمایشگاه‌ها سفته می‌خواهند؟

در خرید اقساطی خودرو بهمن موتور، بسیاری از نمایشگاه‌ها برای تضمین پرداخت اقساط، از مشتریان سفته درخواست می‌کنند. سفته به عنوان یک ابزار قانونی و مطمئن، هم برای فروشنده و هم برای خریدار امنیت ایجاد می‌کند و فرآیند خرید را شفاف و قابل پیگیری می‌کند. استفاده از سفته باعث کاهش ریسک‌های مالی و اطمینان از وصول مطالبات می‌شود و بسیاری از نمایشگاه‌ها آن را به عنوان سند اصلی تضمین پرداخت می‌پذیرند.

دلایل اصلی درخواست سفته توسط نمایشگاه‌ها:

  • دلایل قانونی:

    • سفته یک سند معتبر قانونی است که فروشنده در صورت عدم پرداخت اقساط می‌تواند از طریق مراجع قضایی یا اجرای ثبت، مطالبات خود را وصول کند.

    • استفاده از سفته به فروشگاه‌ها این امکان را می‌دهد که معاملات را بر اساس قوانین کشور ثبت و پیگیری کنند.

  • دلایل تضمینی:

    • فروشنده با دریافت سفته اطمینان دارد که خریدار موظف به پرداخت اقساط در تاریخ مقرر است.

    • سفته به عنوان ضمانت، فروشنده را در برابر تأخیر یا عدم پرداخت خریدار محافظت می‌کند.

  • سهولت در وصول مطالبات:

    • در صورت عدم پرداخت اقساط، فروشنده می‌تواند با ارائه سفته به مراجع قانونی، مراحل وصول مطالبات را سریع‌تر و ساده‌تر انجام دهد.

    • سفته مسیر حقوقی مشخصی دارد و نیازی به توافقات غیررسمی یا طولانی ندارد.

با درک این دلایل، خریدار می‌تواند اهمیت سفته در خرید اقساطی خودرو را بهتر درک کند و با رعایت نکات قانونی و محافظتی، هم خود و هم فروشنده را از خطرات احتمالی مالی و حقوقی حفظ کند.

شرایط خرید اقساطی خودرو با سفته

خرید اقساطی خودرو با سفته یکی از رایج‌ترین و مطمئن‌ترین روش‌ها برای تضمین پرداخت اقساط است. با رعایت شرایط قانونی و نکات حقوقی، هم خریدار و هم فروشنده می‌توانند با اطمینان کامل معامله کنند و ریسک‌های مالی را کاهش دهند.

تعداد سفته‌های مورد نیاز

تعداد سفته‌ها معمولاً برابر با تعداد اقساط است. برای مثال، اگر خودرو ۴۸ میلیون تومان باشد و خریدار آن را در ۴ قسط ۱۲ میلیون تومانی پرداخت کند، ۴ سفته به فروشنده ارائه می‌شود، هر کدام برابر مبلغ هر قسط.

مبلغ سفته‌ها

مبلغ هر سفته معمولاً برابر با مبلغ هر قسط یا کمی بیشتر تعیین می‌شود تا پوشش کافی برای پرداخت اقساط و هزینه‌های احتمالی وجود داشته باشد.

تاریخ سررسید

تاریخ سررسید هر سفته مشخص می‌کند که پرداخت باید در چه تاریخی انجام شود. این نکته برای جلوگیری از تأخیر یا سوء استفاده بسیار مهم است.

ظهرنویسی سفته

ظهرنویسی به معنای انتقال سفته به شخص ثالث است. در خرید خودرو اقساطی، فروشنده سفته‌ها را نگه می‌دارد و ظهرنویسی بدون اجازه فروشنده مجاز نیست، تا امنیت حقوقی معامله حفظ شود.

مثال کاربردی:
فرض کنید خودرو ساینا با قیمت ۴۸ میلیون تومان خریداری می‌شود. خریدار ۳۰٪ پیش‌پرداخت می‌دهد و الباقی مبلغ در ۴ قسط ۸.۴ میلیون تومانی پرداخت می‌شود. برای هر قسط، یک سفته ۸.۴ میلیون تومانی با تاریخ سررسید مشخص به فروشنده تحویل می‌شود و فروشنده از این طریق تضمین قانونی دریافت اقساط را دارد.

با رعایت این شرایط، خرید خودرو امن، قانونی و بدون ریسک خواهد بود و هم خریدار و هم فروشنده از مسیر شفاف و مشخص برای پرداخت و دریافت اقساط بهره‌مند می‌شوند.

برای اطلاع دقیق از شرایط فروش اقساطی خودرو با سفته 🚗، همین حالا با کارشناسان ما تماس بگیرید 📞 و از مشاوره رایگان و راهنمایی کامل برای انتخاب بهترین خودرو و شرایط پرداخت بهره‌مند شوید.

ریسک‌های استفاده از سفته در خرید خودرو

استفاده از سفته در خرید اقساطی خودرو اگرچه ابزاری قانونی برای تضمین پرداخت است، اما بدون آگاهی و رعایت نکات حقوقی می‌تواند خطرات و ریسک‌هایی برای خریدار و فروشنده به همراه داشته باشد. شناخت این ریسک‌ها به شما کمک می‌کند معامله‌ای امن و مطمئن داشته باشید.

ریسک‌های اصلی استفاده از سفته در خرید خودرو:

  • ریسک سوء استفاده:
    سفته سفید امضا یا پر کردن اطلاعات ناقص توسط فروشنده یا شخص ثالث می‌تواند باعث سوء استفاده و مطالبه غیرواقعی شود.

  • ریسک پر کردن اطلاعات نادرست:
    درج نادرست مبلغ، تاریخ سررسید یا نام صادرکننده می‌تواند اعتبار سفته را کاهش دهد و منجر به مشکلات قانونی شود.

  • ریسک‌های حقوقی و قانونی:
    اگر سفته مطابق با قانون تکمیل نشده باشد یا شروط قرارداد شفاف نباشد، فروشنده یا خریدار ممکن است در فرآیند وصول مطالبات با چالش‌های قانونی مواجه شوند.

  • ریسک اعتبار خراب شدن:
    در صورت عدم پرداخت به موقع سفته، اطلاعات مربوط به صادرکننده در سامانه‌های بانکی و مالی ثبت می‌شود و اعتبار مالی و توانایی دریافت تسهیلات بعدی کاهش می‌یابد.

برای کاهش این ریسک‌ها، هرگز سفته سفید امضا تحویل ندهید، از درج دقیق اطلاعات اطمینان حاصل کنید، شرایط معامله را در قرارداد ثبت کنید و در صورت نیاز از مشاوره حقوقی بهره بگیرید. این اقدامات باعث می‌شوند استفاده از سفته در خرید اقساطی خودرو هم برای خریدار و هم برای فروشنده امن و قانونی باشد و از مشکلات مالی و حقوقی جلوگیری شود.

فروش اقساطی خودرو با سفته

تفاوت سفته سفید امضا و سفته پر شده

در خرید اقساطی خودرو، سفته یکی از ابزارهای مهم تضمین پرداخت است. اما توجه به نوع سفته اهمیت ویژه‌ای دارد، زیرا استفاده نادرست می‌تواند ریسک‌های مالی و حقوقی جدی ایجاد کند. دو نوع اصلی سفته وجود دارد: سفته سفید امضا و سفته پر شده کامل. شناخت تفاوت‌ها و خطرات آن‌ها برای خریدار و فروشنده ضروری است.

سفته سفید امضا – خطر بزرگ:
سفته سفید امضا سفته‌ای است که امضا شده اما اطلاعات مهم مانند مبلغ یا تاریخ سررسید در آن درج نشده است. این نوع سفته بسیار پرخطر است زیرا صادرکننده هیچ کنترلی بر نحوه پر شدن اطلاعات ندارد و ممکن است مورد سوء استفاده قرار گیرد.

سفته پر شده کامل:
سفته‌ای که تمامی اطلاعات شامل مبلغ، تاریخ سررسید، نام صادرکننده و گیرنده به‌طور دقیق درج شده باشد، معتبر و قانونی است و امکان سوء استفاده را به حداقل می‌رساند.

توصیه‌های حقوقی:

  • هرگز سفته سفید امضا تحویل ندهید.

  • تمام اطلاعات سفته را دقیق و کامل درج کنید.

  • شرایط پرداخت و ضمانت‌ها را در قرارداد مشخص کنید.

  • در صورت نیاز، مشاوره حقوقی دریافت کنید تا از مشکلات بعدی جلوگیری شود.

جدول مقایسه سفته سفید امضا و سفته پر شده

ویژگی سفته سفید امضا سفته پر شده کامل
میزان خطر بسیار بالا کم و کنترل‌شده
قابلیت سوء استفاده بالا حداقل
اعتبار قانونی محدود کامل و اجرایی
نکات مهم هرگز تحویل داده نشود مبلغ، تاریخ و طرفین دقیق درج شود

این مقایسه به خریدار و فروشنده کمک می‌کند انتخاب امن‌تری برای خرید اقساطی خودرو با سفته در اتو گالری خلیقی داشته باشند و از مشکلات مالی و حقوقی جلوگیری کنند.

۵ سپر امنیتی برای جلوگیری از سوءاستفاده با سفته

استفاده از سفته برای خرید خودرو نباید به قیمت به خطر افتادن امنیت مالی شما تمام شود. برای یک معامله امن، این اصول حیاتی را رعایت کنید:

۱. خط قرمز سفته سفید امضا: هرگز سفته را بدون پر کردن مبلغ و تاریخ تحویل ندهید؛ این کار یعنی صدور چک سفید برای سوءاستفاده‌گران.

۲. مستندسازی تصویری: پیش از تحویل، از تمام سفته‌ها عکس باکیفیت بگیرید تا در صورت بروز اختلاف، سند محکمه‌پسند داشته باشید.

۳. ثبت در قرارداد: شماره سفته‌ها و شرایط دقیق پرداخت را در متن قرارداد خودرو ذکر کنید تا هویت قانونی پیدا کنند.

۴. دریافت رسید رسمی: سفته‌ها را تنها در ازای دریافت رسید کتبی شامل تاریخ و مبلغ، به فروشنده تحویل دهید.

۵. مشاوره قبل از اقدام: اگر در بندهای حقوقی شک دارید، پیش از امضا حتماً با یک مشاور حقوقی مشورت کنید.

نکته آخر: امنیت معامله شما در گرو آگاهی و مستندسازی دقیق است؛ با رعایت این ۵ نکته، با خیالی آسوده خرید کنید.

چه زمانی سفته‌ها باید برگشت داده شود؟

چه زمانی سفته‌ها باید برگشت داده شود؟

در خرید اقساطی خودرو با سفته، پس از پرداخت کامل مبلغ خودرو و تسویه تمام اقساط، فروشنده موظف است سفته‌ها را به خریدار بازگرداند. شرایط بازپس‌گیری سفته باید در قرارداد مشخص شده باشد تا هر دو طرف از حقوق خود مطمئن باشند. معمولاً فروشنده موظف است پس از دریافت آخرین قسط، سفته‌ها را تحویل دهد و هرگونه تأخیر بدون دلیل موجه غیرقانونی محسوب می‌شود. خریدار نیز باید هنگام بازپس‌گیری، رسید تحویل یا تأیید کتبی دریافت کند تا مدرک قانونی برای ثبت بازگشت سفته‌ها داشته باشد.

مدت زمان قانونی بازگشت سفته‌ها نیز اهمیت ویژه‌ای دارد. اگر قرارداد خرید اقساطی خودرو مشخص کند، فروشنده باید سفته‌ها را حداکثر ظرف ۷ تا ۱۴ روز کاری پس از تسویه کامل تحویل دهد. این بازه زمانی تضمین می‌کند که خریدار سریعاً مالک کامل اسناد خود شود و فروشنده نیز از نظر قانونی مسئولیت شفاف داشته باشد. رعایت این قوانین از سوء استفاده احتمالی جلوگیری می‌کند و روند خرید اقساطی خودرو را امن، شفاف و بدون اختلاف مالی برای هر دو طرف می‌کند.

اگر به دنبال فروش اقساطی ایران خودرو با شرایط متنوع، اقساط بلندمدت و تحویل سریع هستید، پیشنهاد می‌کنیم جزئیات کامل طرح‌ها، قیمت روز و شرایط ویژه ثبت‌نام را در این صفحه بررسی کنید تا بهترین انتخاب را داشته باشید.

اگر نتوانستیم قسط را پرداخت کنیم چه اتفاقی می‌افتد؟

پرداخت به موقع اقساط خودرو یکی از الزامات خرید اقساطی است، اما گاهی ممکن است به دلیل مشکلات مالی یا شرایط غیرمنتظره، خریدار قادر به پرداخت قسط در زمان مقرر نباشد. در چنین شرایطی آگاهی از روند قانونی، راهکارهای تعویق پرداخت و مذاکره مجدد با نمایشگاه بسیار مهم است تا از مشکلات حقوقی و مالی جلوگیری شود.

روند قانونی وصول سفته

در صورت عدم پرداخت قسط، فروشنده می‌تواند با ارائه سفته به مراجع قانونی، مطالبات خود را وصول کند. روند معمول شامل ارائه سفته به دادگاه یا اجرای ثبت، صدور اجرائیه و در نهایت وصول مبلغ از طریق بانک یا دارایی خریدار است. این مسیر قانونی تضمین می‌کند که فروشنده حق خود را دریافت کند، اما ممکن است برای خریدار تبعات حقوقی و مالی داشته باشد، از جمله جریمه یا ثبت سوء سابقه در سامانه‌های بانکی.

راهکارهای تعویق پرداخت

اگر پیش‌بینی می‌کنید که پرداخت قسط در موعد مقرر امکان‌پذیر نیست، بهتر است پیش از سررسید قسط با فروشنده تماس گرفته و درخواست تعویق یا تمدید موقت پرداخت دهید. بسیاری از نمایشگاه‌ها با ارائه مدارک معتبر و توضیح شرایط مالی، حاضر به تمدید مهلت قسط هستند و این کار از ورود به فرآیند قانونی جلوگیری می‌کند.

📞 قبل از امضا سفته، همه چیز رو بدون! همین حالا تماس بگیر و مشاوره تخصصی رایگان بگیر.

مذاکره مجدد با نمایشگاه

در شرایط خاص، خریدار می‌تواند با فروشنده مذاکره مجدد برای اصلاح مبلغ اقساط یا تغییر تاریخ سررسید انجام دهد. این راهکار به کاهش فشار مالی کمک می‌کند و باعث می‌شود معامله به صورت دوستانه و قانونی ادامه پیدا کند. ثبت توافقات جدید در قرارداد یا رسید رسمی بسیار ضروری است تا هر دو طرف از حقوق خود محافظت کنند.

با پیروی از این مراحل، خریدار می‌تواند از ورود به مشکلات حقوقی جدی جلوگیری کند و فروشنده نیز از وصول مطالبات مطمئن باشد. آگاهی از این فرآیندها، کلید خرید امن و قانونی خودرو با سفته و اقساط است.

نتیجه‌گیری: کلید خودروی شما، با یک سفته در دستتان

خرید اقساطی خودرو با سفته، میان‌بری هوشمندانه برای کسانی است که می‌خواهند بدون درگیری با پروسه‌های پیچیده اداری و پیدا کردن ضامن، فوراً صاحب خودرو شوند. اگرچه نگرانی‌های حقوقی در مورد سفته وجود دارد، اما همکاری با یک مجموعه معتبر و باسابقه، امنیت سرمایه شما را تضمین می‌کند.

در اتو خلیقی با ۱۸ سال تجربه، ما این مسیر را برای شما امن، شفاف و سریع کرده‌ایم. تمام مراحل قانونی به صورت مکتوب و دقیق طی می‌شود تا شما بدون استرس، تنها روی لذت رانندگی با خودروی جدیدتان تمرکز کنید.

همین حالا رویای خود را استارت بزنید:

[تماس با کارشناسان فروش:09122134179 ]

اگر به دنبال خرید خودرو هستید و قصد دارید فشار مالی یکجا را کاهش دهید، فروش اقساطی ایران خودرو یکی از بهترین گزینه‌ها برای شماست. این طرح به شما امکان می‌دهد با پیش‌پرداخت مشخص، خودروهای محبوب ایران خودرو مانند پژو 206، پژو 207، پژو پارس، دنا و تارا را خریداری کنید و مابقی مبلغ را در قالب اقساط منظم و قابل مدیریت پرداخت نمایید.

با استفاده از فروش اقساطی ایران خودرو ، خریداران می‌توانند بدون نیاز به پرداخت کل مبلغ یکجا، به راحتی صاحب خودرو شوند و از مزایای آن از جمله تحویل فوری، بدون نیاز به ضامن تا سقف مشخص و امکان انتخاب دوره اقساط 24 تا 60 ماه بهره‌مند شوند.

در این راهنما، تمامی خودروهای ایران خودرو موجود برای فروش اقساطی، شرایط پیش‌پرداخت، جدول اقساط و نکات مهم برای انتخاب هوشمندانه بررسی شده است تا خریدی امن و مطمئن داشته باشید و بهترین گزینه مطابق با بودجه و نیازتان را انتخاب کنید.

لیست کامل خودروهای داخلی اقساطی موجود در اتو گالری خلیقی

اگر به دنبال خرید خودرو داخلی با شرایط اقساطی آسان و بدون دغدغه هستید، اتو گالری خلیقی گزینه‌ای ایده‌آل برای شماست. این گالری با ارائه طیف وسیعی از خودروهای سایپا و ایران خودرو به‌صورت اقساطی، امکان خرید مطمئن و مدیریت مالی راحت را برای خریداران فراهم کرده است. شما می‌توانید با پیش‌پرداخت حداقل ۳۰٪ و اقساط قابل مدیریت تا ۶۰ ماه، صاحب خودروی دلخواه خود شوید و از تحویل فوری و بدون نیاز به ضامن تا سقف مشخص بهره‌مند شوید.

اتو گالری خلیقی تضمین می‌کند که تمام خودروهای موجود در شرایط شفاف، قیمت مناسب و مطابق با بودجه شما عرضه شوند تا تجربه خرید اقساطی خودرو، هم ساده و هم مطمئن باشد.

لیست کامل خودروهای داخلی اقساطی موجود در اتو گالری خلیقی

ساینا – قیمت و جدول اقساط

ساینا یکی از خودروهای پرطرفدار سایپا با مصرف سوخت پایین و هزینه نگهداری مناسب است. این خودرو گزینه‌ای ایده‌آل برای خرید اقساطی محسوب می‌شود و با شرایط انعطاف‌پذیر اتو گالری خلیقی در دسترس است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط (میلیون تومان)
ساینا EX 340 – 410 30٪ 36 8.5 – 11
ساینا S 360 – 430 30٪ 48 7.5 – 10

کوییک – قیمت و جدول اقساط

کوییک با ابعاد جمع و جور، مناسب تردد شهری است و گزینه‌ای محبوب برای خرید اقساطی محسوب می‌شود. پیش‌پرداخت منعطف و اقساط بلندمدت، خرید خودرو را آسان می‌کند.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
کوییک R 420 – 480 30٪ 36 11 – 13
کوییک S 440 – 500 30٪ 48 10 – 12

شاهین – قیمت و جدول اقساط

شاهین با امکانات مدرن، طراحی جذاب و ایمنی بالا، یکی از بهترین خودروهای اقتصادی برای خرید اقساطی است. اقساط بلندمدت و تحویل فوری، خرید آن را آسان و مطمئن می‌کند.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
شاهین G 550 – 620 30٪ 36 15 – 18
شاهین S 570 – 650 30٪ 48 13 – 16

پژو 206 – قیمت و جدول اقساط

پژو 206 با مصرف سوخت کم، هزینه نگهداری مناسب و ارزش فروش مجدد بالا، یکی از محبوب‌ترین خودروهای ایران خودرو برای خرید اقساطی است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
206 تیپ 2 380 – 450 30٪ 36 10 – 12
206 تیپ 5 420 – 480 30٪ 48 9 – 11

پژو 207 – قیمت و جدول اقساط

پژو 207 با امکانات رفاهی بیشتر و طراحی مدرن، گزینه‌ای مناسب برای خانواده‌ها و خرید اقساطی است. پیش‌پرداخت و اقساط منعطف خرید را راحت کرده است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
207 اتومات 650 – 720 30٪ 36 18 – 21
207 دستی 620 – 680 30٪ 48 16 – 19

پژو پارس – قیمت و جدول اقساط

پژو پارس با قیمت اقتصادی، فضای مناسب و ارزش خرید بالا، از خودروهای محبوب ایران خودرو در خرید اقساطی است و شرایط پرداخت آن کاملاً انعطاف‌پذیر است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
پارس LX 500 – 570 30٪ 36 13 – 16
پارس ELX 530 – 600 30٪ 48 12 – 15

دنا – قیمت و جدول اقساط

دنا به دلیل امکانات پیشرفته و طراحی لوکس، گزینه‌ای جذاب برای خرید اقساطی است. پیش‌پرداخت مناسب و اقساط بلندمدت، خرید آن را آسان کرده است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
دنا پلاس 650 – 720 30٪ 36 18 – 21
دنا معمولی 600 – 670 30٪ 48 16 – 19

تارا – قیمت و جدول اقساط

تارا با امکانات مدرن، طراحی جدید و ایمنی بالا، گزینه‌ای ایده‌آل برای خرید اقساطی است. تحویل فوری و اقساط منعطف، خرید آن را برای خریداران آسان کرده است.

مدل قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط
تارا اتومات 800 – 880 30٪ 36 22 – 25
تارا دنده‌ای 750 – 820 30٪ 48 20 – 23

خرید خودروهای داخلی اقساطی در اتو گالری خلیقی، ترکیبی از قیمت مناسب، تحویل فوری و اقساط منعطف است. با انتخاب خودروهای سایپا و ایران خودرو، می‌توانید متناسب با بودجه و نیاز خود، بهترین گزینه را پیدا کنید. پیش‌پرداخت حداقل ۳۰٪ و امکان پرداخت اقساط تا ۶۰ ماه، خرید را آسان و بدون فشار مالی می‌کند. مشاوره کارشناسان حرفه‌ای اتو خلیقی نیز تضمین می‌کند که تصمیم شما هوشمندانه و مطمئن باشد و تجربه‌ای امن از خرید اقساطی داشته باشید.

برای اطلاع از قیمت به‌روز و شرایط ویژه فروش اقساطی خودرو 🚗، همین حالا با ما تماس بگیرید 📞 و از مشاوره رایگان کارشناسان اتو خلیقی برای انتخاب بهترین خودرو بهره‌مند شوید.

مقایسه فروش اقساطی ایران خودرو نظر ارزش خرید

انتخاب بهترین خودرو اقساطی داخلی نیازمند بررسی ارزش خرید، هزینه نگهداری، مصرف سوخت و امکانات رفاهی است. در این بخش، خودروها براساس بودجه و ارزش خرید مقایسه شده‌اند تا تصمیم‌گیری برای خریداران راحت‌تر باشد. استفاده از مقایسه تصویری باعث می‌شود تفاوت‌ها و مزایای هر خودرو به‌طور واضح مشخص شود و انتخاب هوشمندانه‌تری داشته باشید.

بهترین خودرو اقساطی تا 500 میلیون

در بازه قیمتی زیر 500 میلیون، خودروهایی مانند تیبا، ساینا و پژو 206 بهترین گزینه برای خرید اقساطی هستند. این خودروها ترکیبی از مصرف سوخت پایین، هزینه نگهداری مناسب و ارزش فروش مجدد قابل قبول دارند و برای استفاده شهری و خانواده‌های کوچک ایده‌آل هستند. خرید اقساطی با پیش‌پرداخت حداقل و جدول اقساط انعطاف‌پذیر امکان‌پذیر است و فشار مالی روی خریدار را کاهش می‌دهد.

مزایای اصلی:

  • مصرف سوخت پایین و اقتصادی

  • هزینه تعمیر و قطعات مناسب

  • ارزش فروش مجدد قابل قبول

  • مناسب برای خانواده‌های کوچک و استفاده شهری

بهترین خودرو اقساطی تا 800 میلیون

در محدوده بودجه تا 800 میلیون، خودروهایی مانند کوییک، پژو 207 و دنا معمولی با امکانات بیشتر و طراحی مدرن در دسترس هستند. این خودروها علاوه بر راحتی، دارای ایمنی بالاتر و ارزش خرید بهتر نسبت به قیمت هستند. خرید اقساطی با پیش‌پرداخت منطقی و اقساط بلندمدت، امکان انتخاب راحت‌تر خودرو مناسب برای خانواده‌ها و افراد شاغل را فراهم می‌کند.

مزایای اصلی:

  • امکانات رفاهی بیشتر و طراحی مدرن

  • ایمنی بالاتر در تصادفات

  • ارزش خرید بهتر نسبت به قیمت

  • مناسب برای خانواده‌ها و استفاده روزمره

برای خرید بهترین خودرو دست دوم زیر 500 میلیون، می‌توانید از لیست خودروهای اقتصادی و کم‌هزینه ما استفاده کنید و با مقایسه قیمت، مصرف سوخت و هزینه نگهداری، بهترین گزینه را متناسب با بودجه خود انتخاب کنید.

بهترین خودرو اقساطی بالای 800 میلیون

بهترین خودرو اقساطی بالای 800 میلیون

برای بودجه‌های بالای 800 میلیون، خودروهایی مانند دنا پلاس و تارا اتومات بهترین گزینه‌ها هستند. این خودروها با فناوری و امکانات پیشرفته، فضای کابین بهتر و راحتی بیشتر و ایمنی بالا، تجربه رانندگی لوکس و امن ارائه می‌دهند. خرید اقساطی با پیش‌پرداخت منطقی و اقساط منعطف، امکان تجربه خودرو لوکس داخلی را برای خریداران فراهم می‌کند.

مزایای اصلی:

  • فناوری و امکانات پیشرفته

  • فضای کابین راحت و امکانات رفاهی کامل

  • ایمنی بالا و رانندگی مطمئن

  • ارزش نگهداری و فروش مجدد بالا

جدول مقایسه بهترین خودروهای داخلی اقساطی

انتخاب بهترین خودرو اقساطی داخلی نیازمند بررسی دقیق قیمت، پیش‌پرداخت، اقساط و مزایا است. در ادامه یک جدول مقایسه کامل آماده شده که به شما کمک می‌کند با بودجه مشخص، مناسب‌ترین خودرو را انتخاب کنید. این جدول برای کاربران و موتورهای جستجو سئو شده و کاربردی است.

بازه بودجه خودرو قیمت بازار (میلیون تومان) پیش‌پرداخت تعداد اقساط مبلغ هر قسط (میلیون تومان) مزایا
تا 500 میلیون تیبا 350 – 420 30٪ 36 – 48 8 – 11 مصرف سوخت پایین، هزینه نگهداری کم، مناسب خانواده کوچک
تا 500 میلیون ساینا 340 – 410 30٪ 36 – 48 8 – 11 اقتصادی، ارزش فروش مجدد قابل قبول، مناسب شهر
تا 500 میلیون پژو 206 380 – 450 30٪ 36 – 48 9 – 12 مصرف سوخت پایین، هندلینگ مناسب، محبوب بازار
تا 800 میلیون کوییک 420 – 480 30٪ 36 – 48 10 – 13 امکانات رفاهی بهتر، کم‌مصرف، طراحی مدرن
تا 800 میلیون پژو 207 620 – 720 30٪ 36 – 48 16 – 21 ایمنی بالاتر، مناسب خانواده، طراحی جذاب
تا 800 میلیون دنا معمولی 600 – 670 30٪ 36 – 48 16 – 19 فضای کابین مناسب، امکانات رفاهی متوازن
بالای 800 میلیون دنا پلاس 650 – 720 30٪ 36 – 48 18 – 21 فناوری پیشرفته، راحتی و ایمنی بالا
بالای 800 میلیون تارا اتومات 800 – 880 30٪ 36 – 48 22 – 25 لوکس، امکانات کامل، ارزش نگهداری بالا

این جدول مقایسه به شما کمک می‌کند با بودجه مشخص و نیاز شخصی، بهترین خودرو داخلی برای خرید اقساطی را انتخاب کنید. با بررسی پیش‌پرداخت، تعداد اقساط و مزایای هر خودرو، می‌توانید تصمیمی هوشمندانه، امن و اقتصادی داشته باشید و تجربه‌ای مطمئن از خرید خودرو اقساطی کسب کنید.

شرایط ویژه فروش اقساطی ایران خودرو در اتو خلیقی

اگر به دنبال خرید خودرو داخلی به صورت اقساطی هستید، اتو خلیقی شرایط ویژه‌ای برای مشتریان خود فراهم کرده است تا تجربه خریدی آسان، سریع و مطمئن داشته باشند. با این طرح، خریداران می‌توانند با پیش‌پرداخت منطقی و اقساط بلندمدت، خودروی موردنظر خود را بدون فشار مالی خریداری کنند. تمامی خودروها شامل مدل‌های پرطرفدار سایپا و ایران خودرو هستند و امکان انتخاب خودرو متناسب با نیاز و بودجه هر فرد فراهم شده است.

مزایای خرید اقساطی در اتو خلیقی به شما کمک می‌کند با خیال راحت خودرو را تحویل بگیرید و از خدمات پس از فروش مطمئن بهره‌مند شوید. این شرایط باعث شده تا خرید اقساطی خودرو نه تنها آسان، بلکه اقتصادی و به صرفه باشد.

ویژگی‌های اصلی شرایط ویژه فروش اقساطی اتو خلیقی:

  • پیش‌پرداخت از 30 درصد: امکان خرید خودرو با حداقل پیش‌پرداخت برای کاهش فشار مالی

  • اقساط تا 60 ماه: پرداخت منظم و قابل مدیریت اقساط بلندمدت

  • تحویل فوری – ظرف 48 ساعت: دریافت خودرو بدون انتظار طولانی و سریع

  • بدون نیاز به ضامن (تا سقف مشخص): شرایط آسان برای افرادی که ضامن ندارند

با بهره‌گیری از این شرایط، خریداران می‌توانند به راحتی خودروهای داخلی مانند تیبا، ساینا، پژو 206، پژو 207، دنا و تارا را انتخاب و خریداری کنند. اتو خلیقی با ارائه شرایط شفاف و منصفانه، تجربه‌ای مطمئن و بدون دردسر از خرید اقساطی خودرو فراهم کرده است تا مشتریان بهترین تصمیم را با توجه به بودجه و نیاز خود بگیرند.

برای جلوگیری از مشکلات مالی و تصمیم‌گیری اشتباه، حتماً با مطالعه اشتباهات خرید اقساطی خودرو و نکات کلیدی خرید اقساطی، تجربه‌ای امن و هوشمندانه در انتخاب خودرو متناسب با بودجه خود داشته باشید.

چگونه بهترین خودرو داخلی را برای خرید اقساطی انتخاب کنیم؟

انتخاب بهترین خودرو داخلی برای خرید اقساطی نیازمند بررسی دقیق نیازها، بودجه و شرایط مالی شماست. خرید هوشمندانه باعث می‌شود هم از نظر اقتصادی و هم از نظر راحتی، خودرو مناسب خود را انتخاب کنید و از هزینه‌های اضافی جلوگیری شود. با رعایت چند معیار ساده، می‌توانید بهترین گزینه را متناسب با سبک زندگی و استفاده روزمره خود پیدا کنید.

نکات کلیدی برای انتخاب خودرو داخلی اقساطی:

  • ارزیابی نیازهای شخصی: نوع استفاده (شهری یا بین‌شهری)، تعداد سرنشینان و فضای مورد نیاز را در نظر بگیرید.

  • بررسی هزینه نگهداری و قطعات: خودروهایی با هزینه نگهداری پایین و قطعات در دسترس، گزینه اقتصادی‌تری برای خرید اقساطی هستند.

  • ارزش فروش مجدد: خودروهایی با ارزش فروش مجدد بالاتر، در آینده ضرر مالی کمتری دارند و سرمایه شما حفظ می‌شود.

با رعایت این موارد، می‌توانید از میان مدل‌های محبوب سایپا و ایران خودرو، خودرویی با مصرف سوخت بهینه، هزینه نگهداری مناسب و امکانات رفاهی کافی انتخاب کنید. این بررسی قبل از خرید، به شما کمک می‌کند هم تجربه رانندگی راحت و مطمئن داشته باشید و هم اقساط قابل مدیریت خودرو را بدون فشار مالی پرداخت کنید.

با شرایط ویژه اتو خلیقی می‌توانید خرید اقساطی خودرو کارکرده بدون ضامن انجام دهید و از پیش‌پرداخت منطقی و اقساط بلندمدت بهره‌مند شوید تا خودروی مناسب بودجه و نیاز خود را به‌راحتی انتخاب کنید.

فروش اقساطی ایران خودرو

مقایسه قیمت خودروهای داخلی صفر و کارکرده

انتخاب بین خودرو صفر و کارکرده یکی از تصمیمات کلیدی برای خریداران خودروهای داخلی است. هر گزینه مزایا و معایب خود را دارد و بررسی دقیق آن می‌تواند صرفه‌جویی مالی و خرید هوشمندانه را تضمین کند. خرید خودرو کارکرده به دلیل قیمت کمتر، امکان دسترسی به مدل‌های بهتر با بودجه محدود را فراهم می‌کند، در حالی که خودرو صفر با ضمانت کارخانه، سلامت کامل موتور و امکانات روز، تجربه‌ای مطمئن و بدون دردسر ارائه می‌دهد.

صرفه‌جویی در خرید خودرو کارکرده

  • کاهش هزینه اولیه خرید تا 20–50 میلیون تومان

  • امکان انتخاب مدل بالاتر با همان بودجه

  • کاهش افت ارزش اولیه خودرو

مزایای خرید خودرو صفر

  • ضمانت کامل کارخانه و خدمات پس از فروش

  • سلامت کامل موتور و قطعات بدون نیاز به تعمیرات اولیه

  • بهره‌مندی از تکنولوژی و امکانات جدید

جدول مقایسه قیمت خودرو صفر و کارکرده

خودرو قیمت صفر (میلیون تومان) قیمت کارکرده (میلیون تومان) صرفه‌جویی تقریبی مزایا
تیبا 370 – 420 340 – 390 30 – 40 اقتصادی و کم‌مصرف
ساینا 360 – 410 340 – 400 20 – 30 فضای داخلی مناسب، نگهداری کم هزینه
پژو 206 420 – 480 380 – 450 40 – 50 محبوب بازار، هندلینگ عالی
کوییک 450 – 500 420 – 480 30 – 40 طراحی شهری و کم‌مصرف
دنا 600 – 670 580 – 650 20 – 30 امکانات رفاهی کامل و ایمنی بالا

با این مقایسه، می‌توانید بهترین خودرو داخلی را متناسب با بودجه و نیاز خود انتخاب کنید و همزمان از مزایای خرید اقساطی و صرفه‌جویی مالی بهره‌مند شوید.

۱۰ سوال متداول درباره فروش اقساطی ایران خودرو

  1. آیا می‌توان خودرو داخلی را بدون ضامن خریداری کرد؟
    بله، بسیاری از طرح‌های اقساطی مانند اتو خلیقی امکان خرید بدون ضامن تا سقف مشخص را فراهم می‌کنند.

  2. حداقل پیش‌پرداخت برای خرید اقساطی چقدر است؟
    معمولاً حداقل پیش‌پرداخت ۳۰٪ قیمت خودرو در نظر گرفته می‌شود.

  3. مدت زمان بازپرداخت اقساط چقدر است؟
    بازه اقساط بین ۲۴ تا ۶۰ ماه قابل انتخاب است، بسته به شرایط فروشنده و بودجه خریدار.

  4. آیا خودروهای کارکرده هم شامل فروش اقساطی می‌شوند؟
    بله، بسیاری از خودروهای کارکرده مانند پژو 206، تیبا و ساینا به صورت اقساطی قابل خرید هستند.

  5. آیا امکان تحویل فوری خودرو وجود دارد؟
    در برخی گالری‌ها مانند اتو خلیقی، خودروها ظرف ۴۸ ساعت پس از ثبت قرارداد تحویل داده می‌شوند.

  6. آیا می‌توان بیمه خودرو را به صورت اقساطی پرداخت کرد؟
    بله، اکثر شرکت‌های بیمه امکان پرداخت اقساطی بیمه شخص ثالث و بدنه را ارائه می‌دهند.

  7. چه خودروهایی ارزش خرید بالاتری دارند؟
    خودروهایی مانند پژو 206 و تیبا به دلیل هزینه نگهداری پایین و تقاضای بالا، ارزش خرید بیشتری دارند.

  8. آیا خرید خودرو صفر بهتر است یا کارکرده؟
    خودرو صفر ضمانت کارخانه و سلامت کامل دارد، اما خودرو کارکرده قیمت کمتری دارد و امکان صرفه‌جویی ایجاد می‌کند.

  9. چگونه می‌توان مبلغ اقساط را کاهش داد؟
    با افزایش پیش‌پرداخت، انتخاب دوره اقساط کوتاه‌تر و بررسی شرایط فروش، مبلغ هر قسط کاهش می‌یابد.

  10. آیا شرایط اقساطی شامل تمامی مدل‌های سایپا و ایران خودرو می‌شود؟
    بله، خودروهای محبوب مانند تیبا، ساینا، کوییک، پژو 206، پژو 207، دنا و تارا شامل شرایط فروش اقساطی می‌شوند.

اگر به‌دنبال بهترین خودرو دست دوم زیر 500 میلیون هستید، احتمالاً مهم‌ترین دغدغه شما ترکیبی از قیمت مناسب، هزینه نگهداری پایین و خیال راحت از خرید است. در بازار امروز خودرو، انتخاب یک ماشین کارکرده که هم ارزش خرید داشته باشد و هم در آینده دردسرساز نشود، بدون اطلاعات دقیق تقریباً غیرممکن است. بسیاری از خریداران در این بازه قیمتی بین گزینه‌هایی مثل پژو 206، کوییک، تیبا، ساینا و حتی پراید مردد می‌شوند و نمی‌دانند کدام انتخاب واقعاً منطقی‌تر است.

در این راهنمای تخصصی، دقیقاً به همین سؤال پاسخ می‌دهیم: بهترین خودرو دست دوم زیر 500 میلیون کدام است و چرا؟ ما خودروها را بر اساس معیارهایی مثل قابلیت اطمینان، هزینه تعمیر و نگهداری، مصرف سوخت، ایمنی و ارزش فروش مجدد بررسی کرده‌ایم تا شما در کمترین زمان، بهترین تصمیم را بگیرید. اگر قصد خرید بهترین ماشین ارزان هوشمندانه و بدون ریسک دارید، این محتوا دقیقاً برای شما نوشته شده است.

معیارهای انتخاب بهترین خودرو دست دوم زیر 500 میلیون

برای خرید بهترین خودرو دست دوم زیر 500 میلیون صرفاً توجه به قیمت کافی نیست. بسیاری از خریداران به‌دلیل نداشتن اطلاعات دقیق، بعد از خرید با هزینه‌های سنگین تعمیر، افت قیمت ناگهانی یا مشکلات فنی پنهان روبه‌رو می‌شوند. تجربه نشان داده است که یک انتخاب هوشمندانه، نتیجه بررسی چند معیار کلیدی و تصمیم‌گیری آگاهانه است.

در اتو خلیقی، انتخاب خودرو اقساطی ایران خودرو بر اساس فاکتورهایی انجام می‌شود که ریسک خرید را به حداقل می‌رساند؛ معیارهایی مانند قابلیت اطمینان فنی، هزینه واقعی نگهداری، بازار فروش مجدد و دسترسی آسان به قطعات. در ادامه، مهم‌ترین معیارهای انتخاب بهترین خودرو دست دوم زیر 500 میلیون را بررسی می‌کنیم تا با دیدی شفاف‌تر و بدون نگرانی، مناسب‌ترین گزینه را برای بودجه خود انتخاب کنید.

قابلیت اطمینان

قابلیت اطمینان مهم‌ترین معیار در انتخاب بهترین خودرو دست دوم زیر 500 میلیون است. خودرویی که استهلاک بالایی دارد یا به خرابی‌های زنجیره‌ای معروف است، حتی اگر قیمت خرید پایینی داشته باشد، در بلندمدت هزینه‌های زیادی به شما تحمیل می‌کند. بررسی سابقه فنی خودرو، میزان خرابی موتور و گیربکس در مدل‌های مختلف و نظر تعمیرکاران باتجربه می‌تواند تصویر دقیقی از میزان اعتمادپذیری خودرو به شما بدهد. معمولاً خودروهایی با موتور ساده‌تر و تکنولوژی کمتر، در بازار ایران قابل‌اعتمادتر هستند.

هزینه تعمیر و نگهداری

هزینه نگهداری، فاکتوری است که بسیاری از خریداران به اشتباه آن را نادیده می‌گیرند. بهترین خودرو دست دوم زیر 500 میلیون باید قطعات مصرفی ارزان، دستمزد تعمیر منطقی و نیاز کمتر به تعمیرات اساسی داشته باشد. خودروهایی که وابسته به قطعات کمیاب یا وارداتی هستند، در این بازه قیمتی انتخاب مناسبی محسوب نمی‌شوند. بررسی هزینه‌های سالانه مانند تعویض روغن، لوازم جلوبندی، کلاچ و تسمه‌ها دید واقع‌بینانه‌ای از خرج واقعی خودرو به شما می‌دهد.

ارزش فروش مجدد

یکی از نشانه‌های هوشمندانه بودن انتخاب بهترین ماشین ارزان ، حفظ ارزش سرمایه است. بهترین خودرو دست دوم زیر 500 میلیون خودرویی است که هنگام فروش، سریع معامله شود و افت قیمت شدیدی نداشته باشد. برندهای محبوب، مدل‌های پرتقاضا و خودروهایی که بازار خرید و فروش فعالی دارند، معمولاً ارزش فروش مجدد بالاتری دارند. این موضوع به‌خصوص برای افرادی که ممکن است در ۲ تا ۳ سال آینده قصد تعویض خودرو داشته باشند، اهمیت زیادی دارد.

مصرف سوخت

در شرایط فعلی، مصرف سوخت به یکی از معیارهای اصلی خریداران تبدیل شده است. یک خودرو اقساطی سایپا کم‌مصرف می‌تواند در طول سال میلیون‌ها تومان صرفه‌جویی ایجاد کند. بهترین خودرو دست دوم زیر 500 میلیون معمولاً مصرف ترکیبی اقتصادی دارد و برای استفاده شهری و روزمره مناسب است. تفاوت مصرف یک یا دو لیتر در هر ۱۰۰ کیلومتر، در بلندمدت تأثیر قابل‌توجهی بر هزینه‌های شما خواهد داشت.

ایمنی

ایمنی موضوعی نیست که بتوان از آن چشم‌پوشی کرد. حتی در بازه بهترین خودرو دست دوم زیر 500 میلیون نیز باید به مواردی مثل وجود کیسه هوا، سیستم ترمز ABS و پایداری خودرو توجه کرد. هرچند نباید انتظار استانداردهای روز جهانی را داشت، اما انتخاب خودرویی با حداقل تجهیزات ایمنی می‌تواند در شرایط بحرانی جان شما و سرنشینان را حفظ کند.

در دسترس بودن قطعات

در نهایت، در دسترس بودن قطعات یدکی نقش تعیین‌کننده‌ای در آرامش خاطر مالک خودرو دارد. بهترین خودرو دست دوم زیر 500 میلیون باید قطعات فراوان، تعمیرکار آشنا و خدمات پس از فروش غیررسمی گسترده داشته باشد. خودروهایی که قطعات آن‌ها به‌راحتی در بازار پیدا می‌شود، هم هزینه نگهداری کمتری دارند و هم زمان خواب خودرو را به حداقل می‌رسانند.

در نهایت، انتخاب بهترین خودرو دست دوم زیر 500 میلیون زمانی به یک خرید موفق تبدیل می‌شود که تصمیم شما بر پایه بررسی فنی، هزینه‌های واقعی و شرایط بازار باشد. توجه به این معیارها ریسک خرید را کاهش می‌دهد و باعث می‌شود با خیال راحت‌تر و ارزشمندتر سرمایه‌گذاری کنید.

معیارهای انتخاب بهترین خودرو دست دوم زیر 500 میلیون

رتبه 1 – پژو 206 (مدل 1397–1399)

پژو 206 یکی از محبوب‌ترین گزینه‌ها برای خرید بهترین خودرو دست دوم زیر 500 میلیون است؛ بهترین ماشین ارزان که به‌دلیل تعادل مناسب بین کیفیت، هزینه نگهداری و بازار فروش، همچنان انتخاب اول بسیاری از خریداران محسوب می‌شود. مدل‌های 1397 تا 1399 به‌ویژه از نظر فنی و وضعیت قطعات، ارزش خرید بالاتری دارند.

مشخصات فنی

پژو 206 قسطی در این بازه معمولاً با موتور TU3 یا TU5 عرضه شده که هر دو در بازار ایران شناخته‌شده و امتحان‌پس‌داده هستند.

  • حجم موتور: 1.4 یا 1.6 لیتر

  • قدرت موتور: 75 تا 105 اسب بخار

  • گیربکس: دستی 5 سرعته

  • مصرف سوخت ترکیبی: حدود 6.5 لیتر در 100 کیلومتر

  • سیستم ترمز: ABS + EBD

  • ایربگ: راننده و سرنشین جلو

این مشخصات، 206 را به گزینه‌ای اقتصادی و مناسب استفاده شهری تبدیل کرده است.

قیمت بازار (380 تا 450 میلیون)

قیمت پژو 206 دست دوم بسته به تیپ، سلامت فنی، میزان کارکرد و وضعیت بدنه متغیر است.

  • تیپ 2 یا تیپ 5 بودن

  • کارکرد زیر 100 هزار کیلومتر

  • رنگ‌شدگی یا تصادف نداشتن

  • سلامت موتور و گیربکس

در بازار فعلی، پژو 206 یکی از باثبات‌ترین خودروها از نظر حفظ ارزش محسوب می‌شود.

جدول اقساط پیشنهادی پژو 206 (مدل 1397–1399)

پژو 206 قسطی به‌دلیل تقاضای بالا و نقدشوندگی مناسب، یکی از بهترین گزینه‌ها برای خرید اقساطی در بازه بهترین خودرو دست دوم زیر 500 میلیون محسوب می‌شود. شرایط اقساطی خودرو کرمان موتور منعطف باعث شده خریداران بتوانند بدون فشار مالی سنگین، مالک این خودرو محبوب شوند.

در جدول زیر، نمونه‌ای از شرایط اقساط پیشنهادی برای پژو 206 با قیمت میانگین بازار نمایش داده شده است:

قیمت خودرو (میلیون تومان) پیش‌پرداخت (30٪) مدت اقساط مبلغ تقریبی هر قسط
400 120 24 ماه 13 تا 14 میلیون
400 120 36 ماه 9 تا 10 میلیون
400 120 48 ماه 7 تا 8 میلیون
450 135 36 ماه 11 تا 12 میلیون
450 135 48 ماه 8 تا 9 میلیون

مبالغ فوق تقریبی بوده و بسته به شرایط قرارداد، میزان سود و وضعیت اعتباری خریدار ممکن است متغیر باشد.

این شرایط اقساطی باعث شده پژو 206 قسطی یکی از در دسترس‌ترین و منطقی‌ترین انتخاب‌ها در میان بهترین خودروهای دست دوم زیر 500 میلیون باشد، به‌خصوص برای افرادی که به‌دنبال خرید مطمئن با بودجه کنترل‌شده هستند.

مزایا و معایب

مزایا:

  • بازار خرید و فروش بسیار قوی

  • مصرف سوخت اقتصادی

  • دسترسی آسان به قطعات یدکی

  • رانندگی نرم و مناسب شهر

  • استهلاک نسبتاً پایین

معایب:

  • فضای محدود صندلی عقب

  • کیفیت متوسط متریال کابین

  • حساسیت موتور به سرویس نامنظم

شناخت این مزایا و معایب کمک می‌کند تصمیمی واقع‌بینانه بگیرید.

هزینه نگهداری سالانه

هزینه نگهداری پژو 206 قسطی نسبت به بسیاری از رقبا منطقی و قابل پیش‌بینی است.

برآورد تقریبی هزینه سالانه:

  • سرویس‌های دوره‌ای: متوسط

  • قطعات مصرفی: ارزان و در دسترس

  • تعمیرات احتمالی: قابل مدیریت

به همین دلیل، پژو 206 یکی از کم‌ریسک‌ترین انتخاب‌ها در بازه بهترین خودرو دست دوم زیر 500 میلیون محسوب می‌شود.

امتیاز کارشناسی (8.5 از 10)

با توجه به:

  • قابلیت اطمینان فنی

  • هزینه نگهداری مناسب

  • ارزش فروش مجدد بالا

  • مصرف سوخت اقتصادی

پژو 206 مدل 1397 تا 1399 امتیاز 8.5 از 10 را دریافت می‌کند و شایسته رتبه اول در لیست بهترین خودرو دست دوم زیر 500 میلیون است.

رتبه 2 – کوییک (مدل 1398–1400)

کوییک در سال‌های اخیر به یکی از انتخاب‌های رایج برای افرادی تبدیل شده که به‌دنبال بهترین خودرو دست دوم زیر 500 میلیون با هزینه نگهداری قابل‌کنترل هستند. طراحی به‌روزتر نسبت به کوییک اقساطی، ارتفاع مناسب از سطح زمین و بازار فعال خرید و فروش باعث شده مدل‌های 1398 تا 1400 کوییک ارزش خرید بالاتری داشته باشند؛ به‌ویژه برای استفاده شهری و خانوادگی.

مشخصات فنی

کوییک از نظر فنی خودرویی ساده اما کاربردی است و همین سادگی، هزینه‌های نگهداری آن را کاهش می‌دهد. موتور این بهترین ماشین ارزان برای رانندگی روزمره و مسیرهای شهری طراحی شده و مصرف سوخت مناسبی دارد.

به‌صورت خلاصه:

  • موتور 1.5 لیتری 4 سیلندر

  • قدرت حدود 87 اسب بخار

  • گیربکس دستی 5 سرعته (در برخی مدل‌ها اتومات)

  • مصرف سوخت ترکیبی حدود 7 لیتر

  • ترمز ABS و دو کیسه هوا

این مشخصات، کوییک اقساطی را به گزینه‌ای اقتصادی در میان بهترین خودروهای دست دوم زیر 500 میلیون تبدیل می‌کند.

برای جلوگیری از مشکلات رایج و اطلاع از اشتباهات خرید اقساطی خودرو، پیشنهاد می‌کنیم مقاله جامع ما را اینجا مطالعه کنید.

قیمت بازار (420 تا 480 میلیون)

کوییک دست دوم در مدل‌های 1398 تا 1400 معمولاً در بازه 420 تا 480 میلیون تومان معامله می‌شود. اختلاف قیمت به عواملی مثل نوع گیربکس، میزان کارکرد، سلامت فنی و وضعیت بدنه بستگی دارد. بازار فروش نسبتاً فعال کوییک باعث شده افت قیمت آن نسبت به برخی رقبا کمتر باشد و هنگام فروش، سریع‌تر معامله شود.

جدول اقساط پیشنهادی

یکی از دلایل محبوبیت کوییک اقساطی، امکان خرید اقساطی با شرایط نسبتاً آسان است. در ادامه، نمونه‌ای از شرایط اقساط پیشنهادی برای این خودرو آورده شده است:

قیمت خودرو (میلیون تومان) پیش‌پرداخت (30٪) مدت اقساط مبلغ تقریبی هر قسط
440 132 24 ماه 14 تا 15 میلیون
440 132 36 ماه 10 تا 11 میلیون
440 132 48 ماه 8 تا 9 میلیون
480 144 36 ماه 11 تا 12 میلیون
480 144 48 ماه 9 تا 10 میلیون

مبالغ فوق تقریبی بوده و بسته به شرایط قرارداد ممکن است تغییر کند.

مزایا و معایب

کوییک اقساطی نقاط قوت و ضعف مشخصی دارد که آگاهی از آن‌ها به تصمیم‌گیری بهتر کمک می‌کند.

مزایا:

  • هزینه نگهداری و تعمیر پایین

  • ارتفاع مناسب برای خیابان‌های شهری

  • دسترسی آسان به قطعات یدکی

  • مصرف سوخت اقتصادی

معایب:

  • شتاب و کشش متوسط

  • کیفیت کابین معمولی

  • عایق‌بندی ضعیف در سرعت‌های بالا

با این حال، برای استفاده روزمره، مزایا برای بسیاری از خریداران پررنگ‌تر است.

امتیاز کارشناسی (8 از 10)

با توجه به قیمت، هزینه نگهداری، شرایط اقساطی مناسب و بازار فروش فعال، کوییک مدل 1398 تا 1400 امتیاز 8 از 10 را دریافت می‌کند. این خودرو گزینه‌ای منطقی برای افرادی است که به‌دنبال بهترین خودرو دست دوم زیر 500 میلیون با هزینه‌های قابل‌کنترل و ریسک پایین هستند.

رتبه 3 – تیبا 2 (مدل 1398–1400)

رتبه 3 – تیبا 2 (مدل 1398–1400)

تیبا 2 یکی از اقتصادی‌ترین گزینه‌ها برای افرادی است که قصد خرید بهترین خودرو دست دوم زیر 500 میلیون با حداقل هزینه اولیه و نگهداری را دارند. این خودرو به‌دلیل ساختار فنی ساده، فراوانی قطعات و بازار مصرفی مناسب، همچنان در بین خریداران مصرفی جایگاه قابل قبولی دارد. مدل‌های 1398 تا 1400 نسبت به نسخه‌های قدیمی‌تر، از نظر کیفیت مونتاژ و امکانات، انتخاب منطقی‌تری هستند.

مشخصات فنی

تیبا دست دوم از نظر فنی خودرویی ساده و کم‌استهلاک محسوب می‌شود و بیشتر برای استفاده شهری طراحی شده است. موتور آن برای رانندگی آرام و کم‌هزینه مناسب است و سرویس‌های دوره‌ای آن خرج زیادی روی دست مالک نمی‌گذارد.

مشخصات کلی:

  • موتور 1.5 لیتری 4 سیلندر

  • قدرت حدود 87 اسب بخار

  • گیربکس دستی 5 سرعته

  • مصرف سوخت ترکیبی حدود 6.9 لیتر

  • ترمز ABS و دو کیسه هوا

این مشخصات باعث شده تیبا 2 در بین بهترین ماشین ارزان گزینه‌ای اقتصادی و کم‌ریسک باشد.

قیمت بازار تیبا 2 (350 تا 420 میلیون)

قیمت تیبا 2 دست دوم بسته به میزان کارکرد، وضعیت بدنه و سلامت فنی در بازه 350 تا 420 میلیون تومان قرار دارد. این خودرو معمولاً نسبت به رقبا افت قیمت کمتری دارد و برای خریدارانی که بودجه محدودتری دارند، انتخابی قابل‌دسترس محسوب می‌شود. بازار فروش آن مصرفی است و معمولاً بدون دردسر خاصی معامله می‌شود.

جدول اقساط پیشنهادی

تیبا 2 به‌دلیل قیمت پایین‌تر، یکی از مناسب‌ترین گزینه‌ها برای خرید اقساطی در این بازه قیمتی است.

قیمت خودرو (میلیون تومان) پیش‌پرداخت (30٪) مدت اقساط مبلغ تقریبی هر قسط
370 111 24 ماه 12 تا 13 میلیون
370 111 36 ماه 8 تا 9 میلیون
370 111 48 ماه 6 تا 7 میلیون
420 126 36 ماه 9 تا 10 میلیون
420 126 48 ماه 7 تا 8 میلیون

ارقام فوق تقریبی بوده و بسته به شرایط قرارداد ممکن است تغییر کند.

مزایا و معایب تیبا 2

تیبا دست دوم بیشتر مناسب افرادی است که نگاه اقتصادی به خودرو دارند و توقع امکانات لوکس ندارند.

مزایا:

  • قیمت خرید مناسب

  • هزینه تعمیر و نگهداری پایین

  • فراوانی قطعات یدکی

  • مصرف سوخت اقتصادی

معایب:

  • ایمنی متوسط

  • کیفیت پایین‌تر کابین

  • شتاب و کشش محدود

با این حال، برای استفاده روزمره شهری، این معایب برای بسیاری از خریداران قابل‌پذیرش است.

امتیاز کارشناسی (7.5 از 10)

با توجه به قیمت اقتصادی، هزینه نگهداری پایین و دسترسی آسان به قطعات، تیبا 2 مدل 1398 تا 1400 امتیاز 7.5 از 10 را دریافت می‌کند. تیبا دست دوم انتخابی مناسب برای افرادی است که به‌دنبال بهترین خودرو دست دوم زیر 500 میلیون با حداقل ریسک و هزینه هستند.

اگر به دنبال خرید اقساطی خودرو کارکرده بدون ضامن هستید، می‌توانید شرایط ویژه اتو خلیقی را در این مقاله بررسی کنید.

رتبه 4 – ساینا (مدل 1398–1400)

ساینا یکی از گزینه‌های مناسب برای افرادی است که به دنبال بهترین خودرو دست دوم زیر 500 میلیون با بودجه متوسط و هزینه نگهداری منطقی هستند. این خودرو به‌دلیل طراحی نسبتا جدیدتر نسبت به پراید و تیبا، امکانات پایه قابل قبول و ارتفاع مناسب برای خیابان‌های شهری، همچنان طرفداران خود را دارد. مدل‌های 1398 تا 1400 ساینا با کیفیت مونتاژ بهتر و آپشن‌های اندک اما کاربردی، ارزش خرید بهتری نسبت به نسخه‌های قدیمی‌تر دارند.

مشخصات فنی

ساینا با موتور 1.5 لیتری و گیربکس دستی، خودرویی کم‌استهلاک و مناسب استفاده شهری است. سیستم ترمز ABS و کیسه هوا برای راننده و سرنشین جلو حداقل‌های ایمنی را فراهم می‌کند و مصرف سوخت اقتصادی آن، یکی از نقاط قوت این خودرو محسوب می‌شود.

  • موتور 1.5 لیتری 4 سیلندر

  • قدرت موتور حدود 87 اسب بخار

  • گیربکس دستی 5 سرعته

  • مصرف سوخت ترکیبی حدود 6.8 لیتر

  • ترمز ABS و دو کیسه هوا

قیمت بازار ساینا کارکرده (340 تا 410 میلیون)

ساینا کارکرده مدل 1398 تا 1400 در بازار ایران بین 340 تا 410 میلیون تومان معامله می‌شود. قیمت بهترین ماشین ارزان به عوامل زیر بستگی دارد:

  • میزان کارکرد و سلامت فنی

  • رنگ و وضعیت بدنه

  • نسخه دنده‌ای یا اتوماتیک (در برخی مدل‌ها)

بازار فروش ساینا فعال است و این خودرو معمولاً به راحتی معامله می‌شود.

مزایا و معایب ساینا کارکرده (1400_1398)

مزایا:

  • مصرف سوخت اقتصادی

  • ارتفاع مناسب و مناسب برای مسیرهای شهری

  • دسترسی نسبتا آسان به قطعات یدکی

  • هزینه نگهداری قابل پیش‌بینی

معایب:

  • کیفیت متوسط کابین

  • امکانات محدود نسبت به رقبا

  • شتاب و کشش معمولی

امتیاز کارشناسی (7 از 10)

با در نظر گرفتن قیمت، هزینه نگهداری، قابلیت اطمینان و بازار فروش، ساینا کارکرده مدل 1398 تا 1400 امتیاز 7 از 10 را کسب می‌کند. این خودرو گزینه‌ای منطقی و اقتصادی برای کسانی است که می‌خواهند با بودجه متوسط، یک خودروی دست دوم مطمئن زیر 500 میلیون خریداری کنند.

رتبه 5 – پراید 131 (مدل 1399–1400)

پراید 131 همچنان یکی از اقتصادی‌ترین گزینه‌ها برای افرادی است که به دنبال بهترین خودرو دست دوم زیر 500 میلیون با حداقل بودجه هستند. این خودرو به‌دلیل قیمت پایین، هزینه نگهداری کم و فراوانی قطعات یدکی، همچنان در بین خریداران نوستالژیک و مصرفی محبوبیت دارد. مدل‌های 1399 تا 1400 پراید 131 نسبت به نسخه‌های قدیمی‌تر، از نظر فنی و وضعیت بدنه مناسب‌تر هستند و ارزش خرید بالاتری دارند.

مشخصات فنی

پراید 131 خودرویی ساده و کم‌استهلاک است که بیشتر برای مسیرهای شهری و استفاده روزمره مناسب است. موتور و گیربکس آن شناخته‌شده و تعمیرات آن راحت است، به همین دلیل هزینه نگهداری پایین است.

  • موتور 1.3 لیتری 4 سیلندر

  • قدرت موتور حدود 71 اسب بخار

  • گیربکس دستی 5 سرعته

  • مصرف سوخت ترکیبی حدود 6.5 لیتر

  • ترمز عقب کاسه‌ای و جلو دیسکی

قیمت بازار (280 تا 350 میلیون)

پراید 131 دست دوم مدل 1399 تا 1400 معمولاً در بازه 280 تا 350 میلیون تومان معامله می‌شود. قیمت این خودرو بسته به میزان کارکرد، سلامت فنی و وضعیت بدنه متفاوت است، اما به دلیل تقاضای پایدار، ارزش فروش مجدد مناسبی دارد و سریع معامله می‌شود.

مزایا و معایب پراید (1399_1400)

مزایا:

  • قیمت خرید بسیار مناسب

  • هزینه نگهداری پایین

  • فراوانی قطعات یدکی و تعمیرکار

  • مصرف سوخت اقتصادی

معایب:

  • امکانات رفاهی محدود

  • ایمنی متوسط

  • فضای داخلی کوچک

امتیاز کارشناسی (6.5 از 10)

با توجه به قیمت پایین، هزینه نگهداری کم و دسترسی آسان به قطعات، پراید 131 مدل 1399 تا 1400 امتیاز 6.5 از 10 را دریافت می‌کند. این خودرو گزینه‌ای مناسب برای افرادی است که به دنبال بهترین خودرو دست دوم زیر 500 میلیون با حداقل هزینه و بدون پیچیدگی‌های فنی هستند.

جدول مقایسه کامل 10 خودرو برتر

جدول مقایسه کامل 10 خودرو برتر

برای انتخاب بهترین خودرو دست دوم زیر 500 میلیون، بررسی و مقایسه خودروها در معیارهای مختلف، تصمیم‌گیری را آسان می‌کند. در جدول زیر، ۱۰ خودروی برتر این بازه قیمتی از نظر قیمت خودرو دست دوم، شرایط اقساط، هزینه نگهداری و امتیاز کارشناسی مقایسه شده‌اند. این جدول به خریداران کمک می‌کند با دیدی واقع‌بینانه و سریع، بهترین ماشین ارزان انتخاب را انجام دهند.

رتبه خودرو قیمت بازار (میلیون تومان) پیش‌پرداخت 30٪ مدت اقساط (ماه) هزینه نگهداری سالانه (میلیون تومان) امتیاز کارشناسی
1 پژو 206 (1397–1399) 380–450 114–135 24–48 12–15 8.5
2 کوییک (1398–1400) 420–480 126–144 24–48 10–14 8
3 تیبا 2 (1398–1400) 350–420 105–126 24–48 8–12 7.5
4 ساینا (1398–1400) 340–410 102–123 24–48 9–13 7
5 پراید 131 (1399–1400) 280–350 84–105 24–48 7–10 6.5
6 پژو 405 (1397–1399) 360–430 108–129 24–48 11–14 7.5
7 دنا پلاس (1397–1399) 450–490 135–147 24–48 15–18 8
8 سمند LX (1398–1400) 370–440 111–132 24–48 12–16 7.5
9 تیبا 1 (1399–1400) 330–400 99–120 24–48 8–11 7
10 سایپا 111 (1399–1400) 300–370 90–111 24–48 7–10 6.5

مقایسه قیمت

در این جدول مشخص است که خودرو اقساطی مقرون به صرفه مانند پراید 131 و سایپا 111، پایین‌ترین قیمت خودرو دست دوم را دارند، در حالی که دنا پلاس و کوییک جزو گران‌ترین‌ها هستند.

مقایسه اقساط

تمام خودروها با پیش‌پرداخت حدود 30٪ و مدت بازپرداخت 24 تا 48 ماه، شرایط اقساطی مناسبی ارائه می‌دهند. خودروهای ارزان‌تر اقساط پایین‌تر و قابل مدیریت‌تری دارند.

مقایسه هزینه نگهداری

هزینه سالانه نگهداری پژو 206 و کوییک متوسط است، در حالی که خودروهای گران‌تر مانند دنا پلاس هزینه بیشتری دارند. خودروهای اقتصادی مانند پراید و تیبا، کمترین هزینه نگهداری را به همراه دارند.

مقایسه امتیازات

پژو 206 با امتیاز 8.5 بالاترین رتبه کارشناسی را کسب کرده و پراید 131 و سایپا 111 به دلیل امکانات محدود و ایمنی متوسط، کمترین امتیاز را دارند.

این جدول به شما کمک می‌کند با مقایسه قیمت خودرو دست دوم ، اقساط، هزینه نگهداری و امتیاز کارشناسی، بهترین و منطقی‌ترین گزینه را برای خرید خودرو دست دوم زیر 500 میلیون انتخاب کنید.

سوال دارید؟ با ما در ارتباط باشید!
برای راهنمایی خرید، شرایط اقساط یا بررسی خودروهای موجود، با اتو خلیقی تماس بگیرید و تجربه‌ای راحت و مطمئن از خرید خودرو داشته باشید.

نکات مهم در خرید خودرو زیر 500 میلیون

خرید خودروی دست دوم زیر 500 میلیون نیازمند دقت و بررسی دقیق است تا از پرداخت هزینه‌های اضافی یا مواجهه با مشکلات فنی جلوگیری شود. حتی خودرو اقساطی مقرون به صرفه محبوب و کم‌ریسک مانند پژو 206 یا کوییک هم در صورت عدم بررسی درست، می‌توانند تبدیل به خرید پرریسک شوند. در ادامه مهم‌ترین نکاتی که پیش از خرید باید در نظر بگیرید آورده شده است:

بررسی کیلومتر واقعی

اطمینان از کیلومتر واقعی خودرو، مهم‌ترین قدم برای ارزیابی میزان استهلاک است. بسیاری از خودروها کیلومتر دست‌کاری شده دارند و این موضوع می‌تواند نشان‌دهنده وضعیت نامطلوب موتور، گیربکس و سیستم تعلیق باشد.
نکات کاربردی:

  • تطبیق کیلومتر با برگه سرویس‌ها

  • بررسی فرسودگی صندلی و پدال‌ها

  • تست رانندگی کوتاه برای تشخیص کشش واقعی

سابقه تصادف

خودرویی که تصادف سنگین داشته باشد، ممکن است آسیب‌های پنهان در شاسی، سیستم تعلیق و بدنه داشته باشد. بررسی دقیق سوابق تصادف و انجام بازدید فنی ضروری است.
نکات کاربردی:

  • استعلام از بیمه و دفاتر تصادفات

  • بررسی رنگ شدگی و جوشکاری‌های غیر استاندارد

  • بررسی تراز بدنه و فیت بودن درها و کاپوت

وضعیت موتور و گیربکس

موتور و گیربکس قلب خودرو هستند و مشکلات آن‌ها هزینه‌های زیادی ایجاد می‌کند. حتی خودروهای اقتصادی زیر 500 میلیون در صورت خرابی موتور یا گیربکس، هزینه‌های سنگین خواهند داشت.
نکات کاربردی:

  • بررسی صدای موتور در حالت خاموش و روشن

  • تست دنده‌ها و روان بودن گیربکس

  • بررسی نشتی روغن یا آب

با رعایت این سه نکته کلیدی، احتمال خرید بهترین خودروی دست دوم زیر 500 میلیون به شدت افزایش پیدا می‌کند و شما از هزینه‌های غیرضروری و دردسرهای بعدی در امان خواهید بود.

برای اطلاع از شرایط و مزایای خودرو کارکرده اقساطی، پیشنهاد می‌کنیم مقاله مرتبط ما را اینجا مطالعه کنید.

چگونه یک معامله عالی پیدا کنیم؟

برای خرید بهترین خودرو دست دوم زیر 500 میلیون، تنها انتخاب خودرو مناسب کافی نیست؛ نحوه انجام معامله نیز اهمیت زیادی دارد. رعایت نکات کلیدی می‌تواند شما را از پرداخت اضافه و مشکلات احتمالی بعدی محافظت کند.

زمان‌بندی خرید

زمان خرید می‌تواند تأثیر مستقیم بر قیمت خودرو اقساطی مقرون به صرفه داشته باشد. برخی بازه‌ها مانند پایان ماه یا فصل‌های کم تقاضا، فرصت مناسبی برای معامله با قیمت بهتر هستند.
راهکارها:

  • پیگیری بازار در هفته‌های کم‌رونق

  • مقایسه قیمت‌ها قبل از تصمیم نهایی

مذاکره قیمت

مذاکره هوشمندانه، کلید کاهش هزینه‌هاست. حتی خودروهای محبوب هم قابل تخفیف هستند اگر اطلاعات دقیق و مقایسه بازار داشته باشید.
راهکارها:

  • آگاهی از قیمت واقعی بازار

  • استفاده از نقاط ضعف خودرو برای کاهش قیمت

  • پیشنهاد منطقی و منعطف

چک کردن سند

بررسی کامل مدارک و سند خودرو، از بروز مشکلات قانونی جلوگیری می‌کند.
راهکارها:

  • مطابقت شماره موتور و شاسی با سند

  • بررسی عدم وجود بدهی یا توقیف

  • اطمینان از اصالت کارت خودرو

با رعایت این سه نکته، احتمال پیدا کردن یک خودروی دست دوم مطمئن و اقتصادی زیر 500 میلیون افزایش چشمگیری پیدا می‌کند و معامله‌ای بدون ریسک خواهید داشت.

مشاوره رایگان بگیرید!

با تیم کارشناسی اتو خلیقی تماس بگیرید و بدون هیچ هزینه‌ای، بهترین گزینه‌های خودرو دست دوم زیر 500 میلیون را متناسب با بودجه و نیازتان دریافت کنید.

شرایط اقساطی ویژه اتو خلیقی

اتو خلیقی با ارائه شرایط اقساطی انعطاف‌پذیر، خرید بهترین خودرو دست دوم زیر 500 میلیون را برای مشتریان خود ساده و بدون دغدغه کرده است. این برنامه باعث می‌شود خریداران با بودجه محدود هم بتوانند مالک خودرو اقساطی مقرون به صرفه موردنظرشان شوند.

پیش‌پرداخت 30٪

با پیش‌پرداخت تنها ۳۰٪ از قیمت خودرو، امکان خرید سریع و کم‌فشار برای خریداران فراهم می‌شود.

اقساط تا 48 ماه

بازپرداخت بلندمدت تا ۴۸ ماه، برنامه‌ای انعطاف‌پذیر برای مدیریت مالی و کاهش فشار هزینه‌ها ارائه می‌کند.

بدون ضامن تا 400 میلیون

اتو خلیقی امکان خرید بدون ضامن تا سقف ۴۰۰ میلیون تومان را فراهم کرده، تا تجربه خرید راحت و سریع برای همه مشتریان مهیا شود.

این شرایط اقساطی ویژه، خرید خودروهای محبوب را برای مشتریان اتو خلیقی آسان، امن و برندمحور می‌کند و به شما کمک می‌کند با اطمینان، بهترین انتخاب خودروی دست دوم زیر 500 میلیون را داشته باشید.

سوالات متداول خرید خودروی زیر 500 میلیون

در ادامه ۱۰ سوال پرتکرار خریداران بهترین خودرو دست دوم زیر 500 میلیون به همراه پاسخ کاربردی آمده است:

1. بهترین خودرو دست دوم زیر 500 میلیون کدام است؟

پژو 206 مدل 1397–1399، کوییک مدل 1398–1400 و تیبا 2 مدل 1398–1400 از گزینه‌های پرتقاضا و کم‌ریسک هستند. انتخاب نهایی به بودجه، مصرف سوخت و امکانات موردنظر شما بستگی دارد.

2. چطور کیلومتر واقعی خودرو را تشخیص دهیم؟

با بررسی برگه‌های سرویس، تطبیق فرسودگی صندلی و پدال‌ها و تست رانندگی کوتاه می‌توان تخمین خوبی از کیلومتر واقعی زد.

3. چه خودروهایی هزینه نگهداری کمتری دارند؟

پراید 131، تیبا 2 و ساینا به دلیل قطعات ارزان و فراوان، کمترین هزینه نگهداری را دارند.

4. آیا خودروهای زیر 500 میلیون ایمن هستند؟

بیشتر خودروها حداقل تجهیزات ایمنی مانند ترمز ABS و کیسه هوا دارند، اما خودروهای اقتصادی ممکن است امکانات پیشرفته ایمنی نداشته باشند.

5. چطور مطمئن شویم خودرو تصادف سنگین نداشته؟

با بررسی رنگ شدگی، جوشکاری‌ها، تراز بدنه و سوابق بیمه می‌توان سابقه تصادف خودرو را بررسی کرد.

6. آیا امکان خرید اقساطی وجود دارد؟

بله، بسیاری از خودروها با پیش‌پرداخت ۳۰٪ و اقساط تا ۴۸ ماه قابل خرید هستند.

7. بهترین زمان برای خرید خودرو دست دوم چه موقع است؟

پایان ماه یا فصل‌های کم تقاضا، فرصت مناسبی برای خرید با قیمت بهتر فراهم می‌کند.

8. چطور از اصالت سند خودرو مطمئن شویم؟

با تطبیق شماره موتور و شاسی با سند، بررسی بدهی یا توقیف و اطمینان از اصالت کارت خودرو.

9. مصرف سوخت خودروهای زیر 500 میلیون چقدر است؟

معمولاً بین ۶ تا ۷.۵ لیتر در ۱۰۰ کیلومتر، بسته به مدل و نوع موتور خودرو متفاوت است.

10. چه عواملی قیمت خودرو دست دوم را تعیین می‌کنند؟

مدل، کارکرد، وضعیت بدنه و موتور، سابقه تصادف و امکانات خودرو اصلی‌ترین عوامل تعیین‌کننده قیمت هستند.

آخرین خودروها

نقدی, اقساطی

قیمت نقدی:
3,350,000,000

نقدی

قیمت نقدی:
2,100,000,000

نقدی

قیمت نقدی:
1,358,000,000